Цените на CFD се определят по различен начин в зависимост от различни фактори. Тук ще разгледаме как определяме цените на нашите пазари по класове активи, като обясним начина, по който цените се извеждат от тези на борси и други институции.
Криптовалути
Определяме цените на криптовалутите, като вземаме цените „продава“ и „купува“ от няколко добре познати борси за криптовалути. След това обобщаваме тези цени, за да получим консолидирана средна цена, към която прилагаме собствен спред. Това осигурява много по-стабилен спред през различните часове на деня.
Пример
Нека разгледаме как определяме цената на Bitcoin (BTC) в хипотетичен момент.
Използваме текущи цени от три борси: $99,500/$99,700, $99,550/$99,750 и $99,520/$99,720. След това изчисляваме средните цени и ги обобщаваме до цена от $99,623.
Към тази цена прилагаме спред от $200*, за да получим цена на Capital.com от $99,523/$99,723.
Акции
При определянето на цените на акциите вземаме базовите цени „продава“ и „купува“ на всяка акция от съответната борса и след това прилагаме надценка към тези цени. Това означава, че търгувате по „истинските“ цени на базовия пазар, като има само малка корекция за нашата такса. Това също означава, че цената ни ще отразява промените в спреда на базовия пазар вследствие на промени в ликвидността.
Пример
- Да приемем, че една физическа акция на базовия пазар има цена „продава“ от $99.95 и цена „купува“ от $100.05.
- Когато търгувате с нас с тази акция като дериват (напр. CFD), ще приложим фиксирана надценка към тази цена от $0.05 от всяка страна, с което нашата цена „продава“ ще стане $99.90, а цената „купува“ — $100.10. Това означава, че спредът ни е 0.20.
- Ако спредът на базовия пазар се разшири до 99.80/100.20, фиксираната ни надценка от 0.05 ще направи цената ни 99.75/100.25. Това означава, че спредът ни вече е 0.50.
Форекс и спот метали
За разлика от останалите ни предложения, спот форексът и металите не се търгуват на централизирана борса на базовия пазар. Това означава, че няма централен референтен източник, от който брокерите да извеждат цената си, и затова цените обикновено се изчисляват чрез редица извънборсови (OTC) контрагенти. Те могат да варират от инвестиционни банки до други брокери.
Тези цени са обект на променливи спредове в зависимост от пазарните условия. В Capital.com ги обобщаваме и впоследствие добавяме малък допълнителен спред (нашата такса за транзакция) в зависимост от пазара.
Пример
- Нека разгледаме как определяме цената на EUR/USD в даден момент.
- Обобщаваме цените от трима контрагенти: 1.12345/1.12355, 1.12350/1.12360 и 1.12348/1.12358, за да получим консолидирана цена от 1.12348/1.12358.
- Към тази цена прилагаме спред от (напр.) 0.00006, за да получим цена на Capital.com от 1.12345/1.12361.
Индекси
Цената на нашите парични индекси се извежда от средната цена на нашите доставчици на цени, като се изважда/добавя спред.
Определяме спредовете на индексите си въз основа на различните часове през деня, обикновено за да отразим промените в базовата ликвидност на пазара. Нашият спред обикновено е най-широк, когато базовият фючърсен пазар е затворен, и най-тесен по време на основната сесия за търговия с акции.
Тъй като паричните индекси могат да се търгуват на базовия пазар, много доставчици на цени, включително и ние, извеждат паричната си цена, като вземат фючърсната цена и я коригират за справедливата стойност, която представлява очакваните дивиденти на съставните акции и съответните пазарни лихвени проценти.
Справедливата стойност представлява стойността, която индексът би трябвало да има на съвършен пазар без възможности за арбитраж.
Дневна корекция на премията за индекси
За CFD и нокаут позиции, отнасящи се до индекси, може да се прилага Дневна корекция на премията (DPA), която представлява корекция на оценката, отразяваща разликите в цените между последователните падежи на базовите фючърсни договори, и е обяснена подробно по-долу.
Суровини и индексът VIX
С нас можете да търгувате както по спот цени на суровини (понякога наричани и „суровини без падеж“), така и с фючърси върху суровини.
Как определяме цените на фючърсните пазари на суровини
Определяме цените на фючърсите върху суровини, като добавяме нашия спред към цената на базовия пазар. Цената, по която търгувате, вече включва спреда.
Спредовете могат да се променят. Моля, проверявайте подробностите за отделните пазари в приложението или уеб платформата за най-актуалните стойности.
Борсите, от които получаваме цените на фючърсите върху суровини, са:
- Петрол Brent: ICE Futures Europe
- Емисии на въглерод: ICE Futures Europe
- Суров петрол: New York Mercantile Exchange (NYMEX)
- Какао US: ICE Futures US
- Природен газ: New York Mercantile Exchange (NYMEX)
Всички договори изтичат на определени бъдещи дати и се уреждат в брой, така че никога няма да получите доставка на суровина.
Как определяме цените на спот пазарите на суровини
Определяме цените на нашите спот пазари на суровини, като използваме двата най-близки фючърсни договора за дадена суровина, тъй като те обикновено са най-търгуваните.
С течение на времето цената ни без падеж постепенно преминава от цената на най-близкия договор към следващия, за да се избегне необходимостта от дата на изтичане (понякога наричана дата на преход).
В нашата система:
- „Договорът за близкия месец“ (този, който изтича най-скоро) се нарича „A“.
- „Договорът за следващия месец“ (този, който изтича втори по ред) се нарича „B“.
- Нашата цена (P0 и P1 на диаграмата по-долу) постепенно се придвижва от цената на „A“ към цената на „B“ между тези две точки на изтичане.
- Цената на „B“ може да бъде по-висока или по-ниска от цената на „A“, въпреки че в примера по-долу е по-висока.
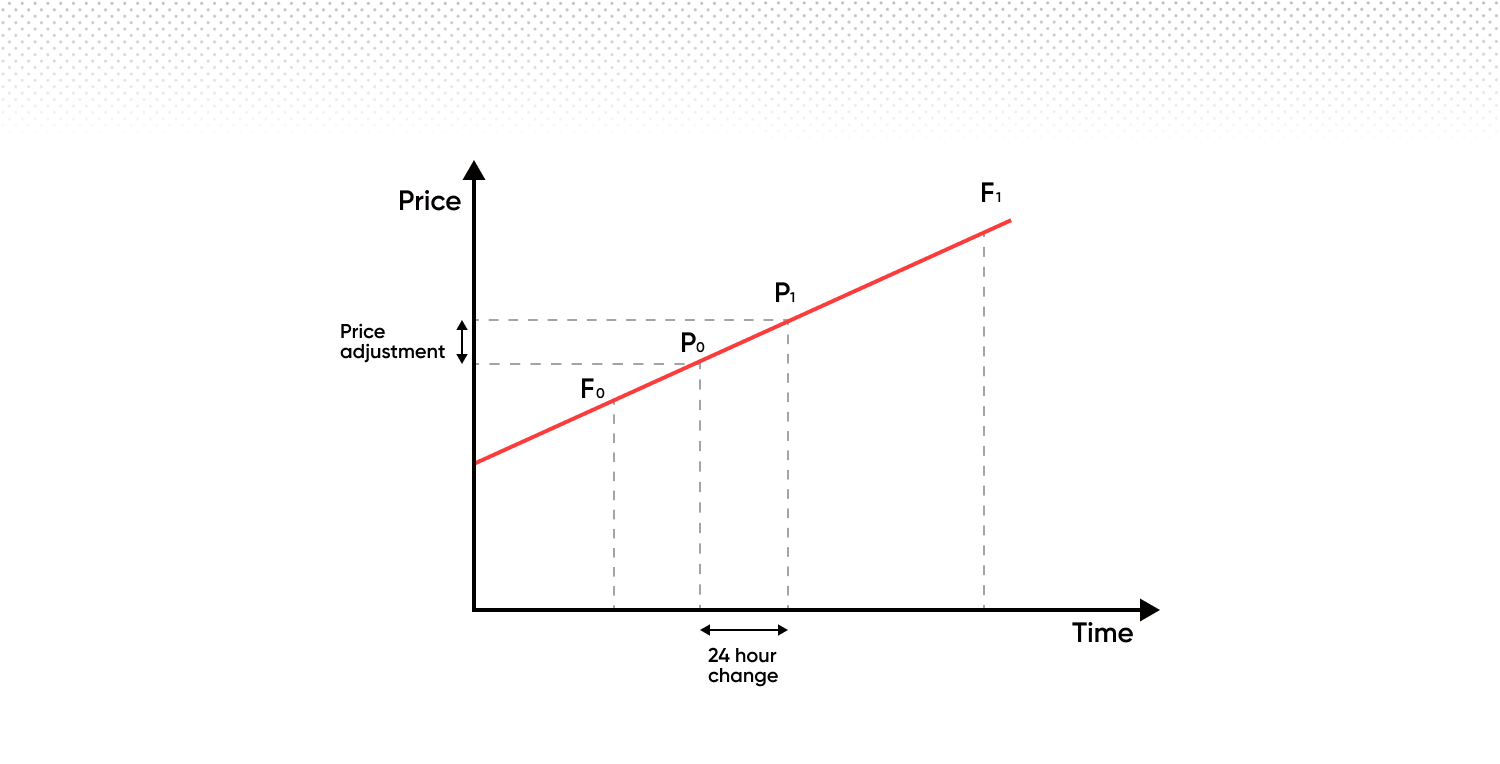
Когато договорът за близкия месец „A“ изтече, преминаваме към следващия набор от договори. Това означава, че „B“ става новото „A“, а договорът, който изтича след новото „A“, става новото „B“. Този процес продължава, така че винаги има плавен преход от един договор към следващия.
Това означава, че при прехода нашето ценообразуване ще се основава 100% на договора за близкия месец, след което ще се движи линейно към договора за следващия месец.
При задържане на позиции през нощта се прилага следното:
Административна такса (такса за задържане през нощта)
Това е фиксирана такса от 0.01096%, начислявана ежедневно за поддържане на отворена позиция през нощта.
Дневна корекция на премията
Дневната корекция на премията (DPA) представлява корекция на цената, а не такса или начисление. Тя се прилага към определени CFD и нокаут позиции, отнасящи се до суровини, индекси, облигации или лихвени проценти, и съществува независимо от административната такса.
Какво прави тя
DPA отразява разликите в оценката между последователните падежи на базовите фючърсни договори. Тя поддържа непрекъснатост на цените във времето, като съобразява стойността на позицията ви със справедливата стойност.
Как влияе на сметката ви
DPA се прилага ежедневно и води или до дебит, или до кредит в зависимост от посоката на позицията ви:
- Дългите позиции могат да получат ежедневен дебит
- Късите позиции могат да получат ежедневен кредит
Въпреки че DPA е предназначена да има неутрален ефект върху общата икономическа стойност на позицията ви, когато се комбинира със съответното движение на цената, тя може да повлияе на показваните печалби и загуби и на салдото по сметката ви ежедневно. Тя може също да повлияе на наличния ви маржин и на риска от затваряне на позицията.
Ето пример, използващ реални цени за природен газ — суровина с различни цени за договорите, изтичащи през всеки следващ месец. На втората графика можете да видите относителната промяна в стойността на всеки месечен договор. Тези промени се дължат на сезонното търсене и предлагане, а не на пазарните очаквания за бъдещите цени. С други думи, природният газ обикновено струва повече за закупуване през зимата, отколкото през лятото.
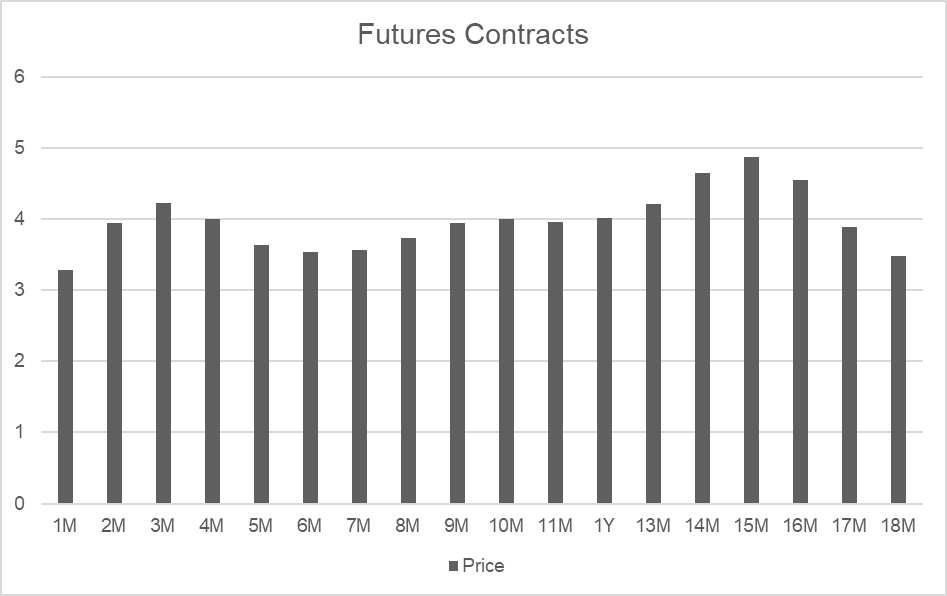
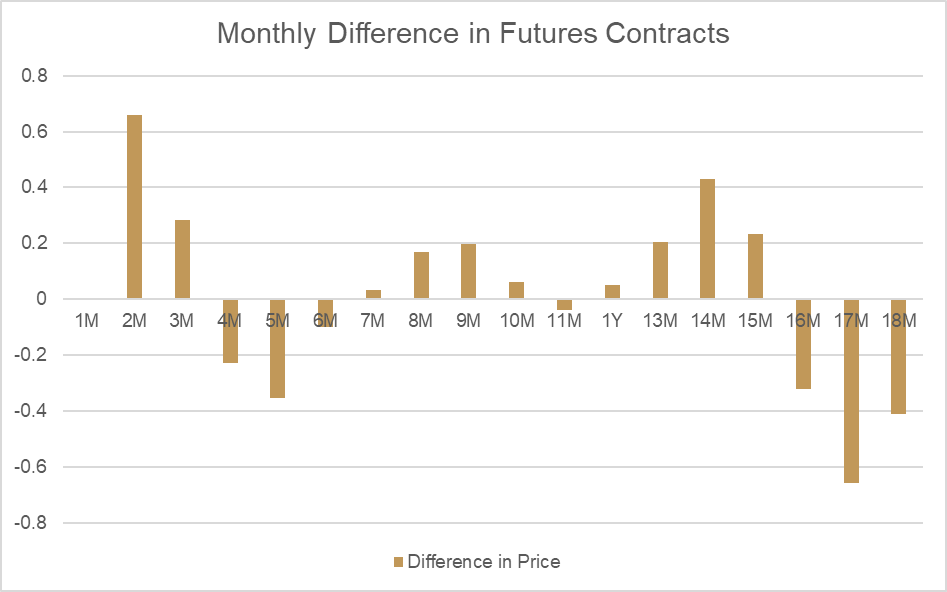
Сравнявайки месец 2 и месец 3, можем да видим голяма разлика в цените (известна като „справедлива стойност“):
| Дата на изтичане | Период | Цена |
| 30 дни | 2M | 3.938 |
| 64 дни | 3M | 4.221 |
| Разлика | 0.283 |
Ако разгледаме как тази цена се променя ежедневно между тези две точки, можем да изчислим корекцията на справедливата стойност, която би била приложена като Дневна корекция на премията. Тъй като месец 2 е по-нисък от месец 3, оценъчната цена на спот суровината естествено ще се повишава всеки ден в съответствие с промяната в справедливата стойност.
За да компенсираме това въздействие върху отворените позиции, еквивалентна корекция се приспада от сметките, притежаващи дълги позиции. За късите позиции същата сума се кредитира. Общият ефект от корекцията на справедливата стойност върху оценъчната цена и салдото по сметката е нулев.
| Брой дни | Промяна на ден |
| 34 | 0.00832 |
| Резултат за дълга позиция | Сума |
| Печалба/загуба | 0.00832 |
| Корекция | -0.00832 |
| Нетен ефект | 0 |
| Резултат за къса позиция | Сума |
| Печалба/загуба | -0.00832 |
| Корекция | 0.00832 |
| Нетен ефект | 0 |
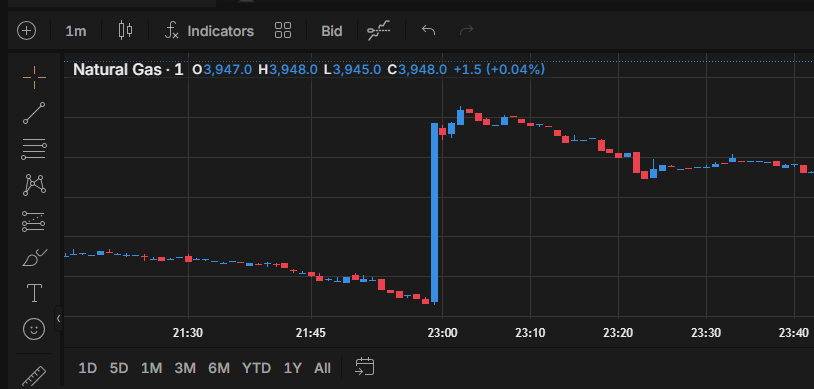
Дневната корекция на премията е необходима, за да отразява промените в справедливата стойност, и прилагаме актуализираната справедлива стойност всеки ден непосредствено преди часа на затваряне на търговията с всяка суровина. Можете да видите ефекта от приложената нова справедлива стойност върху спот суровината директно на графиките на платформата, както е показано в примера по-долу.
Дневната корекция на премията не е разход или такса. Това е корекция на оценката, която поддържа непрекъснатостта на цените при суровини, индекси, облигации и лихвени проценти. За конкретна информация относно DPA за даден инструмент проверете подробностите за отделния пазар в приложението или уеб платформата.