CFD se oceňují různě v závislosti na různých faktorech. Zde si projdeme, jak oceňujeme naše trhy podle tříd aktiv, a podrobně vysvětlíme, jak jsou ceny odvozovány od cen burz a dalších institucí.
Kryptoměny
Ceny kryptoměn odvozujeme tak, že přebíráme prodejní a nákupní ceny z různých známých kryptoměnových burz. Tyto ceny následně agregujeme, abychom získali konsolidovanou středovou cenu, kolem které stanovíme vlastní spread. Díky tomu je spread v různých částech dne mnohem stabilnější.
Příklad
Podívejme se, jak bychom v hypotetickém okamžiku stanovili cenu bitcoinu (BTC).
Vycházíme z aktuálních cen na třech burzách: 99 500/99 700 USD, 99 550/99 750 USD a 99 520/99 720 USD. Poté vypočítáme středové ceny a agregujeme je na hodnotu 99 623 USD.
K této ceně přidáme spread ve výši 200 USD*, čímž získáme cenu Capital.com 99 523/99 723 USD.
Akcie
Při oceňování akcií vycházíme z prodejních a nákupních cen jednotlivých akcií na příslušné burze a k těmto cenám následně přidáváme přirážku. To znamená, že obchodujete za „skutečné“ ceny podkladového trhu pouze s malou úpravou zohledňující náš poplatek. Znamená to také, že naše cena bude odrážet změny spreadu podkladového trhu způsobené změnami likvidity.
Příklad
- Řekněme, že jedna fyzická akcie na podkladovém trhu má prodejní cenu 99,95 USD a nákupní cenu 100,05 USD.
- Když s námi obchodujete s touto akcií jako derivátem (např. CFD), přidáme k této ceně pevnou přirážku 0,05 USD na každé straně. Naše prodejní cena tak bude 99,90 USD a nákupní cena 100,10 USD. To znamená, že náš spread činí 0,20 USD.
- Pokud se spread podkladového trhu rozšíří na 99,80/100,20, naše pevná přirážka 0,05 povede k ceně 99,75/100,25. To znamená, že náš spread nyní činí 0,50 USD.
Forex a spotové kovy
Na rozdíl od ostatních produktů se spotový forex a kovy na podkladovém trhu neobchodují na centralizované burze. Neexistuje proto žádný centrální referenční bod, od kterého by brokeři mohli odvodit svou cenu, a ceny se obvykle počítají prostřednictvím řady OTC (mimoburzovních) protistran. Těmi mohou být investiční banky i další brokeři.
Tyto ceny podléhají proměnlivým spreadům v závislosti na tržních podmínkách. Ve společnosti Capital.com je agregujeme a následně k nim přidáváme malý dodatečný spread (náš transakční poplatek) v závislosti na trhu.
Příklad
- Podívejme se, jak bychom v určitém okamžiku stanovili cenu EUR/USD.
- Agregujeme ceny od tří protistran: 1,12345/1,12355, 1,12350/1,12360 a 1,12348/1,12358. Získáme tak konsolidovanou cenu 1,12348/1,12358.
- K této ceně přidáme spread (např.) 0,00006, čímž získáme cenu Capital.com 1,12345/1,12361.
Indexy
Naše ceny hotovostních indexů vycházejí ze středové ceny našich poskytovatelů cen, ke které přičítáme nebo od které odečítáme spread.
Spready indexů stanovujeme podle jednotlivých částí dne, obvykle tak, aby odrážely změny likvidity podkladového trhu. Náš spread je zpravidla nejširší, když je podkladový futures trh uzavřený, a nejužší během hlavní obchodní seance s akciemi.
Vzhledem k tomu, že s hotovostními indexy lze obchodovat na podkladovém trhu, mnoho poskytovatelů cen včetně nás odvozuje jejich hotovostní cenu z ceny futures a upravuje ji o reálnou hodnotu, která zohledňuje očekávané dividendy akcií tvořících index a příslušné tržní úrokové sazby.
Reálná hodnota představuje hodnotu, kterou by index měl mít na dokonalém trhu bez arbitrážních příležitostí.
Denní úprava prémie u indexů
U pozic CFD a knock-out, které se vztahují k indexům, může být uplatněna denní úprava prémie (DPA). Jedná se o oceňovací úpravu, která odráží rozdíly v cenách mezi po sobě následujícími splatnostmi podkladových futures kontraktů a která je podrobně vysvětlena níže.
Komodity a index VIX
U nás můžete obchodovat jak spotové ceny komodit (někdy také nazývané „komodity bez data splatnosti“), tak futures na komodity.
Jak oceňujeme komoditní futures trhy
Komoditní futures oceňujeme přidáním našeho spreadu k ceně podkladového trhu. Cena, za kterou obchodujete, již spread zahrnuje.
Spready se mohou měnit. Nejnovější hodnoty najdete v podrobnostech jednotlivých trhů v aplikaci nebo na webové platformě.
Burzy, ze kterých získáváme ceny komoditních futures, jsou:
- Ropa Brent: ICE Futures Europe
- Emise uhlíku: ICE Futures Europe
- Ropa: New York Mercantile Exchange (NYMEX)
- Kakao US: ICE Futures US
- Zemní plyn: New York Mercantile Exchange (NYMEX)
Všechny kontrakty expirují k určeným budoucím datům a vypořádávají se v hotovosti, takže vám komodita nikdy nebude fyzicky doručena.
Jak oceňujeme spotové komoditní trhy
Ceny našich spotových komodit určujeme pomocí dvou nejbližších futures kontraktů dané komodity, protože s nimi se obvykle obchoduje nejvíce.
V průběhu času se naše cena bez data splatnosti postupně posouvá od ceny nejbližšího kontraktu k následujícímu kontraktu, aby nebylo nutné stanovit datum expirace (někdy nazývané datum rolloveru).
V našem systému:
- „Front month contract“ (kontrakt s nejbližší expirací) se označuje jako „A“.
- „Back month contract“ (kontrakt s druhou nejbližší expirací) se označuje jako „B“.
- Naše cena (P0 a P1 v níže uvedeném diagramu) se mezi těmito dvěma body expirace postupně posouvá od ceny „A“ směrem k ceně „B“.
- Cena „B“ může být vyšší nebo nižší než cena „A“, v níže uvedeném příkladu je však vyšší.
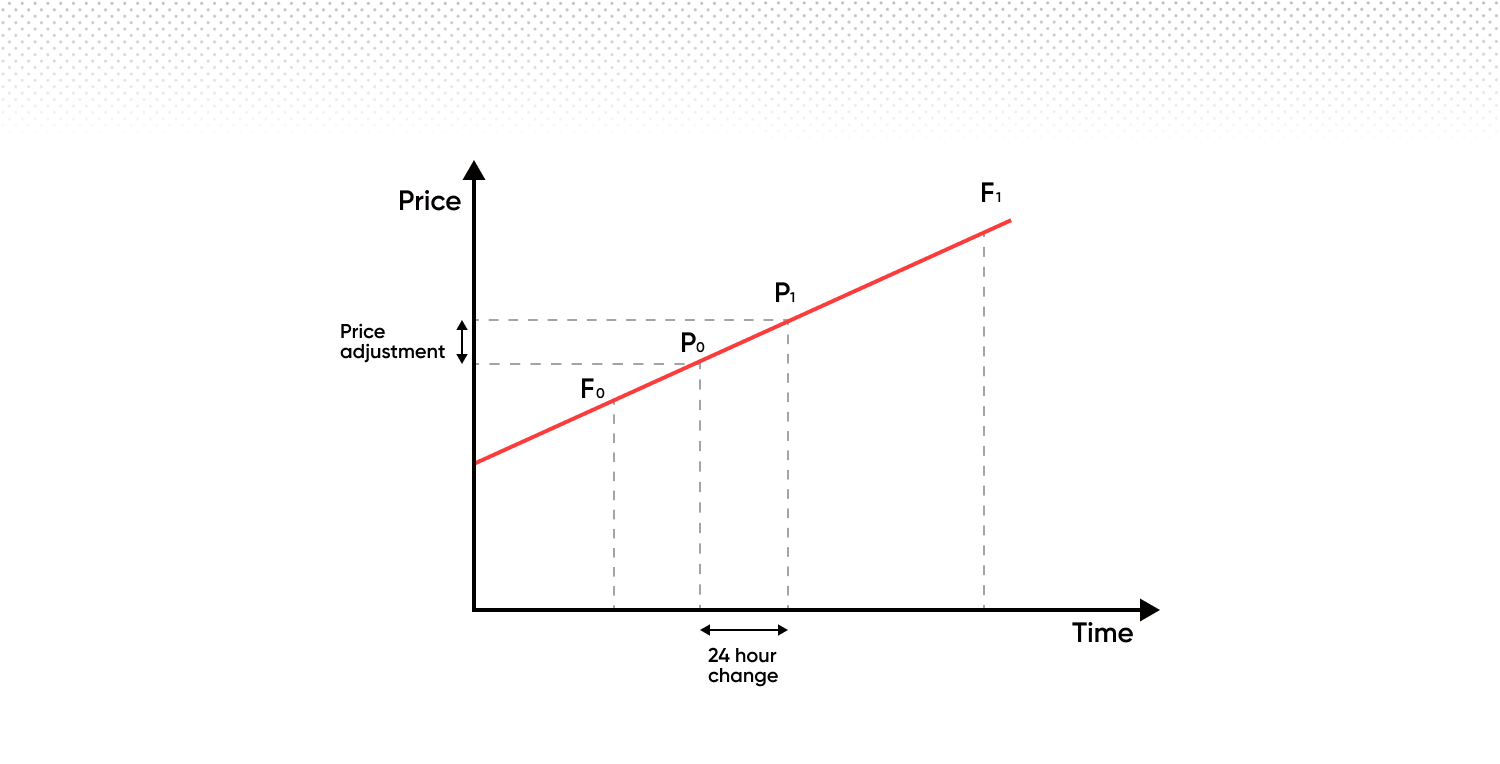
Když kontrakt „A“ s nejbližší expirací expiruje, přecházíme na další skupinu kontraktů. To znamená, že „B“ se stává novým „A“ a kontrakt s expirací následující po novém „A“ se stává novým „B“. Tento proces pokračuje, takže vždy dochází k plynulému přechodu z jednoho kontraktu na další.
To znamená, že při přechodu bude naše cena založena ze 100 % na kontraktu s nejbližší expirací a následně se bude lineárně posouvat směrem k kontraktu s pozdější expirací.
Při držení pozic přes noc platí následující:
Administrativní poplatek (poplatek za držení přes noc)
Jedná se o pevný poplatek ve výši 0,01096 % účtovaný denně za držení otevřené pozice přes noc.
Denní úprava prémie
Denní úprava prémie (DPA) je úprava ceny, nikoli poplatek ani platba. Vztahuje se na určité pozice CFD a knock-out týkající se komodit, indexů, dluhopisů nebo úrokových sazeb a existuje nezávisle na administrativním poplatku.
Jaký má účinek
DPA odráží rozdíly v ocenění mezi po sobě následujícími splatnostmi podkladových futures kontraktů. Zachovává kontinuitu cen v průběhu času tím, že přizpůsobuje hodnotu vaší pozice reálné hodnotě.
Jak ovlivňuje váš účet
DPA se uplatňuje denně a v závislosti na směru vaší pozice vede buď k odepsání, nebo k připsání částky:
- U dlouhých pozic může dojít k dennímu odepsání částky
- U krátkých pozic může dojít k dennímu připsání částky
Ačkoli je DPA navržena tak, aby v kombinaci s odpovídajícím pohybem ceny měla neutrální dopad na celkovou ekonomickou hodnotu vaší pozice, může ze dne na den ovlivnit zobrazený zisk a ztrátu a zůstatek na účtu. Může také ovlivnit dostupnou marži a riziko uzavření pozice.
Zde je příklad s použitím skutečných cen zemního plynu, komodity s různými cenami kontraktů expirujících v jednotlivých budoucích měsících. Na druhém grafu můžete vidět relativní změnu hodnoty jednotlivých měsíčních kontraktů. Tyto změny jsou způsobeny sezónní nabídkou a poptávkou, nikoli očekáváním budoucích cen na trhu. Jinými slovy, zemní plyn je obvykle dražší v zimě než v létě.
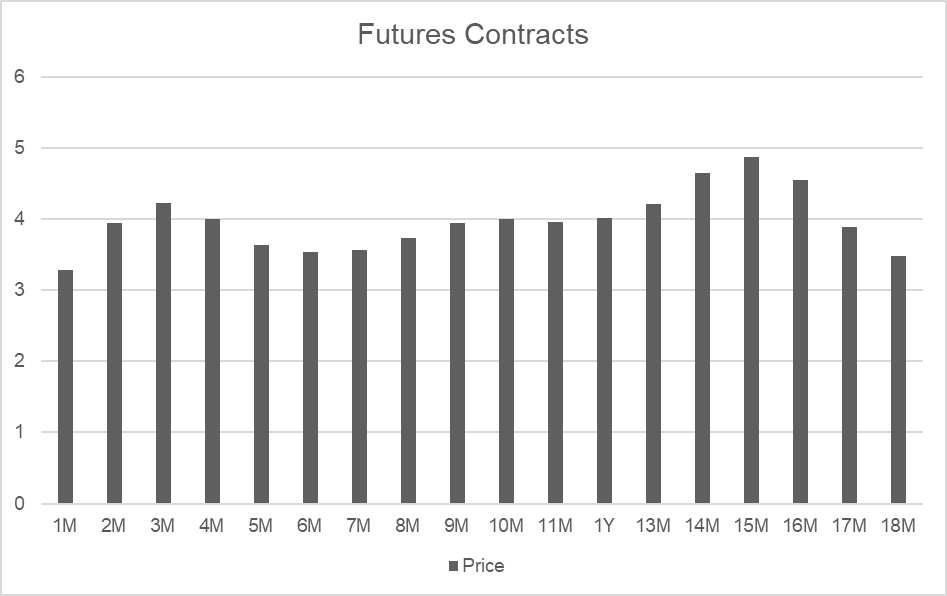
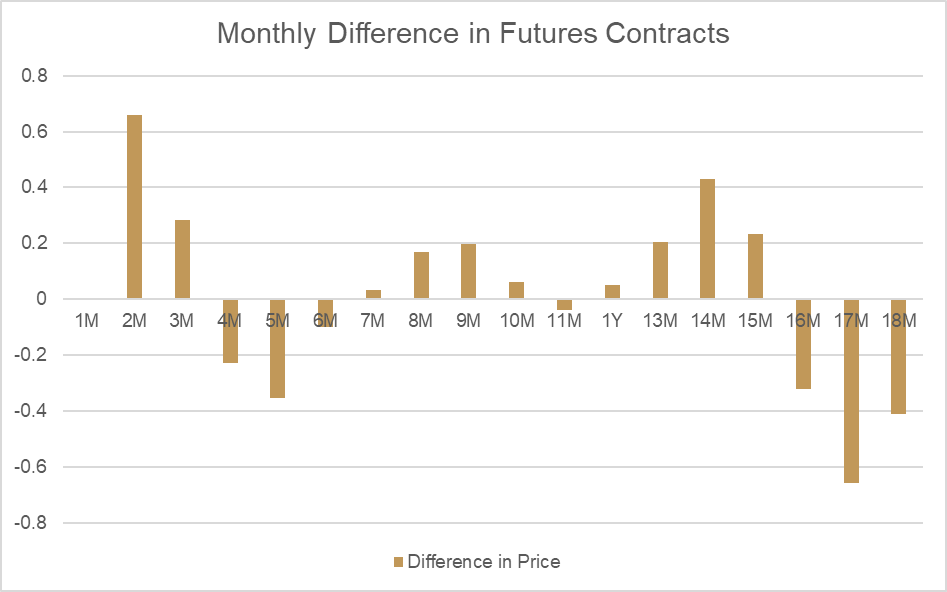
Při porovnání 2. a 3. měsíce vidíme velký rozdíl v cenách (známý jako „reálná hodnota“):
| Datum expirace | Období | Cena |
| 30 dní | 2M | 3,938 |
| 64 dní | 3M | 4,221 |
| Rozdíl | 0,283 |
Pokud se podíváme na to, jak se tato cena mezi těmito dvěma body mění každý den, můžeme vypočítat úpravu reálné hodnoty, která by byla uplatněna jako denní úprava prémie. Jelikož je cena ve 2. měsíci nižší než ve 3. měsíci, bude se oceňovací cena spotové komodity každý den přirozeně zvyšovat v souladu se změnou reálné hodnoty.
Pro kompenzaci tohoto dopadu na otevřené pozice se z účtů s dlouhými pozicemi odečte odpovídající úprava. U krátkých pozic se stejná částka připíše. Celkový účinek úpravy reálné hodnoty na oceňovací cenu a zůstatek na účtu je nulový.
| Počet dní | Změna za den |
| 34 | 0,00832 |
| Výsledek dlouhé pozice | Částka |
| Zisk/ztráta | 0,00832 |
| Úprava | -0,00832 |
| Čistý dopad | 0 |
| Výsledek krátké pozice | Částka |
| Zisk/ztráta | -0,00832 |
| Úprava | 0,00832 |
| Čistý dopad | 0 |
Denní úprava prémie je nezbytná k zohlednění změn reálné hodnoty a aktualizovanou reálnou hodnotu uplatňujeme každý den těsně před uzavírací dobou obchodování s danou komoditou. Dopad nové reálné hodnoty uplatněné na spotovou komoditu můžete vidět přímo v grafech platformy, jak je znázorněno v níže uvedeném příkladu.
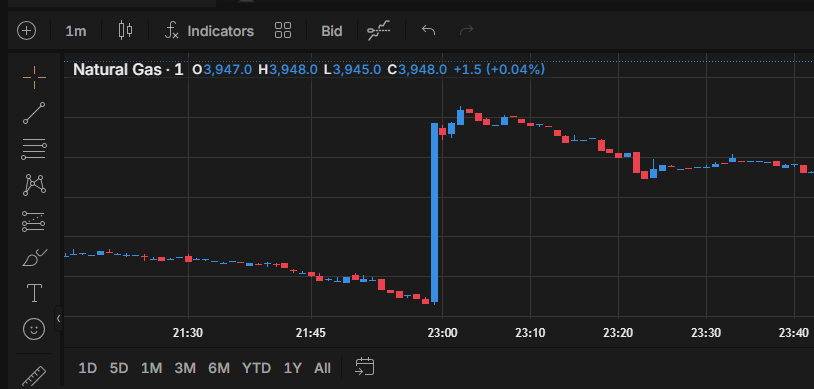
Denní úprava prémie není náklad ani poplatek. Jedná se o úpravu ocenění, která zachovává kontinuitu cen u komodit, indexů, dluhopisů a úrokových sazeb. Konkrétní informace o DPA pro daný nástroj najdete v podrobnostech jednotlivých trhů v aplikaci nebo na webové platformě.