CFD'er prissættes forskelligt afhængigt af forskellige faktorer. Her gennemgår vi, hvordan vi fastsætter priserne på vores markeder efter aktivklasse, og beskriver, hvordan priserne udledes fra børser og andre institutioner.
Kryptovalutaer
Vi udleder vores kryptovalutapriser ved at tage salgs- og købspriser fra forskellige velkendte kryptovalutabørser. Derefter samler vi disse priser for at få en konsolideret middelpris, som vi bruger til at lægge vores eget spread omkring. Det giver et langt mere stabilt spread på forskellige tidspunkter af dagen.
Eksempel
Lad os se på, hvordan vi prissætter Bitcoin (BTC) på et hypotetisk tidspunkt.
Vi tager udgangspunkt i aktuelle priser fra tre børser på $99,500/$99,700, $99,550/$99,750 og $99,520/$99,720. Derefter beregner vi middelpriserne og samler dem til en pris på $99,623.
På denne pris anvender vi et spread på $200* for at få Capital.com-prisen $99,523/$99,723.
Aktier
For vores aktiepriser tager vi de underliggende børsers salgs- og købspriser for hver aktie og lægger derefter et tillæg til disse priser. Det betyder, at du handler til de ‘ægte’ priser fra det underliggende marked med blot en mindre justering for vores gebyr. Det betyder også, at vores pris afspejler udsving i spreadet på det underliggende marked som følge af ændringer i likviditeten.
Eksempel
- Lad os sige, at en fysisk aktie på det underliggende marked har en salgspris på $99.95 og en købspris på $100.05.
- Når du handler aktien hos os som et derivat (f.eks. CFD), lægger vi et fast tillæg på $0.05 på hver side af denne pris, så vores salgspris bliver $99.90 og vores købspris $100.10. Det betyder, at vores spread er 0.20.
- Hvis spreadet på det underliggende marked udvides til 99.80/100.20, giver vores faste tillæg på 0.05 en pris på 99.75/100.25. Det betyder, at vores spread nu er 0.50.
Forex og spotmetaller
I modsætning til resten af vores udbud handles spot-forex og metaller ikke på en centraliseret børs på det underliggende marked. Det betyder, at der ikke findes noget centralt referencepunkt, som brokerne kan udlede deres pris fra, og priserne beregnes derfor typisk gennem en række OTC-modparter (over-the-counter). Disse kan være alt fra investeringsbanker til andre børsmæglere.
Disse priser er underlagt variable spreads afhængigt af markedsforholdene. Hos Capital.com samler vi dem og tilføjer efterfølgende et mindre ekstra spread (vores transaktionsgebyr) afhængigt af markedet.
Eksempel
- Lad os se på, hvordan vi prissætter EUR/USD på et givent tidspunkt.
- Vi samler priser fra tre modparter på 1.12345/1.12355, 1.12350/1.12360 og 1.12348/1.12358 til en konsolideret pris på 1.12348/1.12358.
- På denne pris anvender vi et spread på (f.eks.) 0.00006 for at få Capital.com-prisen 1.12345/1.12361.
Indeks
Vores priser på kontantindeks udledes fra vores prisudbyderes middelpris, hvor spreadet trækkes fra eller lægges til.
Vi fastsætter vores indeks-spreads baseret på tidspunkter i løbet af dagen, normalt for at afspejle ændringer i markedets underliggende likviditet. Vores spread vil typisk være bredest, når det underliggende futuresmarked er lukket, og smallest under den primære aktiehandelssession.
Da kontantindeks kan handles på det underliggende marked, vil mange prisudbydere, herunder os, udlede kontantprisen ved at tage futuresprisen og justere den for fair value, som udgøres af de forventede udbytter fra de aktier, der indgår i indekset, samt de relevante markedsrenter.
Fair value repræsenterer, hvad indekset burde være værd på et perfekt marked uden arbitragemuligheder.
Daglig præmiejustering på indeks
For CFD- og knock-out-positioner, der refererer til indeks, kan der gælde en daglig præmiejustering (DPA), som er en værdiansættelsesjustering, der afspejler prisforskelle mellem efterfølgende udløb for de underliggende futureskontrakter, og som forklares fuldt ud nedenfor.
Råvarer og VIX-indekset
Du kan handle både spotpriser på råvarer (også undertiden kaldet ‘udaterede råvarer’) og råvarefutures hos os.
Sådan prissætter vi råvarefuturesmarkeder
Vi prissætter vores råvarefutures ved at lægge vores spread til den underliggende markedspris. Den pris, du handler til, inkluderer allerede spreadet.
Spreads kan ændre sig. Se de individuelle markedsoplysninger i appen eller på webplatformen for de seneste tal.
De børser, som vi henter vores priser på råvarefutures fra, er:
- Brentolie: ICE Futures Europe
- CO2-kvoter: ICE Futures Europe
- Råolie: New York Mercantile Exchange (NYMEX)
- Kakao USA: ICE Futures US
- Naturgas: New York Mercantile Exchange (NYMEX)
Alle kontrakter udløber på angivne fremtidige datoer og afregnes kontant, så du vil aldrig modtage levering af en råvare.
Sådan prissætter vi spotmarkeder for råvarer
Vi fastsætter priserne på vores spotmarkeder for råvarer ved hjælp af de to nærmeste futureskontrakter for en råvare, da disse normalt er de mest handlede.
Over tid flyttes vores udaterede pris gradvist fra prisen på den nærmeste kontrakt til den næste for at undgå behovet for en udløbsdato (undertiden kaldet en rollover-dato).
I vores system:
- ‘Front month-kontrakten’ (den, der udløber først) kaldes ‘A’.
- ‘Back month-kontrakten’ (den, der udløber næstførst) kaldes ‘B’.
- Vores pris (P0 og P1 i diagrammet nedenfor) bevæger sig gradvist fra prisen på ‘A’ mod prisen på ‘B’ mellem disse to udløbstidspunkter.
- Prisen på ‘B’ kan være højere eller lavere end prisen på ‘A’, men i eksemplet nedenfor er den højere.
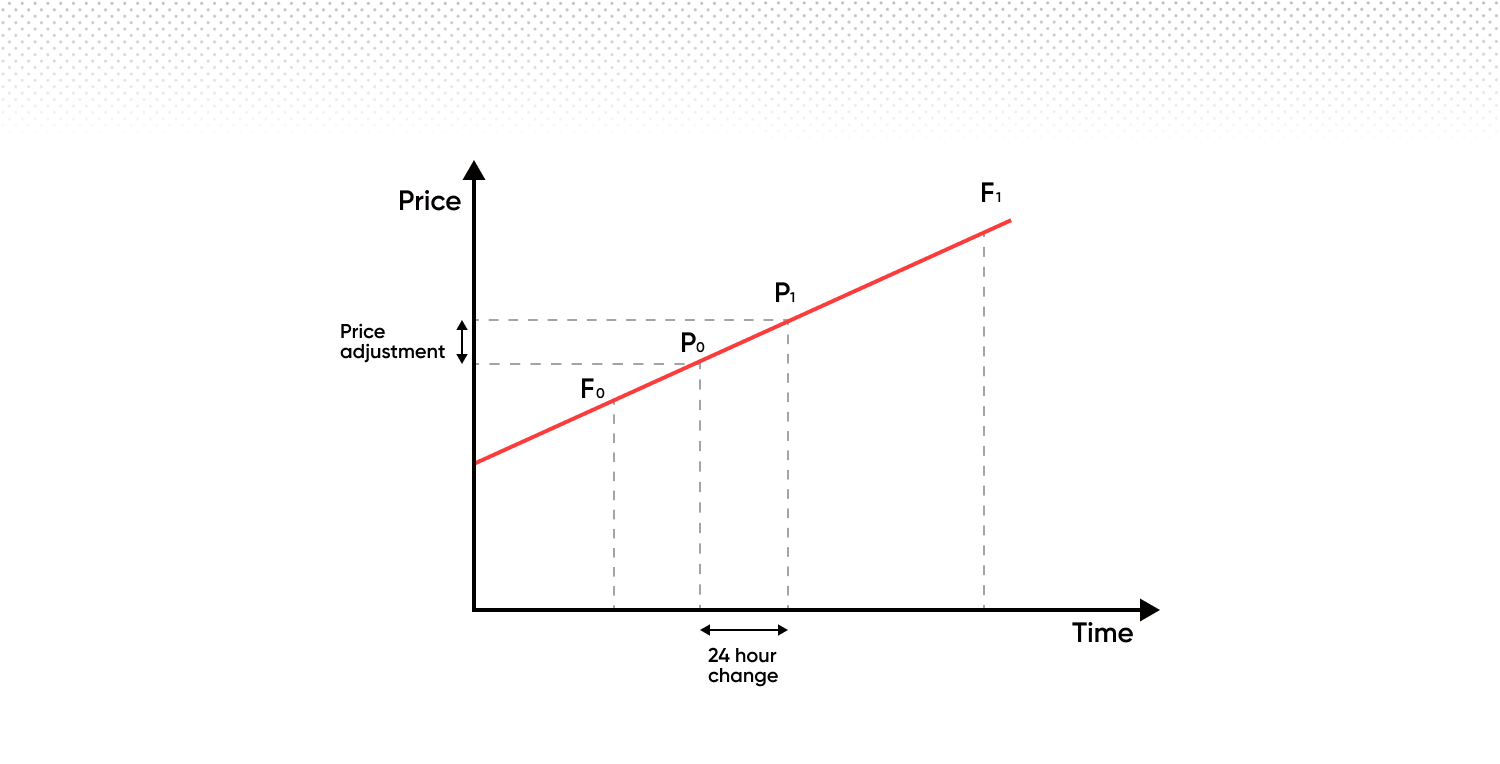
Når front month-kontrakten ‘A’ udløber, skifter vi til det næste sæt kontrakter. Det betyder, at ‘B’ bliver den nye ‘A’, og den kontrakt, der udløber efter den nye ‘A’, bliver den nye ‘B’. Denne proces fortsætter, så der altid er en jævn overgang fra den ene kontrakt til den næste.
Det betyder, at vores pris ved overgangen vil være baseret 100 % på front month-kontrakten og derefter bevæge sig lineært mod back month.
Ved overnight-beholdning af positioner gælder følgende:
Administrationsgebyr (overnight-gebyr)
Dette er et fast gebyr på 0.01096 %, der opkræves dagligt for at opretholde en åben position overnight.
Daglig præmiejustering
Den daglige præmiejustering (DPA) er en prisjustering, ikke et gebyr eller en omkostning. Den gælder for visse CFD- og knock-out-positioner, der refererer til råvarer, indeks, obligationer eller renter, og eksisterer uafhængigt af administrationsgebyret.
Hvad den gør
DPA'en afspejler værdiansættelsesforskelle mellem efterfølgende udløb for de underliggende futureskontrakter. Den opretholder kontinuitet i prissætningen over tid ved at tilpasse værdien af din position til fair value.
Sådan påvirker den din konto
DPA'en anvendes dagligt og resulterer enten i en debitering eller en kreditering afhængigt af retningen på din position:
- Lange positioner kan medføre en daglig debitering
- Korte positioner kan medføre en daglig kreditering
Selvom DPA'en er udformet til at have en neutral effekt på den samlede økonomiske værdi af din position, når den kombineres med den tilsvarende prisbevægelse, kan den påvirke dit viste resultat og din kontosaldo fra dag til dag. Den kan også påvirke din tilgængelige margin og risikoen for, at positionen lukkes.
Her er et eksempel med reelle priser på naturgas, en råvare med forskellige priser for kontrakter, der udløber i hver sin fremtidige måned. Du kan se en relativ ændring i værdien af hver månedlig kontrakt i det andet diagram. Disse ændringer skyldes sæsonbestemt udbud og efterspørgsel, ikke markedets forventninger til fremtidige priser. Med andre ord koster naturgas typisk mere at købe om vinteren end om sommeren.
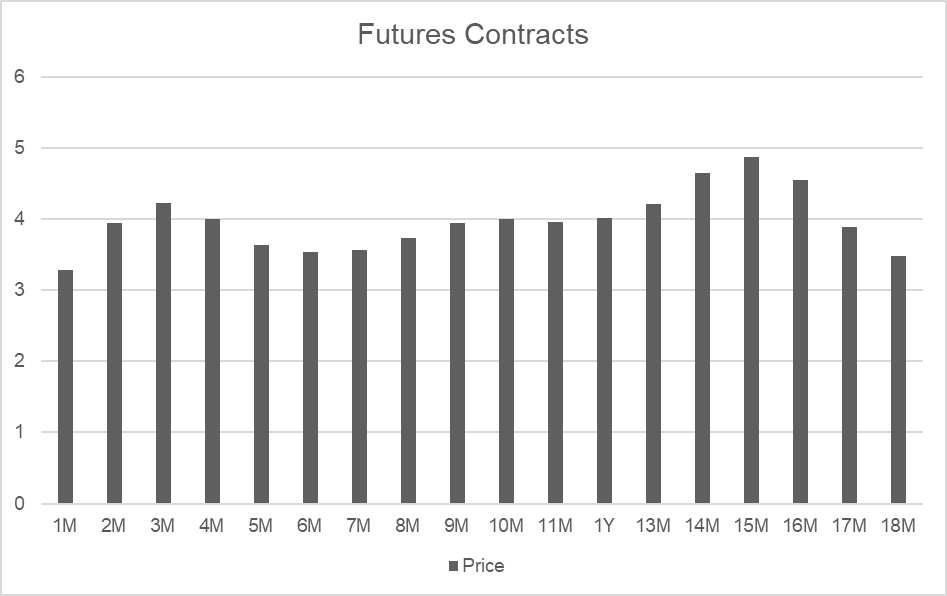
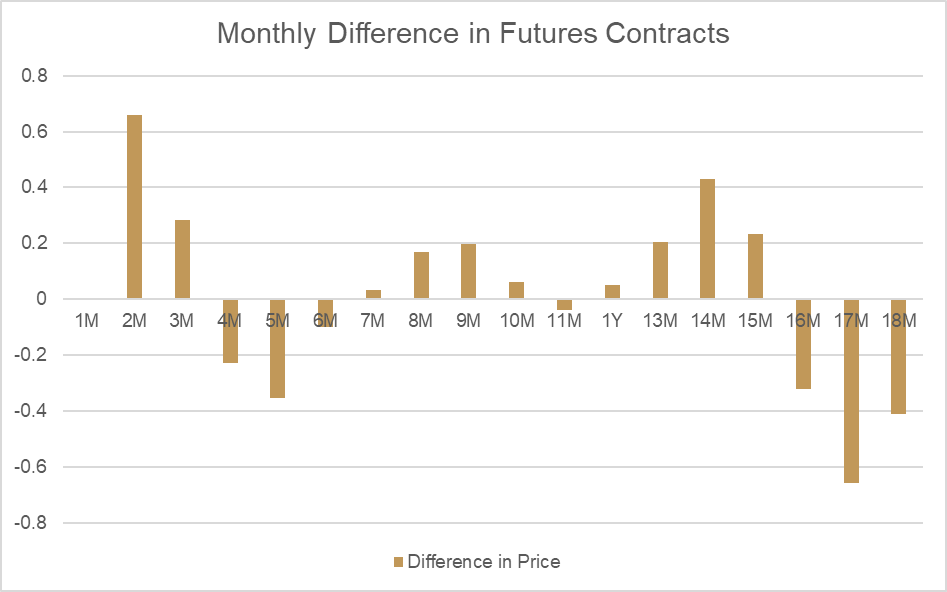
Hvis vi sammenligner måned 2 og måned 3, kan vi se, at der er en stor forskel i priserne (kendt som ‘fair value’):
| Udløbsdato | Periode | Pris |
| 30 dage | 2M | 3.938 |
| 64 dage | 3M | 4.221 |
| Forskel | 0.283 |
Hvis vi ser på, hvordan denne pris ændrer sig pr. dag mellem disse to punkter, kan vi beregne den fair value-justering, der ville blive anvendt som en daglig præmiejustering. Da måned 2 er lavere end måned 3, vil værdiansættelsesprisen på spotråvaren naturligt stige hver dag i takt med ændringen i fair value.
For at udligne denne påvirkning af åbne positioner trækkes en tilsvarende justering fra konti, der har lange positioner. For korte positioner krediteres det samme beløb. Den samlede effekt af fair value-justeringen på både værdiansættelsesprisen og kontosaldoen er nul.
| Antal dage | Ændring pr. dag |
| 34 | 0.00832 |
| Resultat for lang position | Beløb |
| Resultat | 0.00832 |
| Justering | -0.00832 |
| Nettoeffekt | 0 |
| Resultat for kort position | Beløb |
| Resultat | -0.00832 |
| Justering | 0.00832 |
| Nettoeffekt | 0 |
Den daglige præmiejustering er nødvendig for at afspejle ændringer i fair value, og vi anvender den opdaterede fair value hver dag umiddelbart før lukketid for handel med den enkelte råvare. Du kan se effekten af den nye fair value, der anvendes på en spotråvare, direkte i platformens diagrammer som vist i eksemplet nedenfor.
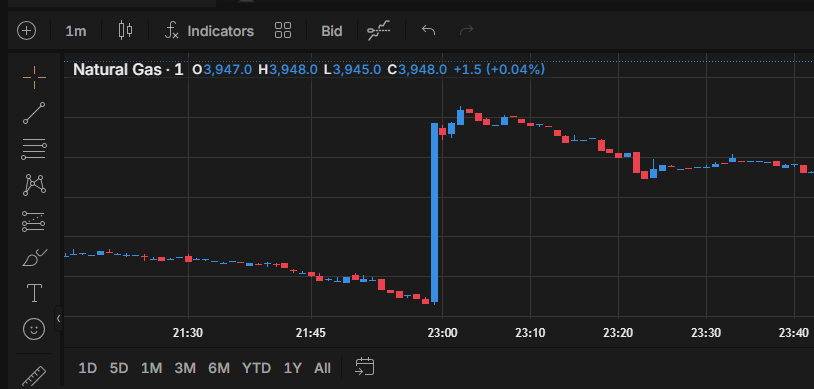
Den daglige præmiejustering er ikke en omkostning eller et gebyr. Det er en værdiansættelsesjustering, der opretholder kontinuitet i prissætningen på tværs af råvarer, indeks, obligationer og renter. Du kan finde specifikke DPA-oplysninger for et givent instrument i de individuelle markedsoplysninger i appen eller på webplatformen.