Los CFD tienen precios diferentes en función de varios factores. Aquí explicaremos cómo establecemos los precios de nuestros mercados por clase de activo, detallando cómo se derivan los precios de los de las bolsas y otras instituciones.
Criptomonedas
Derivamos los precios de nuestras criptomonedas tomando los precios de venta y compra de varias plataformas de intercambio de criptomonedas conocidas. Después, agregamos estos precios para obtener un precio medio consolidado, sobre el que aplicamos nuestro propio diferencial. Esto proporciona un diferencial mucho más estable en los distintos momentos del día.
Ejemplo
Veamos cómo establecemos el precio de Bitcoin (BTC) en un momento hipotético.
Tomamos los precios actuales de tres plataformas de intercambio: 99.500 $/99.700 $, 99.550 $/99.750 $ y 99.520 $/99.720 $. Después, calculamos los precios medios y los agregamos para obtener un precio de 99.623 $.
A este precio le aplicamos un diferencial de 200 $* para obtener el precio de Capital.com de 99.523 $/99.723 $.
Acciones
Para establecer el precio de nuestras acciones, tomamos los precios de venta y compra subyacentes de cada acción y después aplicamos un margen de beneficio a estos precios. Esto significa que operas con los precios «reales» del mercado subyacente, con solo un pequeño ajuste correspondiente a nuestra comisión. También significa que nuestro precio reflejará las fluctuaciones del diferencial del mercado subyacente debido a cambios en la liquidez.
Ejemplo
- Supongamos que una acción física en el mercado subyacente tiene un precio de venta de 99,95 $ y un precio de compra de 100,05 $.
- Cuando operas con nosotros con esa acción como derivado (por ejemplo, un CFD), aplicaremos un margen de beneficio fijo de 0,05 $ a cada lado de este precio, lo que hará que nuestro precio de venta sea de 99,90 $ y nuestro precio de compra sea de 100,10 $. Esto significa que nuestro diferencial es de 0,20.
- Si el mercado subyacente amplía su diferencial a 99,80/100,20, nuestro margen de beneficio fijo de 0,05 hará que nuestro precio sea de 99,75/100,25. Esto significa que nuestro diferencial ahora es de 0,50.
Forex y metales al contado
A diferencia del resto de nuestras ofertas, el forex y los metales al contado no se negocian en una bolsa centralizada en el mercado subyacente. Esto significa que no existe un punto de referencia central del que los brókeres puedan derivar su precio y, por tanto, los precios suelen calcularse a través de una serie de contrapartes OTC (over-the-counter). Estas pueden ir desde bancos de inversión hasta otros brókeres.
Estos precios están sujetos a diferenciales variables en función de las condiciones del mercado. En Capital.com, los agregamos y posteriormente añadimos un pequeño diferencial adicional (nuestra comisión de transacción) en función del mercado.
Ejemplo
- Veamos cómo establecemos el precio de EUR/USD en un momento determinado.
- Agregamos los precios de tres contrapartes: 1,12345/1,12355, 1,12350/1,12360 y 1,12348/1,12358, para obtener un precio consolidado de 1,12348/1,12358.
- A este precio le aplicamos un diferencial de, por ejemplo, 0,00006 para obtener el precio de Capital.com de 1,12345/1,12361.
Índices
Nuestros precios de índices al contado se derivan del precio medio de nuestros proveedores de precios, al que restamos o añadimos el diferencial.
Fijamos los diferenciales de nuestros índices en función de distintos momentos del día, normalmente para reflejar los cambios en la liquidez subyacente del mercado. Nuestro diferencial suele ser más amplio cuando el mercado de futuros subyacente está cerrado y más reducido durante la sesión principal de negociación de acciones.
Dado que los índices al contado se pueden negociar en el mercado subyacente, muchos proveedores de precios, incluido el nuestro, derivan su precio al contado tomando el precio de futuros y ajustándolo por el valor razonable, que corresponde a los dividendos previstos de las acciones que componen el índice y a los tipos de interés de mercado pertinentes.
El valor razonable representa el valor que debería tener el índice en un mercado perfecto sin oportunidades de arbitraje.
Ajuste de prima diario en los índices
En las posiciones de CFD y knock-out que hacen referencia a índices, puede aplicarse un Ajuste de Prima Diario (DPA), que es un ajuste de valoración que refleja las diferencias de precios entre vencimientos sucesivos de los contratos de futuros subyacentes y que se explica detalladamente a continuación.
Materias primas e índice VIX
Con nosotros puedes operar tanto con precios al contado de materias primas (a los que a veces también se denomina «materias primas sin fecha de vencimiento») como con futuros de materias primas.
Cómo establecemos el precio de los mercados de futuros de materias primas
Establecemos el precio de nuestros futuros de materias primas añadiendo nuestro diferencial al precio del mercado subyacente. El precio al que operas ya incluye el diferencial.
Los diferenciales pueden cambiar. Consulta los detalles de cada mercado en la aplicación o en la plataforma web para conocer las cifras más recientes.
Las bolsas de las que obtenemos los precios de nuestros futuros de materias primas son:
- Petróleo Brent: ICE Futures Europe
- Emisiones de carbono: ICE Futures Europe
- Petróleo crudo: New York Mercantile Exchange (NYMEX)
- Cacao de EE. UU.: ICE Futures US
- Gas natural: New York Mercantile Exchange (NYMEX)
Todos los contratos vencen en fechas futuras especificadas y se liquidan en efectivo, por lo que nunca recibirás una materia prima.
Cómo establecemos el precio de los mercados al contado de materias primas
Determinamos los precios de nuestros mercados al contado de materias primas utilizando los dos contratos de futuros más cercanos de una materia prima, ya que normalmente son los más negociados.
Con el tiempo, nuestro precio sin fecha de vencimiento cambia gradualmente del precio del contrato más cercano al siguiente para evitar la necesidad de una fecha de vencimiento (a veces denominada fecha de rollover).
En nuestro sistema:
- El «contrato del primer mes» (el que vence antes) se denomina «A».
- El «contrato del mes posterior» (el que vence en segundo lugar) se denomina «B».
- Nuestro precio (P0 y P1 en el diagrama siguiente) se mueve gradualmente del precio de «A» hacia el precio de «B» entre estos dos puntos de vencimiento.
- El precio de «B» puede ser superior o inferior al precio de «A», aunque en el ejemplo siguiente es superior.
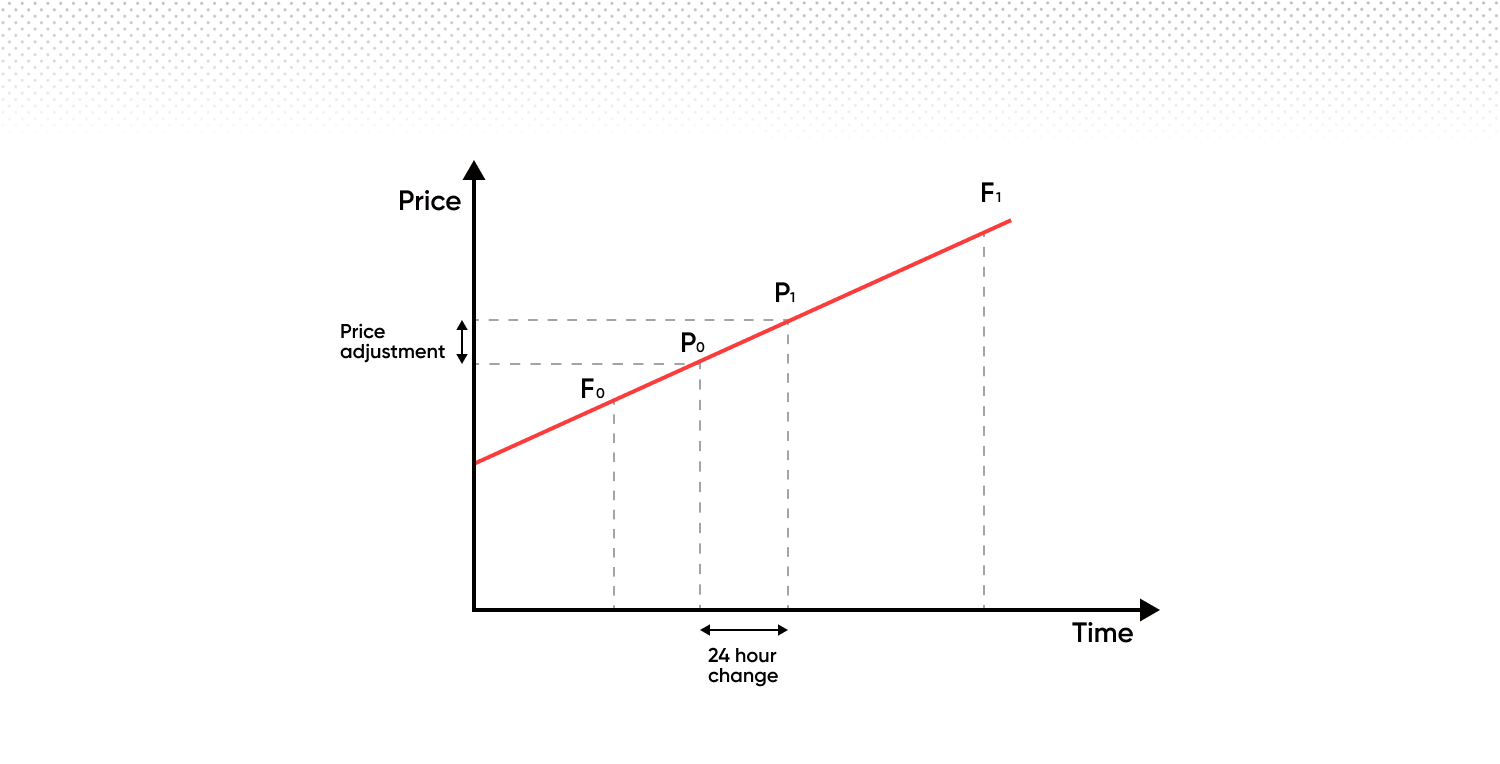
Cuando vence el contrato del primer mes «A», pasamos al siguiente conjunto de contratos. Esto significa que «B» se convierte en el nuevo «A» y que el contrato que vence después del nuevo «A» se convierte en el nuevo «B». Este proceso continúa, de modo que siempre haya una transición fluida de un contrato al siguiente.
Esto significa que, cuando hacemos la transición, nuestros precios se basan en un 100 % en el contrato del primer mes y después avanzan de forma lineal hacia el mes posterior.
Al mantener posiciones durante la noche, se aplica lo siguiente:
Comisión administrativa (comisión por mantenimiento nocturno)
Esta es una comisión fija del 0,01096 % que se cobra diariamente por mantener una posición abierta durante la noche.
Ajuste de prima diario
El Ajuste de Prima Diario (DPA) es un ajuste de precios, no una comisión ni un cargo. Se aplica a determinadas posiciones de CFD y knock-out que hacen referencia a materias primas, índices, bonos o tipos de interés, y existe independientemente de la comisión administrativa.
Qué hace
El DPA refleja las diferencias de valoración entre vencimientos sucesivos de los contratos de futuros subyacentes. Mantiene la continuidad de los precios a lo largo del tiempo al alinear el valor de tu posición con el valor razonable.
Cómo afecta a tu cuenta
El DPA se aplica diariamente y genera un débito o un crédito, según la dirección de tu posición:
- Las posiciones largas pueden recibir un débito diario
- Las posiciones cortas pueden recibir un crédito diario
Aunque el DPA está diseñado para tener un efecto neutro en el valor económico general de tu posición cuando se combina con el movimiento de precios correspondiente, puede afectar a tus pérdidas y ganancias (P/L) y al saldo de tu cuenta que se muestran día a día. También puede influir en tu margen disponible y en el riesgo de cierre de la posición.
A continuación se muestra un ejemplo con precios reales del gas natural, una materia prima cuyos contratos que vencen en cada mes futuro tienen precios diferentes. En el segundo gráfico puedes ver un cambio relativo en el valor de cada contrato mensual. Estos cambios se deben a la oferta y la demanda estacionales, no a las expectativas del mercado sobre los precios futuros. En otras palabras, normalmente comprar gas natural cuesta más en invierno que en verano.
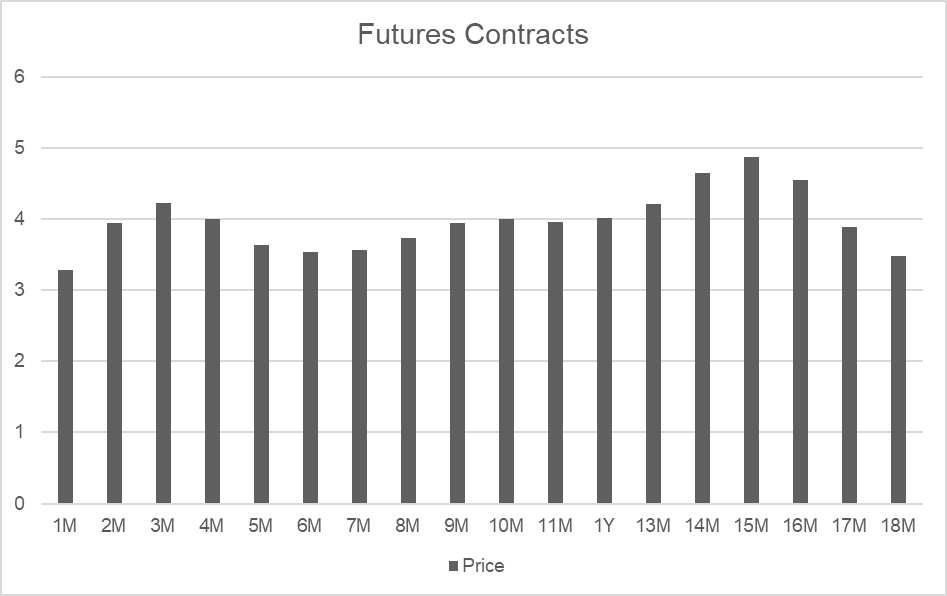
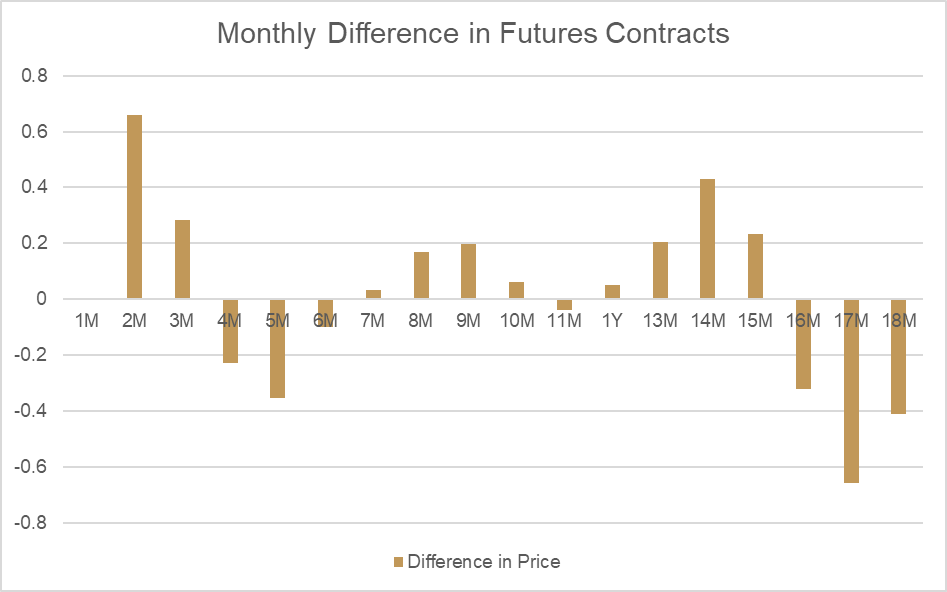
Al comparar el mes 2 y el mes 3, podemos observar que existe una gran diferencia de precios (conocida como «valor razonable»):
| Fecha de vencimiento | Periodo | Precio |
| 30 días | 2M | 3,938 |
| 64 días | 3M | 4,221 |
| Diferencia | 0,283 |
Si observamos cómo cambia este precio por día entre estos dos puntos, podemos calcular el ajuste del valor razonable que se aplicaría como Ajuste de Prima Diario. Como el mes 2 tiene un precio inferior al mes 3, el precio de valoración de la materia prima al contado aumentará naturalmente cada día en línea con el cambio del valor razonable.
Para compensar este impacto en las posiciones abiertas, se resta un ajuste equivalente de las cuentas que mantienen posiciones largas. En el caso de las posiciones cortas, se abona el mismo importe. El efecto general del ajuste del valor razonable sobre el precio de valoración y el saldo de la cuenta es cero.
| Número de días | Cambio por día |
| 34 | 0,00832 |
| Resultado de la posición larga | Importe |
| P/L | 0,00832 |
| Ajuste | -0,00832 |
| Efecto neto | 0 |
| Resultado de la posición corta | Importe |
| P/L | -0,00832 |
| Ajuste | 0,00832 |
| Efecto neto | 0 |
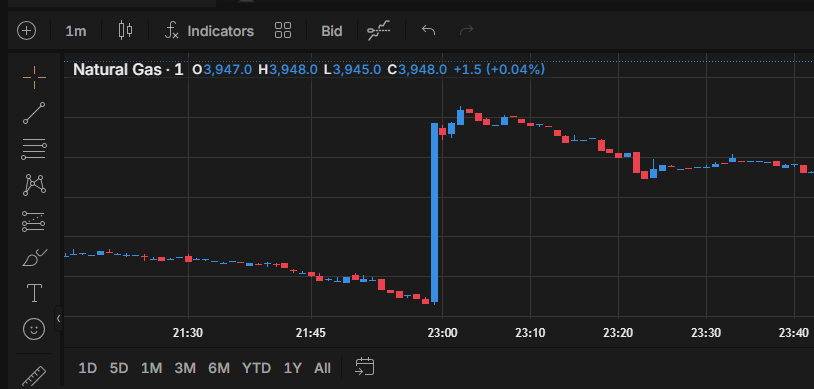
El Ajuste de Prima Diario es necesario para reflejar los cambios en el valor razonable, y aplicamos el valor razonable actualizado cada día justo antes de la hora de cierre de la negociación de cada materia prima. Puedes ver el efecto del nuevo valor razonable aplicado a una materia prima al contado directamente en los gráficos de la plataforma, como se muestra en el ejemplo siguiente.
El Ajuste de Prima Diario no es un coste ni una comisión. Es un ajuste de valoración que mantiene la continuidad de los precios en materias primas, índices, bonos y tipos de interés. Para consultar información específica sobre el DPA de un instrumento determinado, revisa los detalles del mercado correspondiente en la aplicación o en la plataforma web.