CFD-de hinnad kujunevad sõltuvalt mitmesugustest teguritest erinevalt. Siin anname ülevaate sellest, kuidas kujundame oma turgude hinnad varaklasside kaupa, kirjeldades üksikasjalikult, kuidas hinnad tuletatakse börside ja teiste asutuste hindadest.
Krüptovaluutad
Tuletame oma krüptovaluutade hinnad, võttes müügi- ja ostuhinnad mitmelt tuntud krüptovaluutabörsilt. Seejärel koondame need hinnad, et saada konsolideeritud keskhind, mille ümber rakendame oma hinnavahet. See tagab päeva eri aegadel palju stabiilsema hinnavahe.
Näide
Vaatame, kuidas kujundame Bitcoini (BTC) hinna hüpoteetilisel ajahetkel.
Aluseks võtame kolme börsi hetkehinnad: 99 500/99 700 $, 99 550/99 750 $ ja 99 520/99 720 $. Seejärel arvutame keskmised hinnad ja koondame need hinnaks 99 623 $.
Sellele hinnale rakendame 200 $ suuruse hinnavahe*, et Capital.com-i hinnaks kujuneks 99 523/99 723 $.
Aktsiad
Aktsiate hinnastamisel võtame iga aktsia alusbörsi müügi- ja ostuhinnad ning rakendame neile juurdehindlust. See tähendab, et kauplete alusvaraturu „tegelike“ hindadega, millele on meie tasu katmiseks lisatud vaid väike korrigeerimine. See tähendab ka, et meie hind kajastab alusvaraturu hinnavahe kõikumisi, mis tulenevad likviidsuse muutustest.
Näide
- Oletame, et ühe füüsilise aktsia müügihind alusvaraturul on 99,95 $ ja ostuhind 100,05 $.
- Kui kauplete selle aktsiaga meie juures tuletisinstrumendina (nt CFD-na), rakendame sellele hinnale mõlemal poolel fikseeritud 0,05 $ suuruse juurdehindluse, mistõttu meie müügihind on 99,90 $ ja ostuhind 100,10 $. See tähendab, et meie hinnavahe on 0,20.
- Kui alusvaraturu hinnavahe suureneb tasemele 99,80/100,20, muudab meie fikseeritud 0,05 suurune juurdehindlus meie hinnaks 99,75/100,25. See tähendab, et meie hinnavahe on nüüd 0,50.
Forex ja hetkemetallid
Erinevalt meie teistest pakkumistest ei kaubelda hetkevaluuta ja -metallidega alusvaraturul tsentraliseeritud börsil. See tähendab, et maakleritel puudub keskne võrdluspunkt, mille põhjal oma hinda tuletada, mistõttu arvutatakse hinnad tavaliselt mitmesuguste börsiväliste (OTC) vastaspoolte hindade põhjal. Need võivad ulatuda investeerimispankadest teiste maakleriteni.
Nende hindade puhul rakendatakse sõltuvalt turutingimustest muutuvat hinnavahet. Capital.com koondab need hinnad ja lisab seejärel sõltuvalt turust väikese täiendava hinnavahe (meie tehingutasu).
Näide
- Vaatame, kuidas kujundame EUR/USD hinna konkreetsel ajahetkel.
- Koondame kolme vastaspoole hinnad: 1,12345/1,12355, 1,12350/1,12360 ja 1,12348/1,12358, saades konsolideeritud hinnaks 1,12348/1,12358.
- Sellele hinnale rakendame hinnavahe (nt) 0,00006, et Capital.com-i hinnaks kujuneks 1,12345/1,12361.
Indeksid
Meie hetkeindeksite hinnad tuletatakse meie hinnapakkujate keskmisest hinnast, millest lahutatakse või millele liidetakse hinnavahe.
Fikseerime oma indeksite hinnavahed päeva eri aegadeks, tavaliselt selleks, et kajastada turu alusvara likviidsuse muutusi. Meie hinnavahe on tavaliselt kõige suurem siis, kui alusvaraks olev futuuriturg on suletud, ja kõige väiksem peamise aktsiatega kauplemise sessiooni ajal.
Kuna hetkeindeksitega saab alusvaraturul kaubelda, tuletavad paljud hinnapakkujad, sealhulgas meie oma, hetkehinnad futuurihinnast, kohandades seda õiglase väärtuse alusel, mille puhul võetakse arvesse indeksi koosseisu kuuluvate aktsiate eeldatavaid dividende ja asjaomaseid turuintressimäärasid.
Õiglane väärtus näitab, kui palju peaks indeks täiuslikul turul ilma arbitraaživõimalusteta väärt olema.
Indeksite igapäevane preemia korrigeerimine
Indekseid jälgivate CFD- ja knock-out-positsioonide puhul võidakse rakendada igapäevast preemia korrigeerimist (DPA), mis on hindamiskorrigeerimine, mis kajastab alusvaraks olevate futuurilepingute järjestikuste lunastustähtaegade vahelisi hinnavahesid ning mida selgitatakse allpool põhjalikult.
Toorained ja VIX-indeks
Meie juures saab kaubelda nii tooraine hetkehindadega (mida nimetatakse mõnikord ka tähtajatute toorainete hindadeks) kui ka toorainefutuuridega.
Kuidas kujundame toorainefutuuride turgude hinnad
Toorainefutuuride hinnad kujundame, lisades alusvaraturu hinnale oma hinnavahe. Hind, millega kauplete, sisaldab hinnavahet juba.
Hinnavahed võivad muutuda. Värskeimate andmete saamiseks vaadake rakenduses või veebiplatvormil konkreetse turu üksikasju.
Börsid, millelt hangime oma toorainefutuuride hinnad, on järgmised:
- Brenti nafta: ICE Futures Europe
- CO₂ heitkogused: ICE Futures Europe
- Toornafta: New York Mercantile Exchange (NYMEX)
- USA kakao: ICE Futures US
- Maagaas: New York Mercantile Exchange (NYMEX)
Kõik lepingud aeguvad kindlaksmääratud tulevikukuupäevadel ja arveldatakse rahas, seega ei võta te kunagi toorainet füüsiliselt vastu.
Kuidas kujundame toorainete hetketurgude hinnad
Toorainete hetketurgude hinnad määrame tooraine kahe lähima futuurilepingu alusel, kuna nendega kaubeldakse tavaliselt kõige rohkem.
Aja jooksul liigub meie tähtajatu hind järk-järgult lähima lepingu hinnalt järgmise lepingu hinnale, et vältida aegumiskuupäeva (mida nimetatakse mõnikord ka ümberpositsioneerimise kuupäevaks) vajadust.
Meie süsteemis:
- „Lähima kuu lepingut“ (lepingut, mis aegub kõige varem) nimetatakse A-ks.
- „Kaugema kuu lepingut“ (lepingut, mis aegub tähtsuselt teisena) nimetatakse B-ks.
- Meie hind (alloleval joonisel P0 ja P1) liigub nende kahe aegumispunkti vahel järk-järgult A hinnalt B hinnale.
- B hind võib olla A hinnast kõrgem või madalam, kuid allolevas näites on see kõrgem.
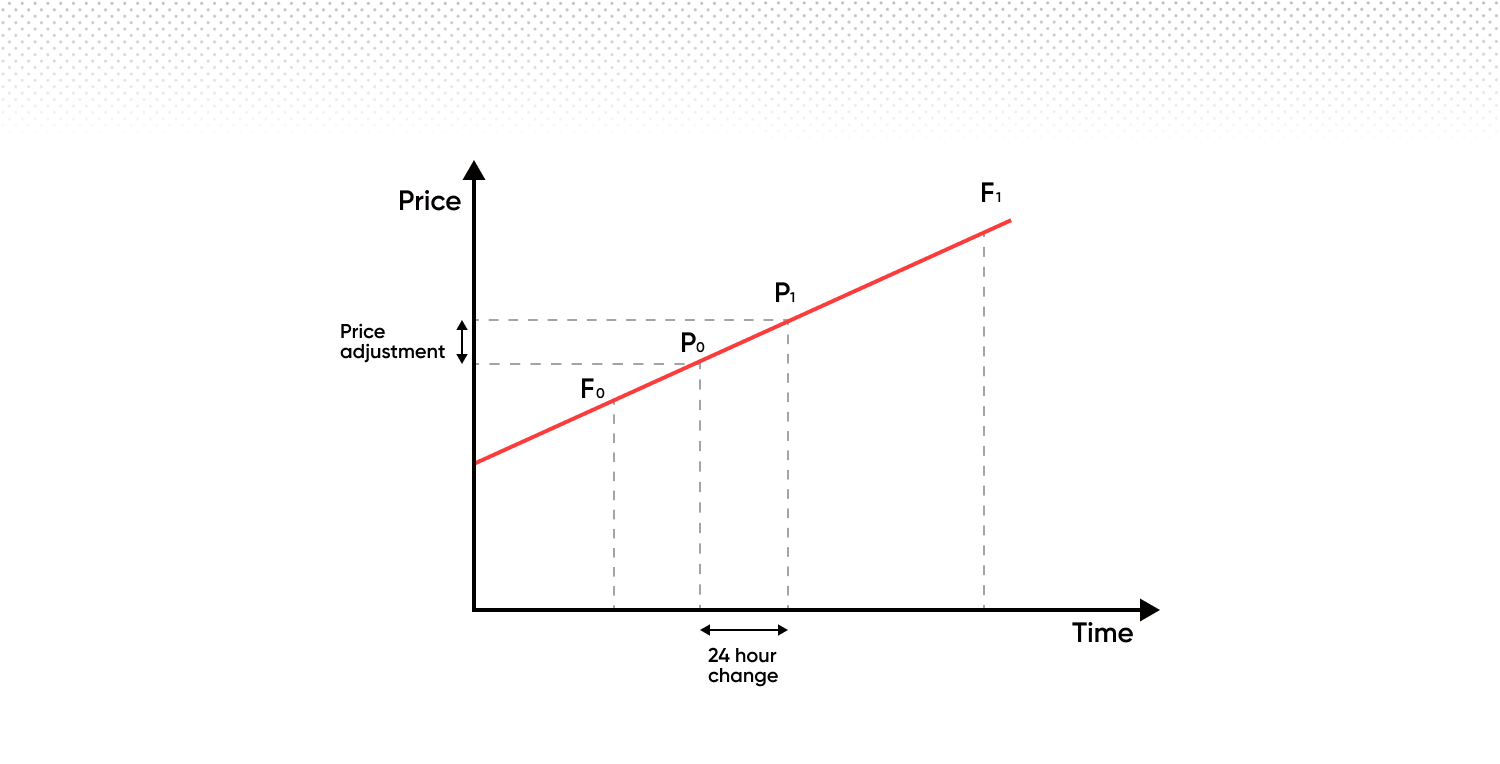
Kui lähima kuu leping A aegub, läheme üle järgmisele lepingukomplektile. See tähendab, et B-st saab uus A ja lepingust, mis aegub pärast uut A-d, saab uus B. See protsess jätkub, mistõttu toimub alati sujuv üleminek ühelt lepingult järgmisele.
See tähendab, et ülemineku ajal põhineb meie hinnastamine 100% lähima kuu lepingul ja liigub seejärel lineaarselt kaugema kuu lepinguni.
Positsioonide üleöö hoidmisel kehtib järgmine:
Haldustasu (üleöö hoidmise tasu)
See on fikseeritud tasu 0,01096% päevas avatud positsiooni üleöö hoidmise eest.
Igapäevane preemia korrigeerimine
Igapäevane preemia korrigeerimine (DPA) on hinnakorrigeerimine, mitte tasu ega kulu. Seda rakendatakse teatavatele tooraineid, indekseid, võlakirju või intressimäärasid jälgivatele CFD- ja knock-out-positsioonidele ning see on haldustasust sõltumatu.
Mida see teeb
DPA kajastab alusvaraks olevate futuurilepingute järjestikuste lunastustähtaegade vahelisi hindamisvahesid. See säilitab aja jooksul hinnakontinuiteedi, viies teie positsiooni väärtuse vastavusse õiglase väärtusega.
Kuidas see teie kontot mõjutab
DPA-d rakendatakse iga päev ning sõltuvalt teie positsiooni suunast kaasneb sellega kas deebet või kreedit:
- Pikad positsioonid võivad kaasa tuua päevase debiteerimise
- Lühikesed positsioonid võivad kaasa tuua päevase krediteerimise
Kuigi DPA eesmärk on koos vastava hinnaliikumisega avaldada teie positsiooni üldisele majanduslikule väärtusele neutraalset mõju, võib see mõjutada teie kuvatavat kasumit ja kahjumit ning kontojääki igapäevaselt. Samuti võib see mõjutada teie vaba tagatist ja positsiooni sulgemise riski.
Siin on näide, milles kasutatakse maagaasi tegelikke hindu. Maagaas on tooraine, mille iga kuu lõppevate lepingute hinnad on erinevad. Teises graafikus näete iga kuu lepingu väärtuse suhtelist muutust. Need muutused tulenevad hooajalisest pakkumisest ja nõudlusest, mitte turu ootustest tulevaste hindade suhtes. Teisisõnu maksab maagaas talvel ostes tavaliselt rohkem kui suvel.
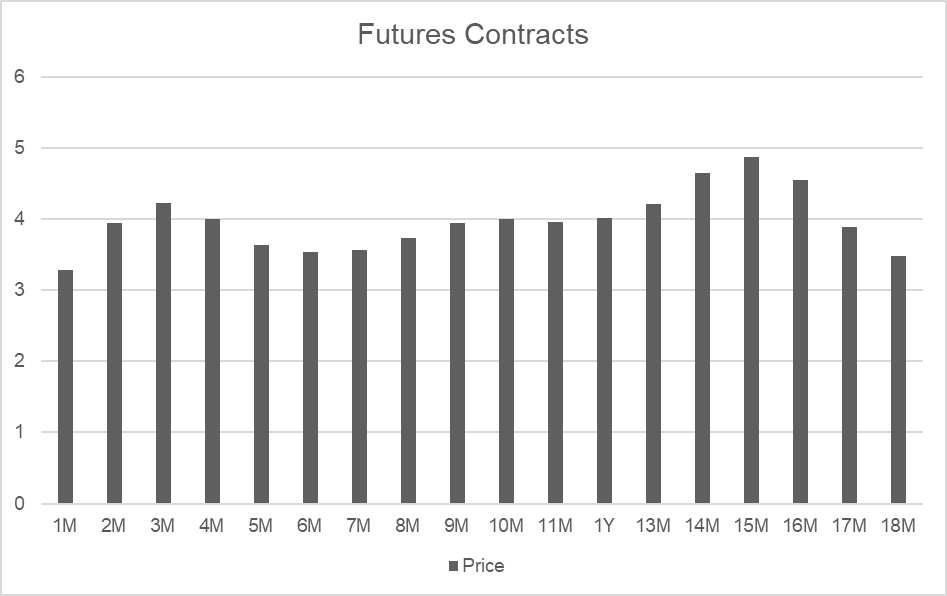
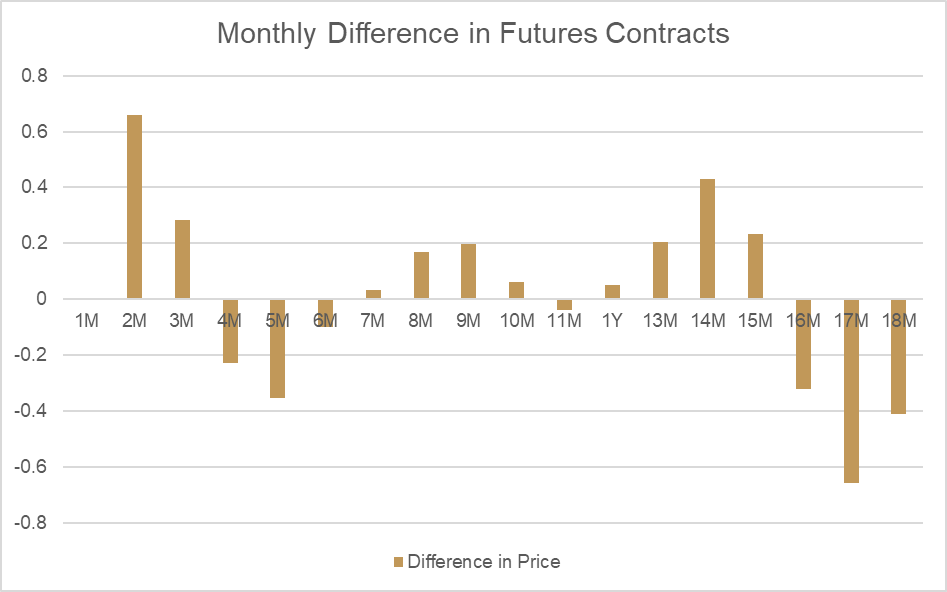
Võrreldes 2. ja 3. kuud näeme, et hindades on suur erinevus (nn „õiglane väärtus“):
| Aegumiskuupäev | Periood | Hind |
| 30 päeva | 2 kuud | 3,938 |
| 64 päeva | 3 kuud | 4,221 |
| Erinevus | 0,283 |
Kui vaatame, kuidas see hind nende kahe punkti vahel iga päev muutub, saame arvutada õiglase väärtuse korrigeerimise, mida rakendataks igapäevase preemia korrigeerimisena. Kuna 2. kuu hind on 3. kuu omast madalam, tõuseb tooraine hetkehinna hindamisväärtus iga päev loomulikult kooskõlas õiglase väärtuse muutusega.
Avatud positsioonidele avalduva mõju tasakaalustamiseks lahutatakse pikkade positsioonidega kontodelt samaväärne korrigeerimine. Lühikeste positsioonide puhul krediteeritakse sama summa. Õiglase väärtuse korrigeerimise üldmõju nii hindamisväärtusele kui ka kontojäägile on null.
| Päevade arv | Muutus päevas |
| 34 | 0,00832 |
| Pika positsiooni tulemus | Summa |
| Kasum/kahjum | 0,00832 |
| Korrigeerimine | -0,00832 |
| Netomõju | 0 |
| Lühikese positsiooni tulemus | Summa |
| Kasum/kahjum | -0,00832 |
| Korrigeerimine | 0,00832 |
| Netomõju | 0 |
Igapäevane preemia korrigeerimine on vajalik õiglase väärtuse muutuste kajastamiseks ning rakendame uuendatud õiglast väärtust iga päev vahetult enne iga tooraine kauplemisaja sulgemist. Uue õiglase väärtuse rakendamise mõju hetketoorainetele näete otse platvormi graafikutel, nagu on näidatud allolevas näites.
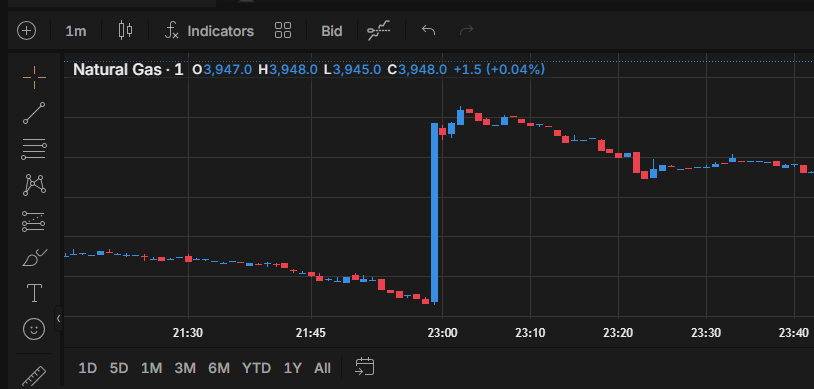
Igapäevane preemia korrigeerimine ei ole kulu ega tasu. See on hindamiskorrigeerimine, mis säilitab hinnakontinuiteedi toorainete, indeksite, võlakirjade ja intressimäärade puhul. Konkreetse instrumendi DPA kohta täpsema teabe saamiseks vaadake rakenduses või veebiplatvormil konkreetse turu üksikasju.