CFD-sopimukset hinnoitellaan eri tavoin useiden tekijöiden perusteella. Tässä käymme läpi, miten hinnoittelemme markkinamme omaisuuslajeittain ja miten hinnat johdetaan pörssien ja muiden instituutioiden hinnoista.
Kryptovaluutat
Johdamme kryptovaluuttojen hinnat ottamalla myynti- ja ostohinnat useista tunnetuista kryptovaluuttapörsseistä. Yhdistämme nämä hinnat saadaksemme konsolidoidun keskihinnan, jonka ympärille asetamme oman spreadimme. Tämä takaa huomattavasti vakaamman spreadin eri vuorokaudenaikoina.
Esimerkki
Tarkastellaan, miten hinnoittelemme Bitcoinin (BTC) kuvitteellisena ajankohtana.
Hyödynnämme kolmen pörssin nykyisiä hintoja: 99 500 $/99 700 $, 99 550 $/99 750 $ ja 99 520 $/99 720 $. Tämän jälkeen laskemme keskihinnat ja yhdistämme ne hinnaksi 99 623 $.
Tähän hintaan lisäämme 200 dollarin spreadin*, jolloin Capital.comin hinnaksi tulee 99 523 $/99 723 $.
Osakkeet
Osakkeiden hinnoittelussa otamme kunkin osakkeen kohde-etuutena olevan pörssin myynti- ja ostohinnat ja lisäämme niihin hinnankorotuksen. Tämä tarkoittaa, että käyt kauppaa kohdemarkkinan ”todellisilla” hinnoilla, joihin on tehty vain pieni maksuamme vastaava muutos. Tämä tarkoittaa myös, että hintamme heijastaa kohdemarkkinan spreadin vaihteluita likviditeetin muutosten vuoksi.
Esimerkki
- Oletetaan, että yhdellä fyysisellä osakkeella on kohdemarkkinalla 99,95 dollarin myyntihinta ja 100,05 dollarin ostohinta.
- Kun käyt kauppaa osakkeella kanssamme johdannaisena (esim. CFD-sopimuksena), lisäämme tähän hintaan kiinteän 0,05 dollarin hinnankorotuksen kummallekin puolelle. Tällöin myyntihintamme on 99,90 $ ja ostohintamme 100,10 $. Spreadimme on siis 0,20.
- Jos kohdemarkkinan spread levenee tasolle 99,80/100,20, kiinteä 0,05:n hinnankorotuksemme tekee hinnaksemme 99,75/100,25. Spreadimme on tällöin 0,50.
Valuuttakauppa ja spot-metallit
Toisin kuin muita tuotteitamme, spot-valuuttoja ja -metalleja ei käydä kauppaa kohdemarkkinan keskitetyssä pörssissä. Tämä tarkoittaa, ettei välittäjillä ole keskitettyä vertailupistettä, josta hinta voitaisiin johtaa, joten hinnat lasketaan yleensä useiden OTC-vastapuolten (over-the-counter) perusteella. Nämä voivat olla esimerkiksi investointipankkeja tai muita välittäjiä.
Näihin hintoihin liittyvät vaihtelevat spreadit markkinaolosuhteista riippuen. Capital.comilla yhdistämme nämä hinnat ja lisäämme sen jälkeen pienen ylimääräisen spreadin (transaktiomaksumme) markkinasta riippuen.
Esimerkki
- Tarkastellaan, miten hinnoittelemme EUR/USD-valuuttaparin tiettynä ajankohtana.
- Yhdistämme kolmen vastapuolen hinnat: 1,12345/1,12355, 1,12350/1,12360 ja 1,12348/1,12358. Konsolidoitu hinta on 1,12348/1,12358.
- Tähän hintaan lisäämme spreadin, esimerkiksi 0,00006, jolloin Capital.comin hinnaksi tulee 1,12345/1,12361.
Indeksit
Käteisindeksien hinnoittelu perustuu hinnantarjoajiemme keskihintaan, josta vähennetään tai johon lisätään spread.
Kiinnitämme indeksien spreadit päivän eri ajankohtien perusteella yleensä niin, että ne heijastavat markkinan kohde-etuuden likviditeetin muutoksia. Spreadimme on yleensä leveimmillään silloin, kun kohde-etuuden futuurimarkkina on suljettu, ja kapeimmillaan tärkeimmän osakekaupankäyntisession aikana.
Koska käteisindekseillä voi käydä kauppaa kohdemarkkinalla, monet hinnantarjoajat, myös me, johtavat käteishinnan futuurihinnasta ja mukauttavat sitä käypään arvoon. Käypä arvo perustuu indeksin muodostavien osakkeiden odotettuihin osinkoihin ja asiaankuuluviin markkinakorkoihin.
Käypä arvo edustaa sitä, minkä arvoinen indeksin pitäisi olla täydellisillä markkinoilla, joilla ei ole arbitraasimahdollisuuksia.
Indeksien päivittäinen preemiomukautus
Indekseihin viittaaviin CFD- ja knock-out-positioihin voidaan soveltaa päivittäistä preemiomukautusta (DPA). Kyseessä on arvonmäärityksen mukautus, joka heijastaa kohde-etuutena olevien futuurisopimusten peräkkäisten erääntymispäivien välisiä hintaeroja. Se selitetään kokonaisuudessaan jäljempänä.
Hyödykkeet ja VIX-indeksi
Voit käydä kanssamme kauppaa sekä hyödykkeiden spot-hinnoilla (joista käytetään joskus myös nimitystä ”erääntymättömät hyödykkeet”) että hyödykefutuureilla.
Miten hinnoittelemme hyödykefutuurimarkkinat
Hinnoittelemme hyödykefutuurimme lisäämällä spreadimme kohdemarkkinan hintaan. Hinta, jolla käyt kauppaa, sisältää jo spreadin.
Spreadit voivat muuttua. Tarkista uusimmat luvut yksittäisen markkinan tiedoista sovelluksessa tai verkkoympäristössä.
Pörssit, joista hankimme hyödykefutuurien hinnat, ovat:
- Brent-öljy: ICE Futures Europe
- Hiilidioksidipäästöt: ICE Futures Europe
- Raakaöljy: New York Mercantile Exchange (NYMEX)
- Kaakao US: ICE Futures US
- Maakaasu: New York Mercantile Exchange (NYMEX)
Kaikki sopimukset erääntyvät määritettyinä tulevina päivinä ja selvitetään käteisellä, joten et koskaan vastaanota hyödykettä toimituksena.
Miten hinnoittelemme hyödykkeiden spot-markkinat
Määritämme hyödykkeiden spot-markkinoiden hinnat käyttämällä hyödykkeen kahta lähintä futuurisopimusta, sillä niillä käydään yleensä eniten kauppaa.
Ajan myötä erääntymätön hintamme siirtyy vähitellen lähimmän sopimuksen hinnasta seuraavan sopimuksen hintaan, jotta erääntymispäivää (josta käytetään joskus nimitystä rollover-päivä) ei tarvita.
Järjestelmässämme:
- ”Etukuukauden sopimusta” (sopimusta, joka erääntyy ensimmäisenä) kutsutaan nimellä ”A”.
- ”Takakuukauden sopimusta” (sopimusta, joka erääntyy toiseksi ensimmäisenä) kutsutaan nimellä ”B”.
- Hintamme (kaaviossa jäljempänä P0 ja P1) siirtyy vähitellen ”A:n” hinnasta ”B:n” hintaan näiden kahden erääntymispisteen välillä.
- ”B:n” hinta voi olla korkeampi tai matalampi kuin ”A:n” hinta, vaikka alla olevassa esimerkissä se on korkeampi.
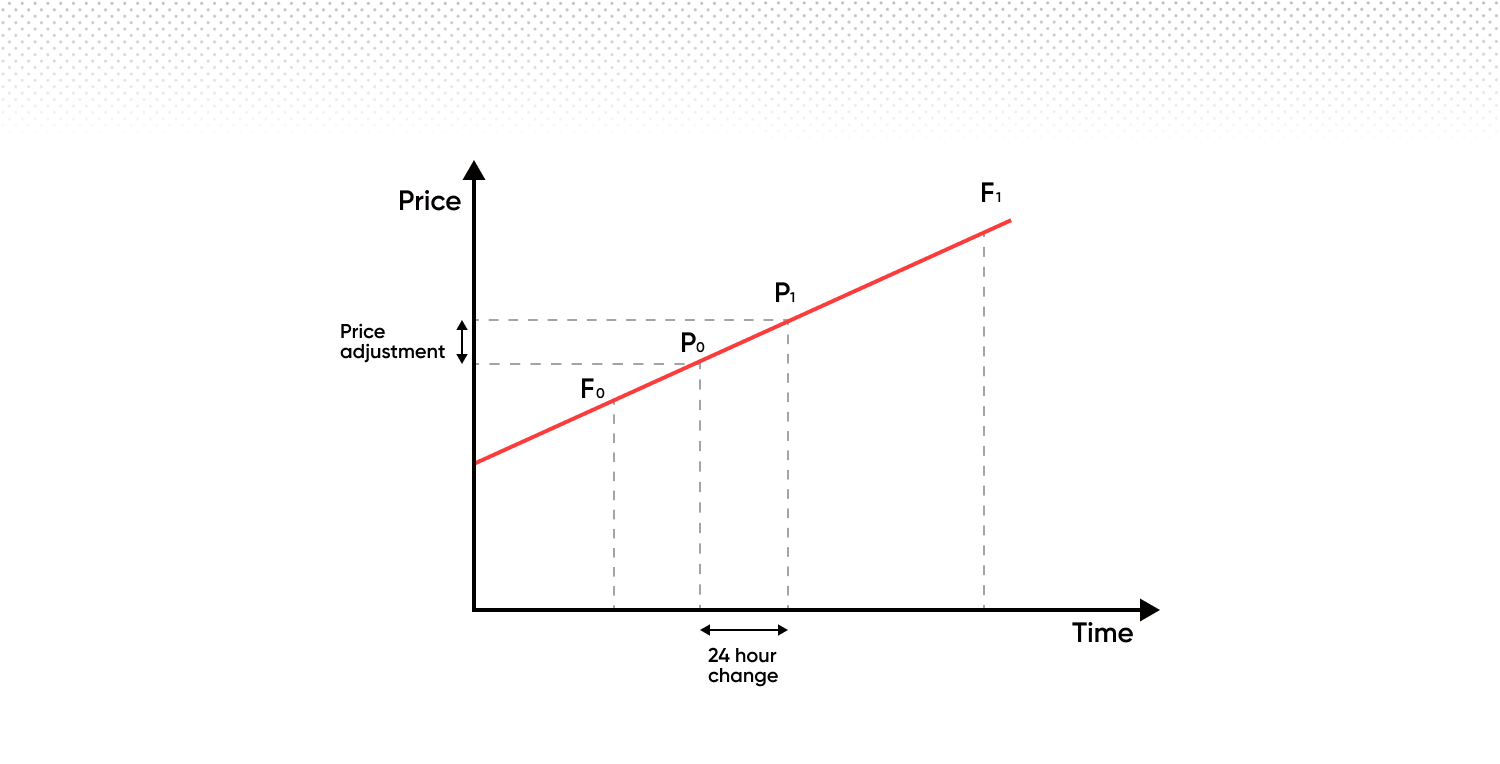
Kun etukuukauden sopimus ”A” erääntyy, siirrymme seuraavaan sopimusjoukkoon. Tämä tarkoittaa, että ”B:stä” tulee uusi ”A” ja uuden ”A:n” jälkeen erääntyvästä sopimuksesta tulee uusi ”B”. Prosessi jatkuu näin, joten siirtyminen sopimuksesta seuraavaan on aina sujuvaa.
Tämä tarkoittaa, että siirtymähetkellä hinnoittelumme perustuu 100-prosenttisesti etukuukauden sopimukseen ja siirtyy sen jälkeen lineaarisesti kohti takakuukautta.
Yön yli avoinna pidettäviin positioihin sovelletaan seuraavaa:
Hallinnollinen maksu (yön yli -maksu)
Tämä on kiinteä 0,01096 %:n päivittäinen maksu, joka veloitetaan avoimen position ylläpitämisestä yön yli.
Päivittäinen preemiomukautus
Päivittäinen preemiomukautus (DPA) on hinnoittelun mukautus, ei maksu tai veloitus. Sitä sovelletaan tiettyihin hyödykkeisiin, indekseihin, joukkolainoihin tai korkoihin viittaaviin CFD- ja knock-out-positioihin, ja se on riippumaton hallinnollisesta maksusta.
Mitä se tekee
DPA heijastaa kohde-etuutena olevien futuurisopimusten peräkkäisten erääntymispäivien välisiä arvonmäärityksen eroja. Se ylläpitää hinnoittelun jatkuvuutta ajan mittaan sovittamalla positiosi arvon käypään arvoon.
Miten se vaikuttaa tiliisi
DPA sovelletaan päivittäin, ja sen seurauksena tilillesi kirjataan joko veloitus tai hyvitys positiosi suunnasta riippuen:
- Pitkistä positioista voidaan veloittaa päivittäinen veloitus
- Lyhyistä positioista voidaan hyvittää päivittäinen hyvitys
Vaikka DPA on suunniteltu vaikuttamaan neutraalisti positiosi yleiseen taloudelliseen arvoon yhdessä vastaavan hinnanmuutoksen kanssa, se voi vaikuttaa päivittäiseen tuloslaskelmaasi ja tilisi saldoon. Se voi myös vaikuttaa käytettävissä olevaan marginaaliisi ja position sulkemisen riskiin.
Tässä on esimerkki, jossa käytetään maakaasun todellisia hintoja. Maakaasu on hyödyke, jonka eri kuukausina erääntyvien sopimusten hinnat poikkeavat toisistaan. Toisessa kaaviossa näet kunkin kuukausisopimuksen arvon suhteellisen muutoksen. Nämä muutokset johtuvat kausittaisesta tarjonnasta ja kysynnästä, eivät markkinoiden tulevia hintoja koskevista odotuksista. Toisin sanoen maakaasun ostaminen maksaa yleensä enemmän talvella kuin kesällä.
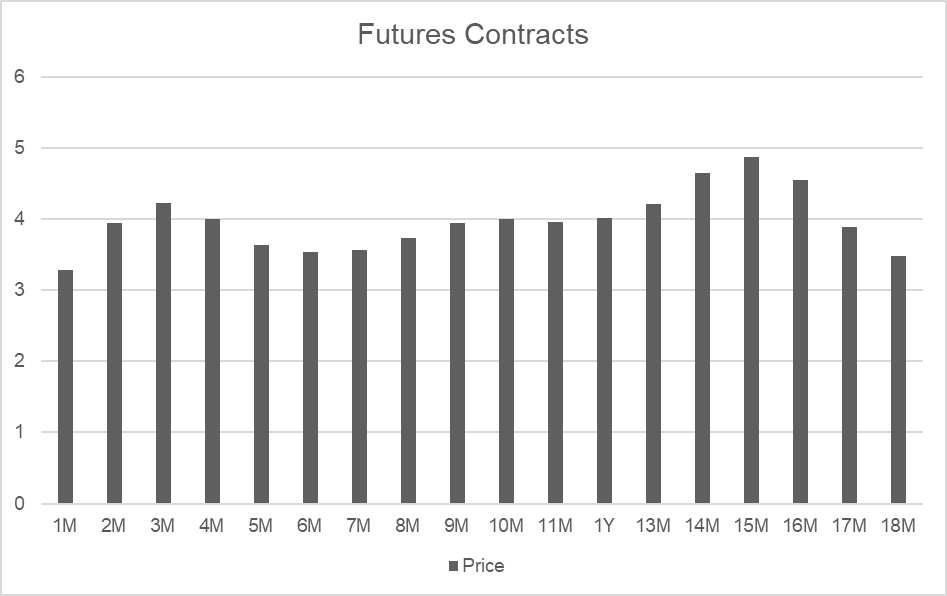
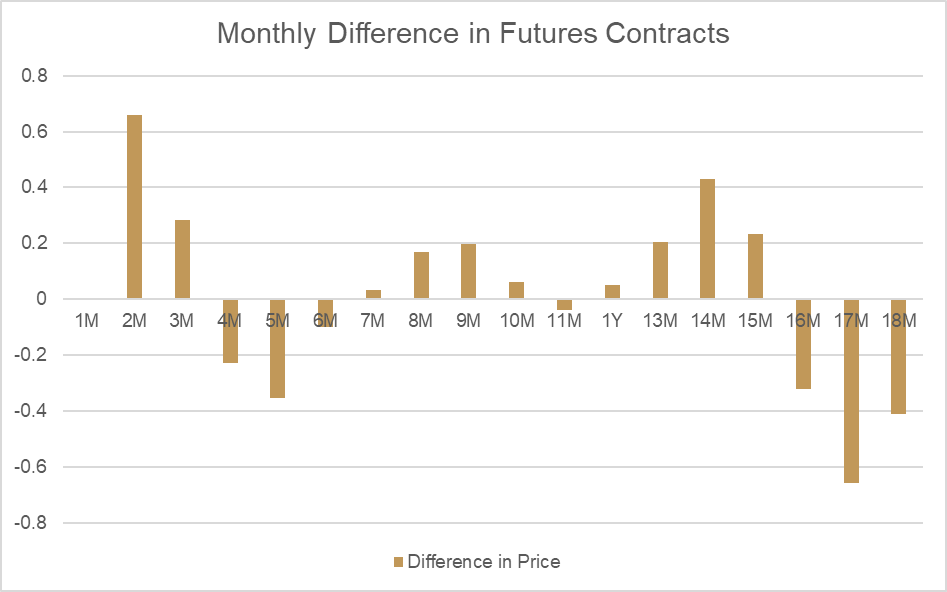
Kun vertaamme kuukausia 2 ja 3, voimme nähdä hinnoissa suuren eron (niin kutsutun ”käyvän arvon”):
| Erääntymispäivä | Ajanjakso | Hinta |
| 30 päivää | 2 kk | 3,938 |
| 64 päivää | 3 kk | 4,221 |
| Erotus | 0,283 |
Jos tarkastelemme, miten tämä hinta muuttuu päivittäin näiden kahden pisteen välillä, voimme laskea käyvän arvon mukautuksen, jota sovellettaisiin päivittäisenä preemiomukautuksena. Koska kuukausi 2 on kuukautta 3 matalampi, spot-hyödykkeen arvonmäärityshinta nousee luonnollisesti joka päivä käyvän arvon muutoksen mukaisesti.
Avoimiin positioihin kohdistuvan vaikutuksen kumoamiseksi pitkässä positiossa olevalta tililtä vähennetään vastaava mukautus. Lyhyissä positioissa sama summa hyvitetään. Käyvän arvon mukautuksen kokonaisvaikutus sekä arvonmäärityshintaan että tilisaldoon on nolla.
| Päivien lukumäärä | Muutos päivässä |
| 34 | 0,00832 |
| Pitkän position tulos | Summa |
| Tulos | 0,00832 |
| Mukautus | -0,00832 |
| Nettovaikutus | 0 |
| Lyhyen position tulos | Summa |
| Tulos | -0,00832 |
| Mukautus | 0,00832 |
| Nettovaikutus | 0 |
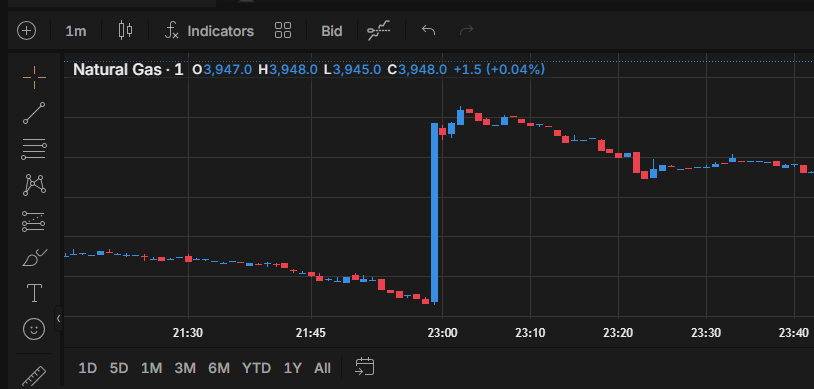
Päivittäinen preemiomukautus on tarpeen käyvän arvon muutosten heijastamiseksi, ja sovellamme päivitettyä käypää arvoa joka päivä juuri ennen kunkin hyödykkeen kaupankäynnin päättymisaikaa. Uuden käyvän arvon vaikutuksen spot-hyödykkeeseen näet suoraan alustan kaavioissa alla olevan esimerkin mukaisesti.
Päivittäinen preemiomukautus ei ole kustannus tai maksu. Se on arvonmäärityksen mukautus, joka ylläpitää hinnoittelun jatkuvuutta hyödykkeiden, indeksien, joukkolainojen ja korkojen välillä. Tarkista tietyn instrumentin DPA-tiedot yksittäisen markkinan tiedoista sovelluksessa tai verkkoympäristössä.