Les CFD sont valorisés différemment selon divers facteurs. Nous allons ici expliquer comment nous valorisons nos marchés par classe d’actifs, en détaillant la manière dont les prix sont dérivés de ceux des places boursières et d’autres institutions.
Cryptomonnaies
Nous dérivons nos prix de cryptomonnaies en prenant les prix de vente et d’achat auprès de plusieurs exchanges de cryptomonnaies bien connus. Nous agrégeons ensuite ces prix afin d’obtenir un prix moyen consolidé, auquel nous appliquons notre propre spread. Cela permet d’obtenir un spread beaucoup plus stable à différents moments de la journée.
Exemple
Voyons comment nous valorisons le Bitcoin (BTC) à un moment donné hypothétique.
Nous utilisons les cours actuels de trois exchanges, soit 99 500 $/99 700 $, 99 550 $/99 750 $ et 99 520 $/99 720 $. Nous calculons ensuite les prix moyens et les agrégeons pour obtenir un prix de 99 623 $.
Nous appliquons à ce prix un spread de 200 $* afin d’obtenir un prix Capital.com de 99 523 $/99 723 $.
Actions
Pour valoriser les actions, nous prenons les prix de vente et d’achat sous-jacents de chaque action, puis nous appliquons une majoration à ces prix. Cela signifie que vous négociez sur les prix « réels » du marché sous-jacent, avec seulement un léger ajustement correspondant à nos frais. Cela signifie également que notre prix reflète les fluctuations du spread du marché sous-jacent dues aux variations de liquidité.
Exemple
- Supposons qu’une action physique sur le marché sous-jacent ait un prix de vente de 99,95 $ et un prix d’achat de 100,05 $.
- Lorsque vous négociez cette action avec nous sous forme de produit dérivé (par ex. un CFD), nous appliquons une majoration fixe de 0,05 $ de chaque côté de ce prix, ce qui donne un prix de vente de 99,90 $ et un prix d’achat de 100,10 $. Notre spread est donc de 0,20.
- Si le marché sous-jacent s’élargit à 99,80/100,20, notre majoration fixe de 0,05 donne un prix de 99,75/100,25. Notre spread est alors de 0,50.
Forex et métaux au comptant
Contrairement au reste de nos produits, le forex et les métaux au comptant ne sont pas négociés sur une place boursière centralisée sur le marché sous-jacent. Il n’existe donc pas de point de référence central à partir duquel les courtiers peuvent dériver leur prix. Les prix sont généralement calculés à partir d’un éventail de contreparties de gré à gré (OTC, over-the-counter). Il peut s’agir de banques d’investissement ou d’autres courtiers.
Ces prix sont soumis à des spreads variables en fonction des conditions du marché. Chez Capital.com, nous les agrégeons, puis nous ajoutons un petit spread supplémentaire (nos frais de transaction) en fonction du marché.
Exemple
- Voyons comment nous valorisons l’EUR/USD à un moment donné.
- Nous agrégeons les prix de trois contreparties, soit 1,12345/1,12355, 1,12350/1,12360 et 1,12348/1,12358, pour obtenir un prix consolidé de 1,12348/1,12358.
- Nous appliquons à ce prix un spread de (par ex.) 0,00006 afin d’obtenir un prix Capital.com de 1,12345/1,12361.
Indices
Nos prix d’indices au comptant sont dérivés du prix moyen de nos fournisseurs de prix, auquel nous soustrayons ou ajoutons le spread.
Nous fixons nos spreads d’indices en fonction des différents moments de la journée, généralement afin de refléter les variations de liquidité sous-jacente du marché. Notre spread est généralement le plus large lorsque le marché à terme sous-jacent est fermé, et le plus serré pendant la principale session de négociation des actions.
Comme les indices au comptant sont négociables sur le marché sous-jacent, de nombreux fournisseurs de prix, y compris le nôtre, dérivent leur prix au comptant en prenant le prix à terme et en l’ajustant à la juste valeur, qui correspond aux dividendes attendus des actions composant l’indice et aux taux d’intérêt applicables sur le marché.
La juste valeur représente ce que devrait valoir l’indice sur un marché parfait, sans opportunités d’arbitrage.
Ajustement quotidien de prime sur les indices
Pour les positions sur CFD et knock-out faisant référence à des indices, un ajustement quotidien de prime (DPA) peut s’appliquer. Il s’agit d’un ajustement de valorisation qui reflète les différences de prix entre des échéances successives des contrats à terme sous-jacents, et qui est expliqué en détail ci-dessous.
Matières premières et indice VIX
Vous pouvez négocier avec nous à la fois les prix au comptant des matières premières (également parfois appelées « matières premières sans échéance ») et les contrats à terme sur matières premières.
Comment nous valorisons les marchés à terme des matières premières
Nous valorisons nos contrats à terme sur matières premières en ajoutant notre spread au prix du marché sous-jacent. Le prix auquel vous négociez inclut déjà le spread.
Les spreads peuvent varier. Consultez les détails de chaque marché dans l’application ou sur la plateforme web pour connaître les chiffres les plus récents.
Les places boursières auxquelles nous nous approvisionnons pour obtenir les prix de nos contrats à terme sur matières premières sont les suivantes :
- Pétrole Brent : ICE Futures Europe
- Émissions de carbone : ICE Futures Europe
- Pétrole brut : New York Mercantile Exchange (NYMEX)
- Cacao US : ICE Futures US
- Gaz naturel : New York Mercantile Exchange (NYMEX)
Tous les contrats arrivent à échéance à des dates futures déterminées et sont réglés en espèces. Vous ne prendrez donc jamais livraison d’une matière première.
Comment nous valorisons les marchés au comptant des matières premières
Nous déterminons les prix de nos marchés au comptant de matières premières à l’aide des deux contrats à terme les plus proches d’une matière première, car ce sont généralement les plus négociés.
Au fil du temps, notre prix sans échéance passe progressivement du prix du contrat le plus proche à celui du contrat suivant, afin d’éviter d’avoir une date d’expiration (parfois appelée date de rollover).
Dans notre système :
- Le « contrat du premier mois » (celui qui expire le plus tôt) est appelé « A ».
- Le « contrat du mois suivant » (celui qui expire en deuxième) est appelé « B ».
- Notre prix (P0 et P1 sur le schéma ci-dessous) évolue progressivement du prix de « A » vers celui de « B » entre ces deux dates d’expiration.
- Le prix de « B » peut être supérieur ou inférieur à celui de « A », mais dans l’exemple ci-dessous, il est supérieur.
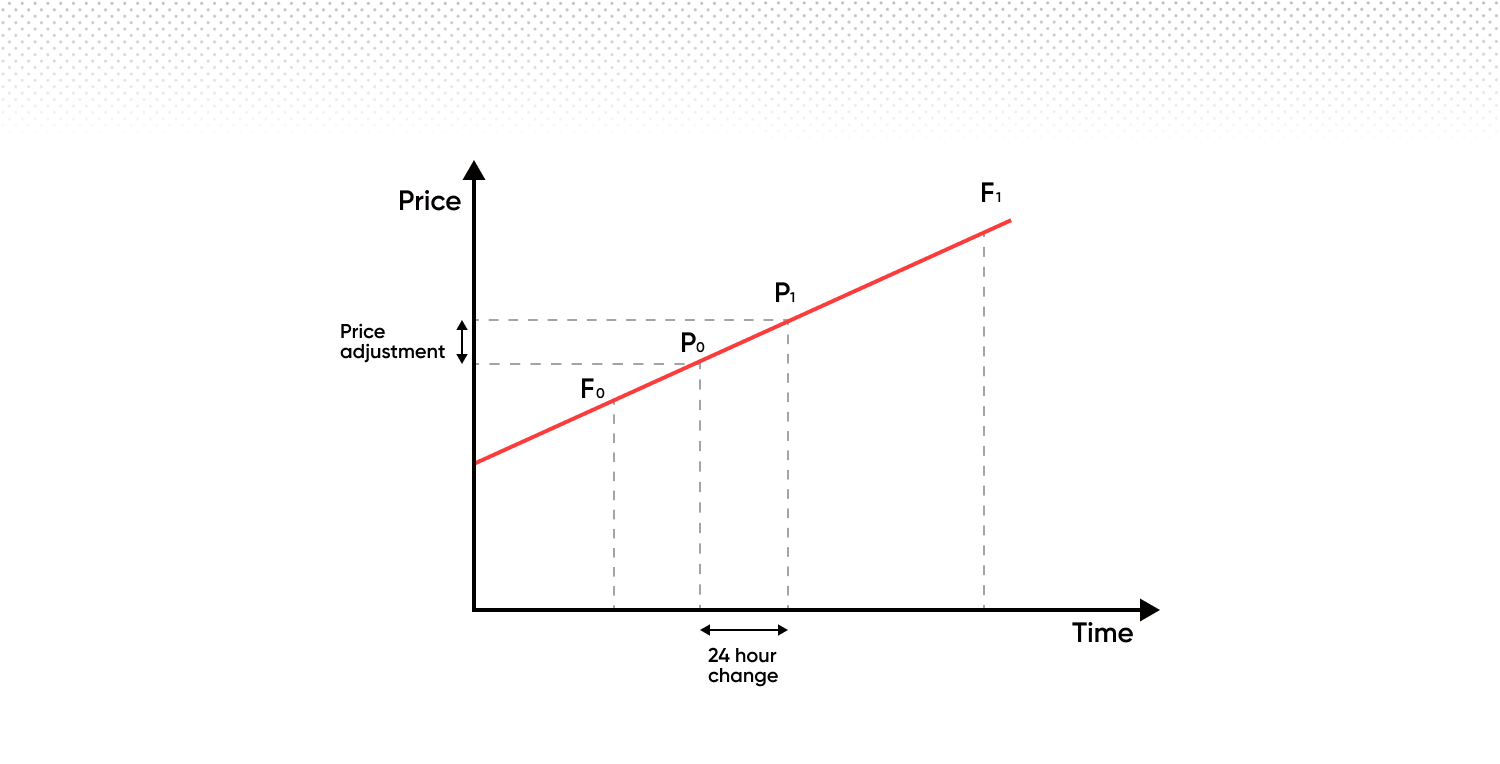
Lorsque le contrat du premier mois « A » arrive à échéance, nous passons à l’ensemble de contrats suivant. Cela signifie que « B » devient le nouveau « A », et que le contrat arrivant à échéance après le nouveau « A » devient le nouveau « B ». Ce processus se poursuit afin d’assurer une transition fluide d’un contrat au suivant.
Cela signifie qu’au moment de la transition, notre prix repose à 100 % sur le contrat du premier mois, puis évolue linéairement vers le contrat du mois suivant.
Lorsque vous détenez des positions pendant la nuit, les éléments suivants s’appliquent :
Frais administratifs (frais de maintien overnight)
Il s’agit de frais fixes de 0,01096 % facturés quotidiennement pour maintenir une position ouverte pendant la nuit.
Ajustement quotidien de prime
L’ajustement quotidien de prime (DPA) est un ajustement de valorisation, et non des frais ou une commission. Il s’applique à certaines positions sur CFD et knock-out faisant référence à des matières premières, des indices, des obligations ou des taux d’intérêt, et existe indépendamment des frais administratifs.
Son rôle
Le DPA reflète les différences de valorisation entre des échéances successives des contrats à terme sous-jacents. Il maintient la continuité des prix au fil du temps en alignant la valeur de votre position sur la juste valeur.
Son impact sur votre compte
Le DPA est appliqué quotidiennement et entraîne soit un débit, soit un crédit, selon le sens de votre position :
- Les positions longues peuvent faire l’objet d’un débit quotidien
- Les positions courtes peuvent faire l’objet d’un crédit quotidien
Bien que le DPA soit conçu pour avoir un effet neutre sur la valeur économique globale de votre position lorsqu’il est combiné au mouvement de prix correspondant, il peut affecter votre P&L affiché et le solde de votre compte au jour le jour. Il peut également influencer votre marge disponible et le risque de clôture de votre position.
Voici un exemple utilisant les prix réels du gaz naturel, une matière première dont les prix diffèrent selon les contrats arrivant à échéance chaque mois futur. Vous pouvez voir la variation relative de la valeur de chaque contrat mensuel dans le deuxième graphique. Ces variations sont dues à l’offre et à la demande saisonnières, et non aux anticipations du marché concernant les prix futurs. En d’autres termes, le gaz naturel coûte généralement plus cher à acheter en hiver qu’en été.
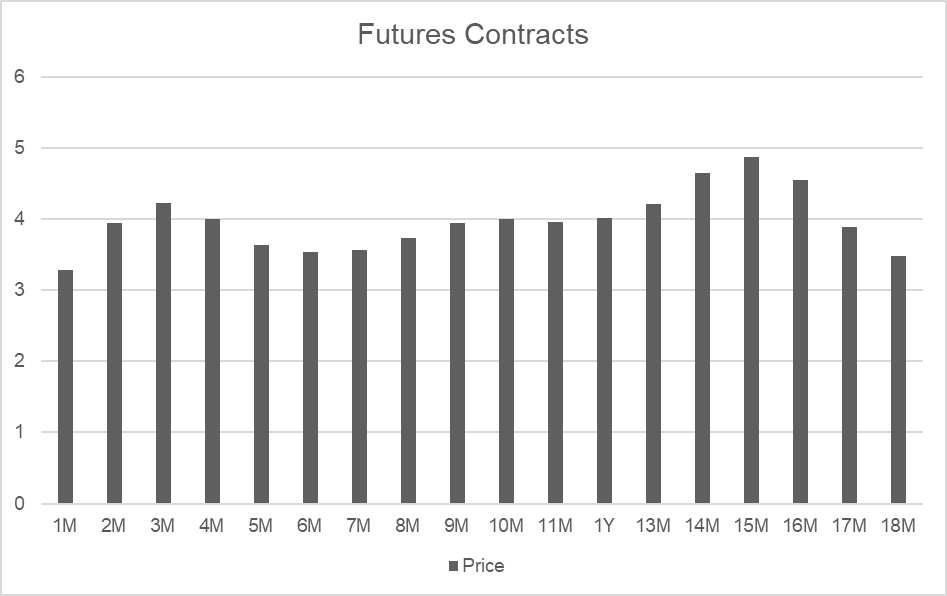
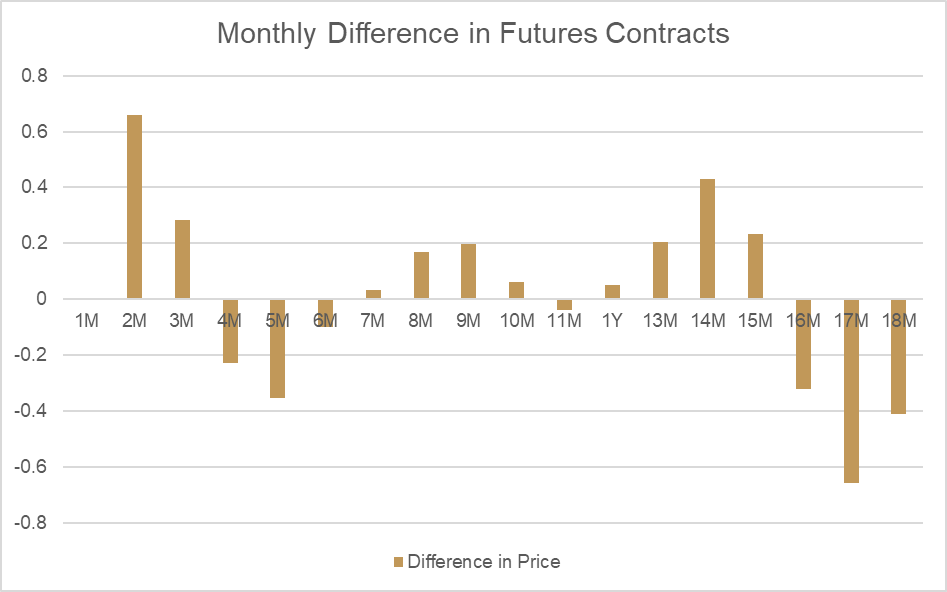
En comparant le mois 2 et le mois 3, nous pouvons constater une différence importante entre les prix (appelée « juste valeur ») :
| Date d’expiration | Période | Prix |
| 30 jours | 2M | 3,938 |
| 64 jours | 3M | 4,221 |
| Différence | 0,283 |
En observant l’évolution quotidienne de ce prix entre ces deux points, nous pouvons calculer l’ajustement de juste valeur qui serait appliqué sous forme d’ajustement quotidien de prime. Comme le mois 2 est inférieur au mois 3, le prix de valorisation de la matière première au comptant augmentera naturellement chaque jour en fonction de l’évolution de la juste valeur.
Pour compenser cet impact sur les positions ouvertes, un ajustement équivalent est soustrait des comptes détenant des positions longues. Pour les positions courtes, le même montant est crédité. L’effet global de l’ajustement de juste valeur sur le prix de valorisation et le solde du compte est nul.
| Nombre de jours | Variation par jour |
| 34 | 0,00832 |
| Résultat long | Montant |
| P/L | 0,00832 |
| Ajustement | -0,00832 |
| Effet net | 0 |
| Résultat court | Montant |
| P/L | -0,00832 |
| Ajustement | 0,00832 |
| Effet net | 0 |
L’ajustement quotidien de prime est nécessaire pour refléter les variations de la juste valeur, et nous appliquons la juste valeur mise à jour chaque jour juste avant l’heure de clôture des négociations pour chaque matière première. Vous pouvez voir l’effet de la nouvelle juste valeur appliquée à une matière première au comptant directement sur les graphiques de la plateforme, comme indiqué dans l’exemple ci-dessous.
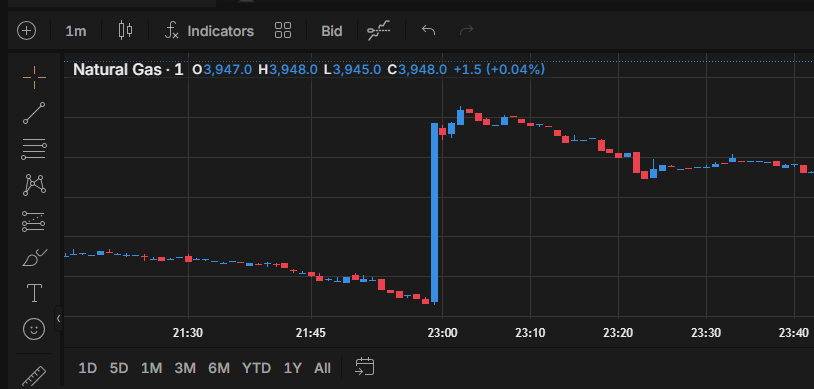
L’ajustement quotidien de prime n’est ni un coût ni des frais. Il s’agit d’un ajustement de valorisation qui maintient la continuité des prix pour les matières premières, les indices, les obligations et les taux d’intérêt. Pour obtenir des informations spécifiques sur le DPA d’un instrument donné, consultez les détails du marché concerné dans l’application ou sur la plateforme web.