A CFD-k árazása különböző tényezőktől függően eltérő. Itt bemutatjuk, hogyan árazzuk piacainkat eszközosztályonként, részletezve, hogy az árak miként származnak a tőzsdék és más intézmények áraiból.
Kriptovaluták
Kriptovalutaárainkat úgy határozzuk meg, hogy különböző, jól ismert kriptovaluta-tőzsdékről vételi és eladási árakat veszünk át. Ezeket az árakat összesítjük, hogy kialakítsunk egy konszolidált középárat, amely köré ezután kialakítjuk saját spreadünket. Ez sokkal stabilabb spreadet biztosít a nap különböző időszakaiban.
Példa
Nézzük meg, hogyan árazzuk a Bitcoint (BTC) egy feltételezett időpontban.
Három tőzsde aktuális árait vesszük alapul: 99 500/99 700 USD, 99 550/99 750 USD és 99 520/99 720 USD. Ezután kiszámítjuk a középárakat, majd összesítjük őket, így 99 623 USD-s árat kapunk.
Erre az árra 200 USD* spreadet alkalmazunk, így a Capital.com ára 99 523/99 723 USD lesz.
Részvények
Részvényárazásunk során az egyes részvények mögöttes tőzsdei eladási és vételi árait vesszük alapul, majd felárat alkalmazunk ezekre az árakra. Ez azt jelenti, hogy a mögöttes piac „valós” árain kereskedhet, mindössze egy kis, díjunkat tükröző korrekcióval. Ez azt is jelenti, hogy árunk tükrözni fogja a mögöttes piaci spread likviditásváltozások miatti ingadozásait.
Példa
- Tegyük fel, hogy a mögöttes piacon egy fizikai részvény eladási ára 99,95 USD, vételi ára pedig 100,05 USD.
- Amikor a részvénnyel nálunk derivatívaként (például CFD-ként) kereskedik, erre az árra mindkét oldalon 0,05 USD fix felárat alkalmazunk, így eladási árunk 99,90 USD, vételi árunk pedig 100,10 USD lesz. Ez azt jelenti, hogy spreadünk 0,20.
- Ha a mögöttes piacon a spread 99,80/100,20-ra szélesedik, a 0,05-ös fix felárunk miatt árunk 99,75/100,25 lesz. Ez azt jelenti, hogy spreadünk ekkor 0,50.
Forex és azonnali nemesfémek
A többi kínálatunktól eltérően az azonnali forex- és nemesfémpiacokkal a mögöttes piacon nem központosított tőzsdén kereskednek. Ez azt jelenti, hogy nincs olyan központi referenciaérték, amelyből a brókerek levezethetnék az áraikat, ezért az árakat általában OTC (tőzsdén kívüli) partnerek széles körétől származó adatok alapján számítják ki. Ezek a partnerek lehetnek befektetési bankok vagy más brókerek.
Ezekre az árakra a piaci körülményektől függően változó spreadek vonatkoznak. A Capital.comnál ezeket összesítjük, majd a piactól függően egy kis további spreadet (tranzakciós díjunkat) adunk hozzá.
Példa
- Nézzük meg, hogyan árazzuk az EUR/USD-t egy adott időpontban.
- Három partner 1,12345/1,12355, 1,12350/1,12360 és 1,12348/1,12358 értékű árait összesítjük, így a konszolidált ár 1,12348/1,12358.
- Erre az árra például 0,00006-os spreadet alkalmazunk, így a Capital.com ára 1,12345/1,12361 lesz.
Indexek
Készpénzes indexeink árazása árjegyzőink középárából származik, amelyhez spreadet vonunk le, illetve adunk hozzá.
Indexspreadjeinket a nap különböző időszakaira rögzítjük, általában azért, hogy tükrözzék a mögöttes piac likviditásának változásait. Spreadünk jellemzően akkor a legszélesebb, amikor a mögöttes határidős piac zárva van, és a fő részvény-kereskedési időszakban a legszűkebb.
Mivel a készpénzes indexekkel a mögöttes piacon kereskednek, sok árjegyző, köztük mi is, a határidős árból vezeti le a készpénzes árat, amelyet a valós értékhez igazít. Ez az alkotó részvények várható osztalékát és a releváns piaci kamatlábakat jelenti.
A valós érték azt mutatja, hogy az index mennyit érne egy tökéletes, arbitrázslehetőségektől mentes piacon.
Napi prémiumkorrekció az indexeken
Az indexekre hivatkozó CFD- és knock-out-pozíciókra napi prémiumkorrekció (DPA) vonatkozhat. Ez olyan értékelési korrekció, amely a mögöttes határidős szerződések egymást követő lejáratai közötti árkülönbségeket tükrözi, és amelyet az alábbiakban részletesen ismertetünk.
Nyersanyagok és a VIX-index
Nálunk mind a nyersanyagok azonnali áraival (amelyeket néha „lejárat nélküli nyersanyagoknak” is neveznek), mind a nyersanyag-határidős ügyletekkel kereskedhet.
A nyersanyag-határidős piacok árazása
Nyersanyag-határidős ügyleteinket úgy árazzuk, hogy a mögöttes piaci árhoz hozzáadjuk a spreadünket. A kereskedéshez használt ár már tartalmazza a spreadet.
A spreadek változhatnak. A legfrissebb értékekért tekintse meg az egyes piacok részleteit az alkalmazásban vagy a webes platformon.
A nyersanyag-határidős árakat az alábbi tőzsdékről szerezzük be:
- Brent-olaj: ICE Futures Europe
- Szén-dioxid-kibocsátás: ICE Futures Europe
- Nyersolaj: New York Mercantile Exchange (NYMEX)
- Amerikai kakaó: ICE Futures US
- Földgáz: New York Mercantile Exchange (NYMEX)
Minden szerződés meghatározott jövőbeli időpontban jár le, és készpénzben kerül elszámolásra, így soha nem kell átvennie a nyersanyagot.
Azonnali nyersanyagpiacaink árazása
Az azonnali nyersanyagpiacaink árait egy nyersanyag két legközelebbi határidős szerződésének felhasználásával határozzuk meg, mivel ezekkel szoktak a legtöbbet kereskedni.
Idővel lejárat nélküli árunk fokozatosan elmozdul a legközelebbi szerződés árától a következő szerződés ára felé, hogy elkerüljük a lejárati dátum (más néven görgetési dátum) szükségességét.
Rendszerünkben:
- A „front month contract” (a legkorábban lejáró szerződés) neve „A”.
- A „back month contract” (a második legkorábban lejáró szerződés) neve „B”.
- Árunk (az alábbi ábrán P0 és P1) fokozatosan az „A” árától a „B” ára felé mozdul el a két lejárati pont között.
- A „B” ára lehet magasabb vagy alacsonyabb az „A” áránál, az alábbi példában azonban magasabb.
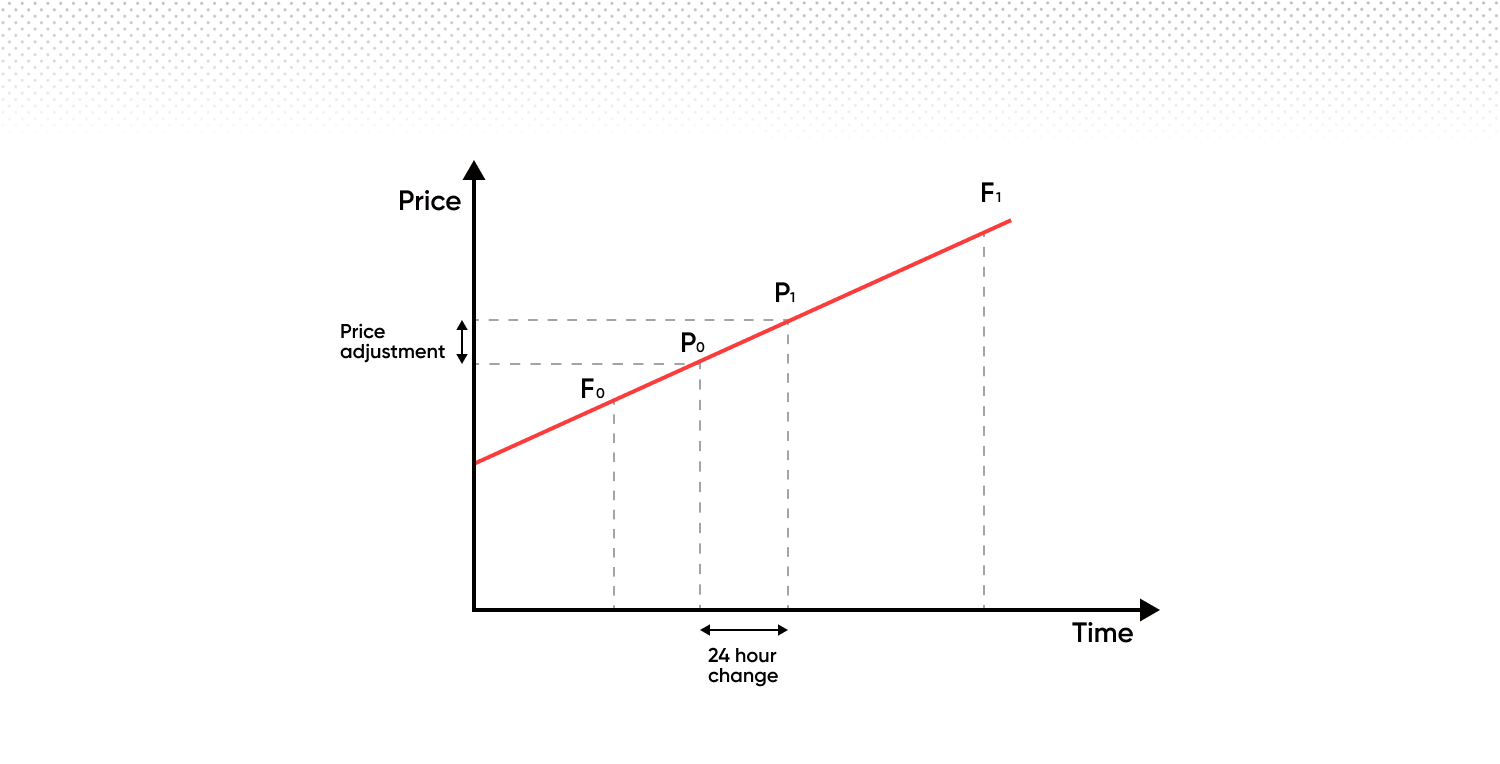
Amikor az „A” front month contract lejár, áttérünk a szerződések következő csoportjára. Ez azt jelenti, hogy „B” lesz az új „A”, az új „A” után lejáró szerződés pedig az új „B”. Ez a folyamat folytatódik, így mindig zökkenőmentes az átmenet egyik szerződésről a következőre.
Ez azt jelenti, hogy az átmenet során árazásunk 100%-ban a front month contracton alapul, majd lineárisan elmozdul a back month felé.
Éjszakán át tartott pozíciók esetén a következők érvényesek:
Adminisztrációs díj (éjszakai tartási díj)
Ez egy napi 0,01096%-os fix díj, amelyet egy nyitott pozíció éjszakán át történő fenntartásáért számítunk fel.
Napi prémiumkorrekció
A napi prémiumkorrekció (DPA) árazási korrekció, nem pedig díj vagy költség. Bizonyos nyersanyagokra, indexekre, kötvényekre vagy kamatlábakra hivatkozó CFD- és knock-out-pozíciókra vonatkozik, és az adminisztrációs díjtól függetlenül érvényes.
Mit jelent?
A DPA a mögöttes határidős szerződések egymást követő lejáratai közötti értékelési különbségeket tükrözi. A pozíció értékét a valós értékhez igazítva fenntartja az árazás folytonosságát az idő múlásával.
Hogyan hat a számlájára?
A DPA-t naponta alkalmazzuk, és a pozíció irányától függően terhelést vagy jóváírást eredményez:
- A long pozíciók napi terhelést kaphatnak
- A short pozíciók napi jóváírást kaphatnak
Bár a DPA célja, hogy a megfelelő ármozgással együtt semleges hatást gyakoroljon pozíciója teljes gazdasági értékére, napról napra hatással lehet a megjelenített eredményére és számlaegyenlegére. Befolyásolhatja továbbá a rendelkezésre álló fedezetet és a pozíciózárás kockázatát.
Íme egy példa a földgáz valós áraival; ez egy olyan nyersanyag, amelynek az egyes jövőbeli hónapokban lejáró szerződései eltérő árakon forognak. A második grafikonon láthatja az egyes havi szerződések értékének relatív változását. Ezeket a változásokat a szezonális kínálat és kereslet, nem pedig a jövőbeli árakkal kapcsolatos piaci várakozások okozzák. Más szóval a földgáz télen jellemzően drágább, mint nyáron.
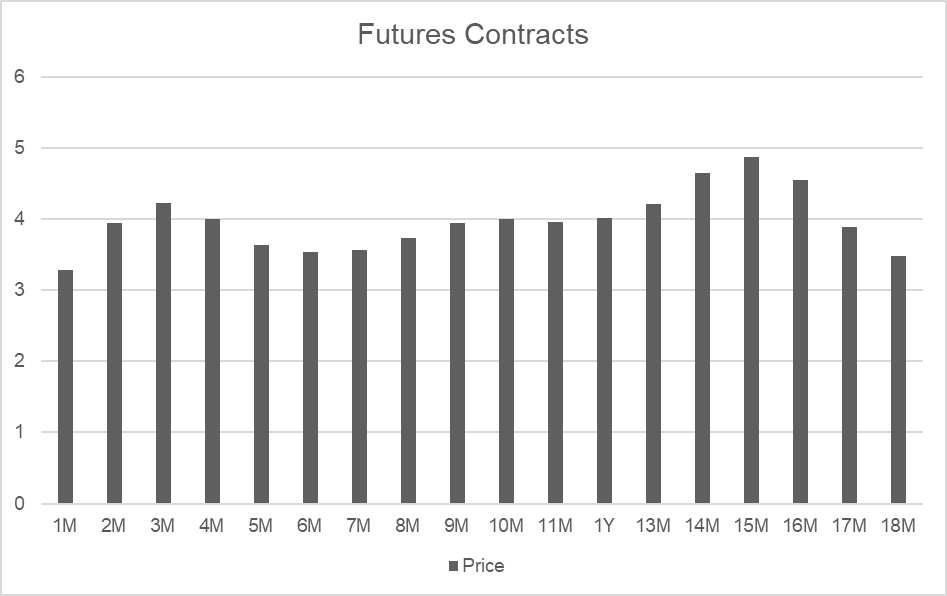
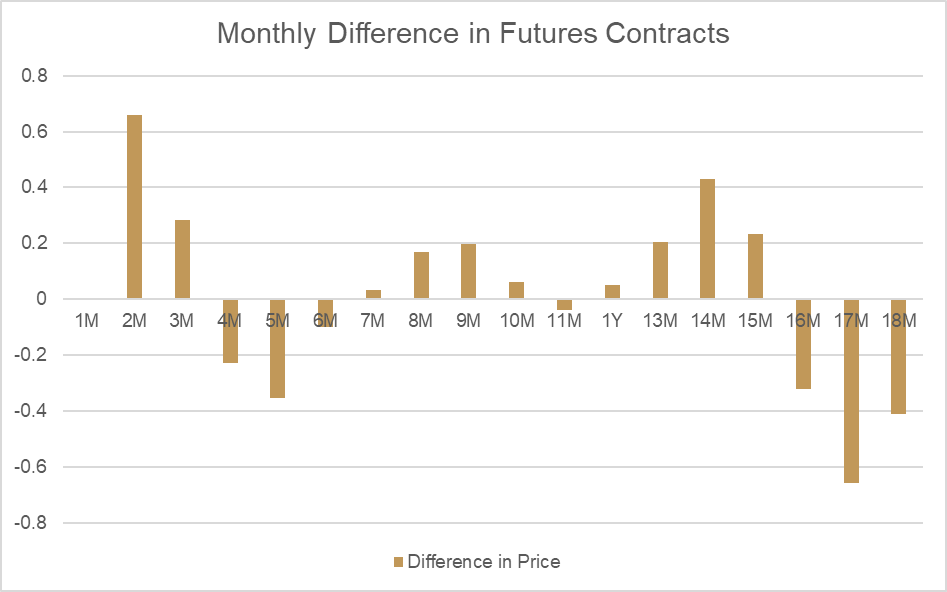
A 2. és a 3. hónapot összehasonlítva láthatjuk, hogy jelentős különbség van az árakban (ezt „valós értéknek” nevezzük):
| Lejárati dátum | Időszak | Ár |
| 30 nap | 2. hónap | 3,938 |
| 64 nap | 3. hónap | 4,221 |
| Különbség | 0,283 |
Ha megvizsgáljuk, hogyan változik ez az ár naponta e két pont között, kiszámíthatjuk a napi prémiumkorrekcióként alkalmazandó valósérték-korrekciót. Mivel a 2. hónap ára alacsonyabb a 3. hónapénál, az azonnali nyersanyag értékelési ára természetes módon minden nap emelkedni fog a valós érték változásával összhangban.
A nyitott pozíciókra gyakorolt hatás ellensúlyozására a long pozíciókat tartalmazó számlákból egyenértékű korrekciót vonunk le. Short pozíciók esetén ugyanezt az összeget jóváírjuk. A valósérték-korrekció teljes hatása mind az értékelési árra, mind a számlaegyenlegre nézve nulla.
| Napok száma | Napi változás |
| 34 | 0,00832 |
| Long eredménye | Összeg |
| Eredmény | 0,00832 |
| Korrekció | -0,00832 |
| Nettó hatás | 0 |
| Short eredménye | Összeg |
| Eredmény | -0,00832 |
| Korrekció | 0,00832 |
| Nettó hatás | 0 |
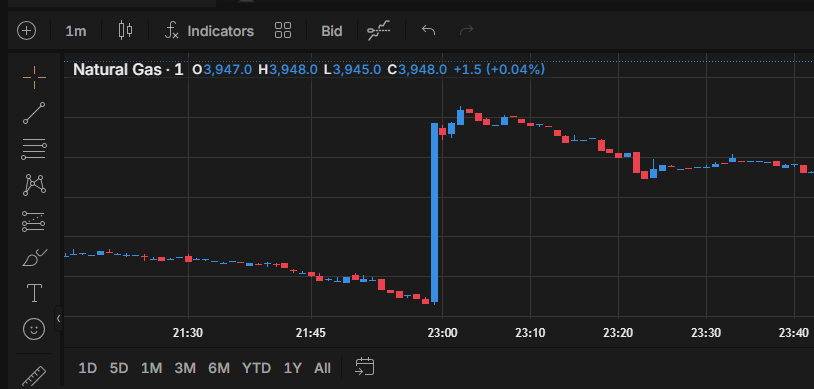
A napi prémiumkorrekcióra a valós érték változásainak tükrözéséhez van szükség, és a frissített valós értéket minden nap közvetlenül az adott nyersanyag kereskedési zárási időpontja előtt alkalmazzuk. Az új valós érték azonnali nyersanyagra gyakorolt hatását közvetlenül a platform grafikonjain láthatja, az alábbi példán bemutatott módon.
A napi prémiumkorrekció nem költség vagy díj. Olyan értékelési korrekció, amely fenntartja az árazás folytonosságát a nyersanyagok, indexek, kötvények és kamatlábak esetében. Egy adott instrumentumra vonatkozó konkrét DPA-információkért tekintse meg az egyes piacok részleteit az alkalmazásban vagy a webes platformon.