I CFD vengono valutati in modo diverso a seconda di vari fattori. Qui illustreremo come determiniamo i prezzi dei nostri mercati per classe di attività, descrivendo il modo in cui i prezzi vengono ricavati da quelli delle borse e di altre istituzioni.
Criptovalute
Determiniamo i prezzi delle criptovalute prendendo i prezzi di vendita e di acquisto da diverse borse di criptovalute conosciute. Successivamente, aggreghiamo questi prezzi per ottenere un prezzo medio consolidato, attorno al quale applichiamo il nostro spread. Questo garantisce uno spread molto più stabile nei diversi momenti della giornata.
Esempio
Vediamo come determiniamo il prezzo del Bitcoin (BTC) in un ipotetico momento.
Prendiamo i prezzi correnti da tre borse: 99.500 $/99.700 $, 99.550 $/99.750 $ e 99.520 $/99.720 $. Quindi calcoliamo i prezzi medi e li aggreghiamo ottenendo un prezzo di 99.623 $.
A questo prezzo applichiamo uno spread di 200 $* per ottenere il prezzo di Capital.com pari a 99.523 $/99.723 $.
Azioni
Per determinare i prezzi delle azioni, prendiamo i prezzi di vendita e di acquisto sottostanti di ciascun titolo e applichiamo un ricarico a questi prezzi. Ciò significa che operi sui prezzi “reali” del mercato sottostante, con solo un piccolo adeguamento per la nostra commissione. Significa inoltre che il nostro prezzo rifletterà le fluttuazioni dello spread del mercato sottostante dovute alle variazioni della liquidità.
Esempio
- Supponiamo che un’azione fisica nel mercato sottostante abbia un prezzo di vendita di 99,95 $ e un prezzo di acquisto di 100,05 $.
- Quando negozi l’azione con noi come derivato (ad esempio, un CFD), applichiamo a questo prezzo un ricarico fisso di 0,05 $ su entrambi i lati, portando il nostro prezzo di vendita a 99,90 $ e il nostro prezzo di acquisto a 100,10 $. Ciò significa che il nostro spread è pari a 0,20.
- Se il mercato sottostante si amplia a 99,80/100,20, il nostro ricarico fisso di 0,05 porta il nostro prezzo a 99,75/100,25. Ciò significa che il nostro spread è ora pari a 0,50.
Forex e metalli spot
A differenza del resto della nostra offerta, il forex spot e i metalli spot non vengono negoziati su una borsa centralizzata nel mercato sottostante. Ciò significa che non esiste un punto di riferimento centrale dal quale i broker possano ricavare il proprio prezzo e, pertanto, i prezzi vengono generalmente calcolati attraverso una serie di controparti OTC (over-the-counter). Queste possono variare dalle banche d’investimento ad altri broker.
Questi prezzi sono soggetti a spread variabili a seconda delle condizioni di mercato. Su Capital.com li aggreghiamo e successivamente aggiungiamo un piccolo spread aggiuntivo (la nostra commissione di transazione) a seconda del mercato.
Esempio
- Vediamo come determiniamo il prezzo di EUR/USD in un dato momento.
- Aggreghiamo i prezzi di tre controparti: 1,12345/1,12355, 1,12350/1,12360 e 1,12348/1,12358, ottenendo un prezzo consolidato di 1,12348/1,12358.
- A questo prezzo applichiamo uno spread di, ad esempio, 0,00006 per ottenere il prezzo di Capital.com pari a 1,12345/1,12361.
Indici
Il prezzo dei nostri indici cash deriva dal prezzo medio dei nostri fornitori di prezzi, al quale sottraiamo o aggiungiamo lo spread.
Fissiamo gli spread dei nostri indici in base ai diversi momenti della giornata, generalmente per riflettere le variazioni della liquidità sottostante del mercato. Il nostro spread sarà solitamente più ampio quando il mercato dei futures sottostante è chiuso e più ridotto durante la principale sessione di negoziazione delle azioni.
Poiché gli indici cash sono negoziabili nel mercato sottostante, molti fornitori di prezzi, incluso il nostro, ricavano il prezzo cash prendendo il prezzo dei futures e adeguandolo al fair value, che tiene conto dei dividendi attesi delle azioni costituenti e dei tassi d’interesse di mercato pertinenti.
Il fair value rappresenta quanto dovrebbe valere l’indice in un mercato perfetto senza opportunità di arbitraggio.
Adeguamento giornaliero del premio sugli indici
Per le posizioni CFD e knock-out che fanno riferimento agli indici, può essere applicato un Adeguamento giornaliero del premio (DPA), un adeguamento della valutazione che riflette le differenze di prezzo tra scadenze successive dei contratti futures sottostanti, illustrato integralmente di seguito.
Materie prime e indice VIX
Con noi puoi negoziare sia i prezzi spot delle materie prime (talvolta chiamate anche “materie prime senza scadenza”) sia i futures sulle materie prime.
Come determiniamo i prezzi dei mercati dei futures sulle materie prime
Determiniamo il prezzo dei nostri futures sulle materie prime aggiungendo il nostro spread al prezzo del mercato sottostante. Il prezzo al quale operi include già lo spread.
Gli spread possono cambiare. Consulta i dettagli dei singoli mercati nell’app o sulla piattaforma web per conoscere gli ultimi valori.
Le borse dalle quali ricaviamo i prezzi dei nostri futures sulle materie prime sono:
- Petrolio Brent: ICE Futures Europe
- Emissioni di carbonio: ICE Futures Europe
- Petrolio greggio: New York Mercantile Exchange (NYMEX)
- Cacao USA: ICE Futures US
- Gas naturale: New York Mercantile Exchange (NYMEX)
Tutti i contratti scadono in date future specifiche e vengono regolati in contanti, quindi non riceverai mai la consegna di una materia prima.
Come determiniamo i prezzi dei mercati spot delle materie prime
Determiniamo i prezzi dei nostri mercati spot delle materie prime utilizzando i due contratti futures più vicini, poiché di solito sono quelli più negoziati.
Nel tempo, il nostro prezzo senza scadenza si sposta gradualmente dal prezzo del contratto più vicino a quello successivo, evitando così la necessità di una data di scadenza (talvolta chiamata data di rollover).
Nel nostro sistema:
- Il “contratto del mese corrente” (quello con la scadenza più vicina) è chiamato “A”.
- Il “contratto del mese successivo” (quello con la seconda scadenza più vicina) è chiamato “B”.
- Il nostro prezzo (P0 e P1 nel diagramma sottostante) si sposta gradualmente dal prezzo di “A” verso il prezzo di “B” tra questi due punti di scadenza.
- Il prezzo di “B” può essere superiore o inferiore a quello di “A”, anche se nell’esempio seguente è superiore.
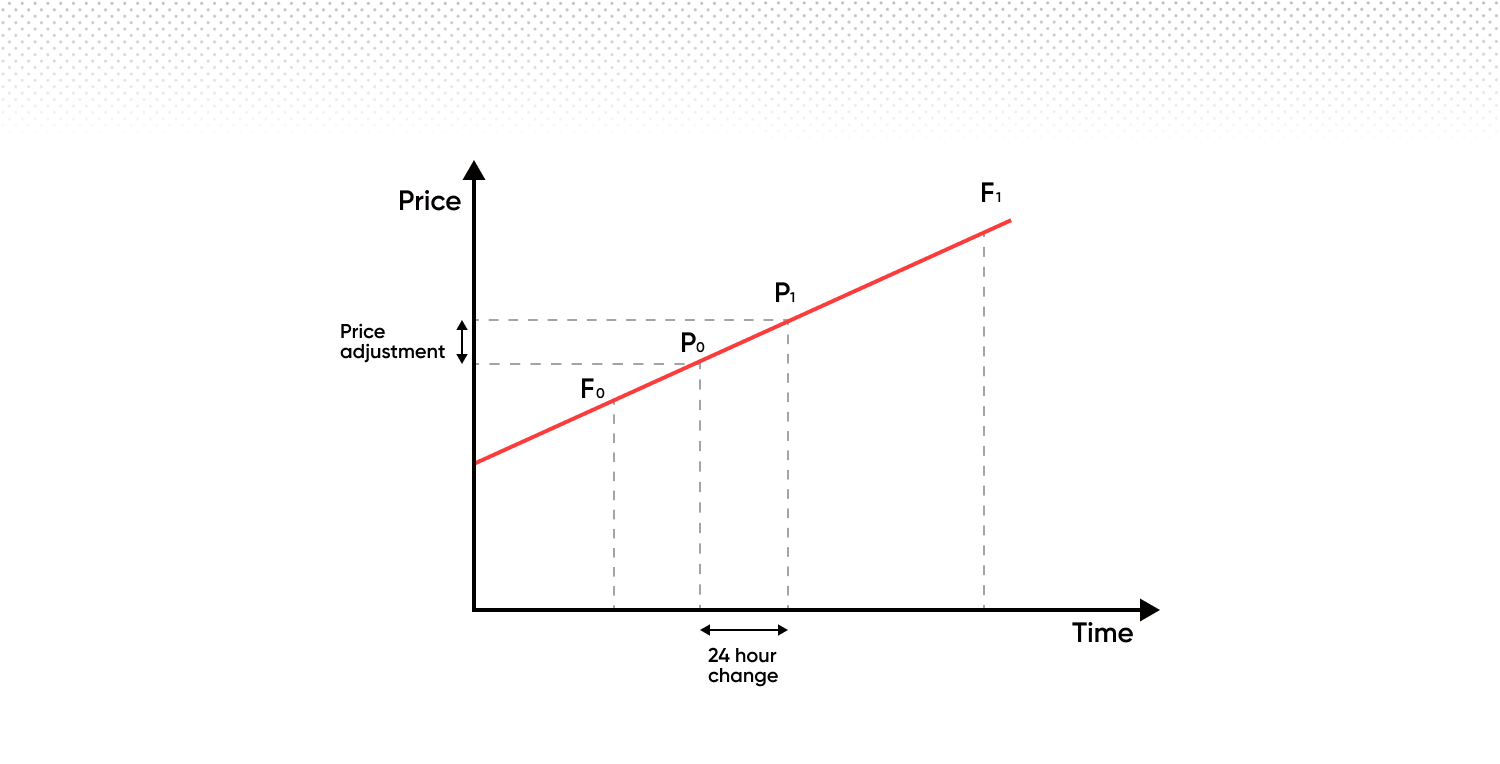
Quando il contratto del mese corrente “A” scade, passiamo al gruppo successivo di contratti. Ciò significa che “B” diventa il nuovo “A” e il contratto che scade dopo il nuovo “A” diventa il nuovo “B”. Questo processo continua, garantendo sempre una transizione graduale da un contratto a quello successivo.
Ciò significa che, al momento della transizione, il nostro prezzo si baserà al 100% sul contratto del mese corrente e poi si sposterà linearmente verso il contratto del mese successivo.
Quando mantieni posizioni overnight, si applica quanto segue:
Commissione amministrativa (commissione di mantenimento overnight)
Si tratta di una commissione fissa dello 0,01096% addebitata giornalmente per mantenere una posizione aperta overnight.
Adeguamento giornaliero del premio
L’Adeguamento giornaliero del premio (DPA) è un adeguamento del prezzo, non una commissione o un addebito. Si applica a determinate posizioni CFD e knock-out che fanno riferimento a materie prime, indici, obbligazioni o tassi d’interesse ed è indipendente dalla commissione amministrativa.
Cosa comporta
Il DPA riflette le differenze di valutazione tra scadenze successive dei contratti futures sottostanti. Mantiene la continuità dei prezzi nel tempo, allineando il valore della tua posizione al fair value.
Come incide sul tuo conto
Il DPA viene applicato quotidianamente e comporta un addebito o un accredito, a seconda della direzione della posizione:
- Le posizioni long possono ricevere un addebito giornaliero
- Le posizioni short possono ricevere un accredito giornaliero
Sebbene il DPA sia concepito per avere un effetto neutro sul valore economico complessivo della tua posizione se considerato insieme al corrispondente movimento del prezzo, può influire sul tuo P&L visualizzato e sul saldo del conto su base giornaliera. Può inoltre influire sul margine disponibile e sul rischio di chiusura della posizione.
Ecco un esempio basato sui prezzi reali del gas naturale, una materia prima con prezzi diversi per i contratti in scadenza nei diversi mesi futuri. Nel secondo grafico puoi vedere la variazione relativa del valore di ciascun contratto mensile. Queste variazioni sono dovute all’offerta e alla domanda stagionali, non alle aspettative del mercato sui prezzi futuri. In altre parole, il gas naturale solitamente costa di più in inverno che in estate.
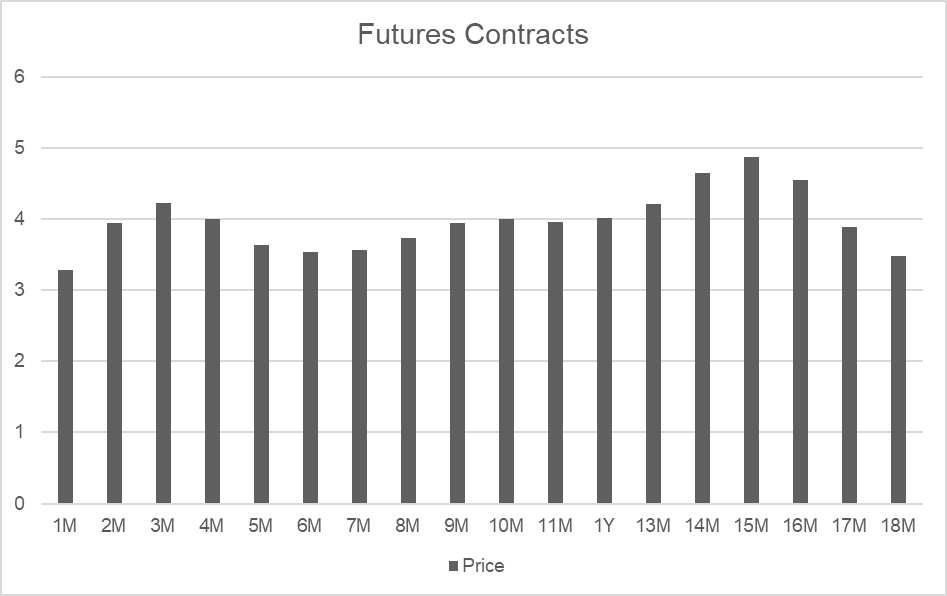
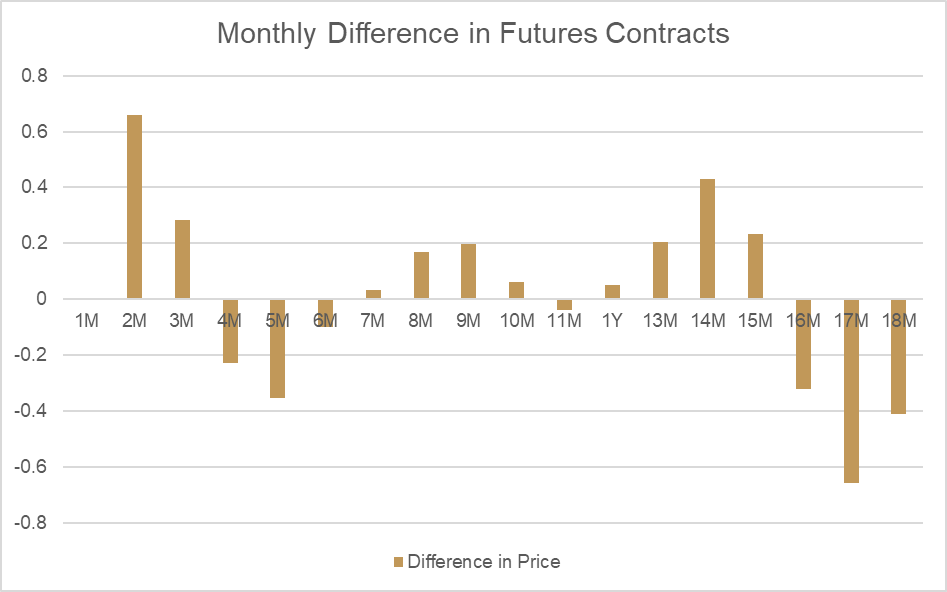
Confrontando il mese 2 e il mese 3, possiamo vedere che esiste una grande differenza nei prezzi (nota come “fair value”):
| Data di scadenza | Periodo | Prezzo |
| 30 giorni | 2M | 3,938 |
| 64 giorni | 3M | 4,221 |
| Differenza | 0,283 |
Se osserviamo come cambia questo prezzo ogni giorno tra questi due punti, possiamo calcolare l’adeguamento del fair value che verrebbe applicato come Adeguamento giornaliero del premio. Poiché il mese 2 ha un prezzo inferiore al mese 3, il prezzo di valutazione della materia prima spot aumenterà naturalmente ogni giorno in linea con la variazione del fair value.
Per compensare questo effetto sulle posizioni aperte, un adeguamento equivalente viene sottratto dai conti che detengono posizioni long. Per le posizioni short, lo stesso importo viene accreditato. L’effetto complessivo dell’adeguamento del fair value sia sul prezzo di valutazione sia sul saldo del conto è pari a zero.
| Numero di giorni | Variazione giornaliera |
| 34 | 0,00832 |
| Risultato long | Importo |
| P/L | 0,00832 |
| Adeguamento | -0,00832 |
| Effetto netto | 0 |
| Risultato short | Importo |
| P/L | -0,00832 |
| Adeguamento | 0,00832 |
| Effetto netto | 0 |
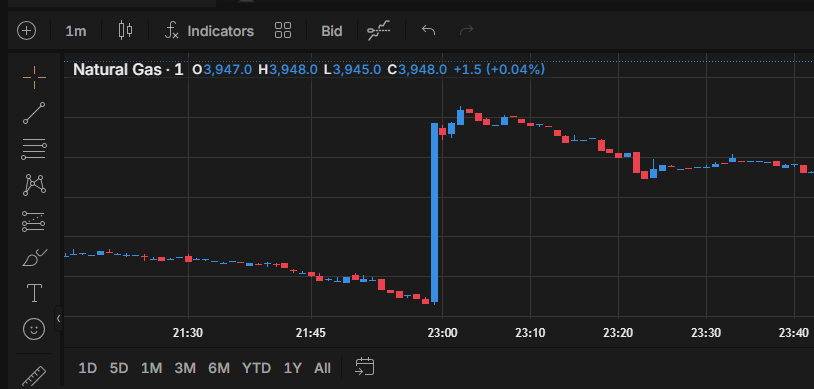
L’Adeguamento giornaliero del premio è necessario per riflettere le variazioni del fair value e applichiamo il fair value aggiornato ogni giorno, appena prima dell’orario di chiusura delle negoziazioni per ciascuna materia prima. Puoi vedere direttamente sui grafici della piattaforma l’effetto del nuovo fair value applicato a una materia prima spot, come mostrato nell’esempio seguente.
L’Adeguamento giornaliero del premio non è un costo o una commissione. È un adeguamento della valutazione che mantiene la continuità dei prezzi tra materie prime, indici, obbligazioni e tassi d’interesse. Per informazioni specifiche sul DPA di uno strumento, consulta i dettagli del singolo mercato nell’app o sulla piattaforma web.