CFD kainos nustatomos skirtingai, atsižvelgiant į įvairius veiksnius. Čia apžvelgsime, kaip nustatome savo rinkų kainas pagal turto klasę, ir išsamiai paaiškinsime, kaip kainos nustatomos remiantis biržų ir kitų institucijų kainomis.
Kriptovaliutos
Kriptovaliutų kainas nustatome paimdami pardavimo ir pirkimo kainas iš įvairių gerai žinomų kriptovaliutų biržų. Tada šias kainas agreguojame, kad gautume konsoliduotą vidutinę kainą, prie kurios pridedame savo spredą. Tai užtikrina daug stabilesnį spredą skirtingu paros metu.
Pavyzdys
Pažvelkime, kaip nustatome Bitcoin (BTC) kainą hipotetiniu momentu.
Remiamės dabartinėmis trijų biržų kainomis: 99 500/99 700 USD, 99 550/99 750 USD ir 99 520/99 720 USD. Tada apskaičiuojame vidutines kainas ir jas agreguojame, kad gautume 99 623 USD kainą.
Prie šios kainos pridedame 200 USD* spredą, todėl Capital.com kaina yra 99 523/99 723 USD.
Akcijos
Nustatydami akcijų kainas, paimame kiekvienos akcijos pagrindinės biržos pardavimo ir pirkimo kainas, tada prie šių kainų pridedame antkainį. Tai reiškia, kad prekiaujate tikrosiomis pagrindinės rinkos kainomis, prie kurių pridedamas nedidelis mūsų mokesčio koregavimas. Tai taip pat reiškia, kad mūsų kaina atspindės pagrindinės rinkos spredo svyravimus dėl likvidumo pokyčių.
Pavyzdys
- Tarkime, kad vienos fizinės akcijos kaina pagrindinėje rinkoje yra 99,95 USD pardavimo kaina ir 100,05 USD pirkimo kaina.
- Kai prekiaujate šia akcija pas mus kaip išvestine finansine priemone (pvz., CFD), prie šios kainos iš abiejų pusių pridedame fiksuotą 0,05 USD antkainį, todėl mūsų pardavimo kaina tampa 99,90 USD, o pirkimo kaina – 100,10 USD. Tai reiškia, kad mūsų spredas yra 0,20.
- Jei pagrindinės rinkos kainų intervalas padidėja iki 99,80/100,20, mūsų fiksuotas 0,05 antkainis lemia, kad mūsų kaina tampa 99,75/100,25. Tai reiškia, kad dabar mūsų spredas yra 0,50.
Užsienio valiutos ir neatidėliotini metalai
Skirtingai nuo kitų mūsų siūlomų priemonių, neatidėliotinomis valiutomis ir metalais pagrindinėje rinkoje neprekiaujama centralizuotoje biržoje. Tai reiškia, kad brokeriai neturi vieno centrinio atskaitos taško, kuriuo remdamiesi galėtų nustatyti kainą, todėl kainos paprastai apskaičiuojamos naudojantis įvairiomis nebiržinės (OTC) prekybos sandorio šalimis. Tai gali būti nuo investicinių bankų iki kitų brokerių.
Šioms kainoms taikomi kintantys spredai, priklausantys nuo rinkos sąlygų. Capital.com jas agreguoja ir vėliau prideda nedidelį papildomą spredą (mūsų sandorio mokestį), priklausomai nuo rinkos.
Pavyzdys
- Pažvelkime, kaip nustatome EUR/USD kainą konkrečiu momentu.
- Agreguojame trijų sandorio šalių kainas: 1,12345/1,12355, 1,12350/1,12360 ir 1,12348/1,12358, kad gautume konsoliduotą 1,12348/1,12358 kainą.
- Prie šios kainos pridedame, pavyzdžiui, 0,00006 dydžio spredą, todėl Capital.com kaina tampa 1,12345/1,12361.
Indeksai
Grynųjų pinigų indeksų kainas nustatome remdamiesi mūsų kainų teikėjų vidutine kaina ir atimdami arba pridėdami spredą.
Indeksų spredus nustatome skirtingiems paros laikotarpiams, paprastai siekdami atspindėti pagrindinės rinkos likvidumo pokyčius. Mūsų spredas paprastai būna didžiausias, kai pagrindinė ateities sandorių rinka yra uždaryta, ir mažiausias pagrindinės prekybos akcijomis sesijos metu.
Kadangi grynaisiais pinigais atsiskaitomais indeksais galima prekiauti pagrindinėje rinkoje.Daugelis kainų teikėjų, įskaitant mus, grynųjų pinigų kainą nustato paimdami ateities sandorio kainą ir pakoreguodami ją pagal tikrąją vertę, kurią sudaro tikėtini indekso sudėtinių akcijų dividendai ir atitinkamos rinkos palūkanų normos.
Tikroji vertė parodo, kiek indeksas turėtų būti vertas tobuloje rinkoje, kurioje nėra arbitražo galimybių.
Kasdienis indeksų premijos koregavimas
CFD ir „knock-out“ pozicijoms, susietoms su indeksais, gali būti taikomas kasdienis premijos koregavimas (DPA) – tai vertės koregavimas, atspindintis pagrindinių ateities sandorių sutarčių skirtingų terminų kainų skirtumus; jis išsamiai paaiškintas toliau.
Žaliavos ir VIX indeksas
Pas mus galite prekiauti tiek neatidėliotinomis žaliavų kainomis (kartais dar vadinamomis „žaliavomis be termino“), tiek žaliavų ateities sandoriais.
Kaip nustatome žaliavų ateities sandorių rinkų kainas
Žaliavų ateities sandorių kainas nustatome prie pagrindinės rinkos kainos pridėdami savo spredą. Kaina, kuria prekiaujate, jau apima spredą.
Spredai gali keistis. Naujausius dydžius rasite konkrečios rinkos informacijoje programėlėje arba interneto platformoje.
Biržos, iš kurių gauname žaliavų ateities sandorių kainas:
- „Brent“ nafta: ICE Futures Europe
- Anglies dioksido emisijos: ICE Futures Europe
- Žalia nafta: New York Mercantile Exchange (NYMEX)
- JAV kakava: ICE Futures US
- Gamtinės dujos: New York Mercantile Exchange (NYMEX)
Visų sutarčių galiojimas baigiasi nustatytomis būsimomis datomis, o atsiskaitoma grynaisiais, todėl jums niekada nereikės priimti žaliavos pristatymo.
Kaip nustatome neatidėliotinų žaliavų rinkų kainas
Neatidėliotinų žaliavų rinkų kainas nustatome naudodami dvi artimiausias žaliavos ateities sandorių sutartis, nes jomis paprastai prekiaujama daugiausia.
Laikui bėgant mūsų kainos be termino palaipsniui pereina nuo artimiausios sutarties kainos prie kitos sutarties kainos, kad nereikėtų nustatyti galiojimo pabaigos datos (kartais vadinamos perkėlimo data).
Mūsų sistemoje:
- „Pirmojo mėnesio sutartis“ (sutartis, kurios galiojimas baigiasi anksčiausiai) vadinama „A“.
- „Vėlesnio mėnesio sutartis“ (sutartis, kurios galiojimas baigiasi antra pagal eiliškumą) vadinama „B“.
- Mūsų kaina (diagramoje toliau P0 ir P1) tarp šių dviejų galiojimo pabaigos taškų palaipsniui juda nuo „A“ kainos link „B“ kainos.
- „B“ kaina gali būti didesnė arba mažesnė už „A“ kainą, tačiau toliau pateiktame pavyzdyje ji yra didesnė.
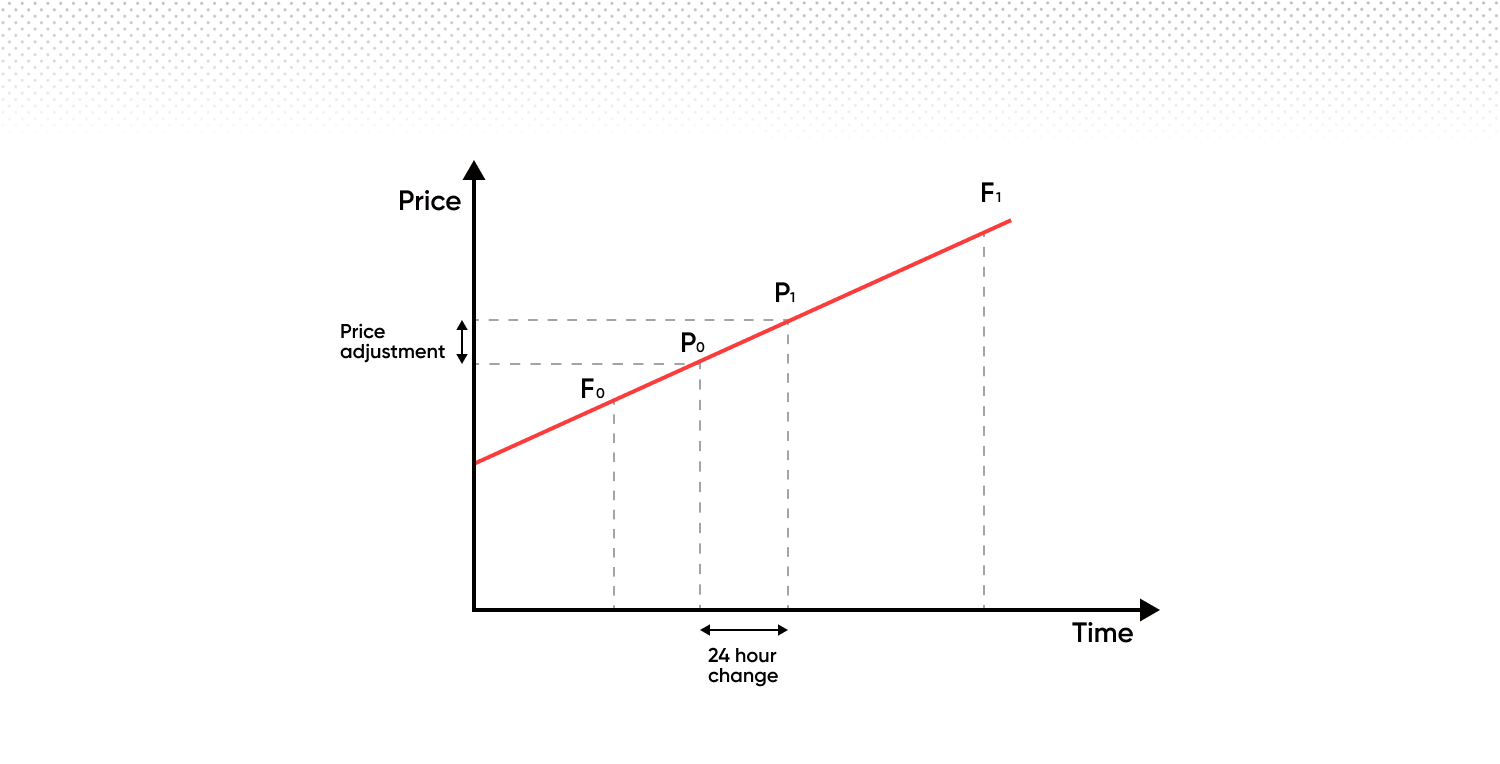
Kai baigiasi pirmojo mėnesio sutarties „A“ galiojimas, pereiname prie kito sutarčių rinkinio. Tai reiškia, kad „B“ tampa naująja „A“, o sutartis, kurios galiojimas baigiasi po naujosios „A“, tampa naująja „B“. Šis procesas tęsiasi, todėl visada vyksta sklandus perėjimas nuo vienos sutarties prie kitos.
Tai reiškia, kad pereinant mūsų kainodara bus 100 % pagrįsta pirmojo mėnesio sutartimi, o tada tiesiškai judės link vėlesnio mėnesio sutarties.
Laikant pozicijas per naktį taikoma toliau nurodyta tvarka:
Administravimo mokestis (pozicijos laikymo per naktį mokestis)
Tai fiksuotas 0,01096 % mokestis, kasdien taikomas už atviros pozicijos laikymą per naktį.
Kasdienis premijos koregavimas
Kasdienis premijos koregavimas (DPA) yra kainos koregavimas, o ne mokestis ar rinkliava. Jis taikomas tam tikroms CFD ir „knock-out“ pozicijoms, susietoms su žaliavomis, indeksais, obligacijomis arba palūkanų normomis, ir nepriklauso nuo administravimo mokesčio.
Ką jis daro
DPA atspindi pagrindinių ateities sandorių sutarčių skirtingų terminų vertės skirtumus. Jis užtikrina kainų tęstinumą laikui bėgant, suderindamas jūsų pozicijos vertę su tikrąja verte.
Kaip jis veikia jūsų sąskaitą
DPA taikomas kasdien ir, atsižvelgiant į jūsų pozicijos kryptį, lemia nurašymą arba įskaitymą:
- Už ilgąsias pozicijas gali būti kasdien nurašoma suma
- Už trumpąsias pozicijas gali būti kasdien įskaitoma suma
Nors DPA sukurtas taip, kad kartu su atitinkamu kainos pokyčiu neutraliai veiktų bendrą jūsų pozicijos ekonominę vertę, jis gali turėti įtakos kasdien rodomam jūsų pelnui ir nuostoliui bei sąskaitos likučiui. Jis taip pat gali turėti įtakos jūsų turimai maržai ir pozicijos uždarymo rizikai.
Štai pavyzdys, kuriame naudojamos realios gamtinių dujų – žaliavos, kurios kiekvieną būsimą mėnesį besibaigiančių sutarčių kainos skiriasi, – kainos. Antroje diagramoje galite matyti santykinį kiekvienos mėnesio sutarties vertės pokytį. Šiuos pokyčius lemia sezoninė pasiūla ir paklausa, o ne rinkos lūkesčiai dėl būsimų kainų. Kitaip tariant, gamtines dujas žiemą paprastai pirkti brangiau nei vasarą.
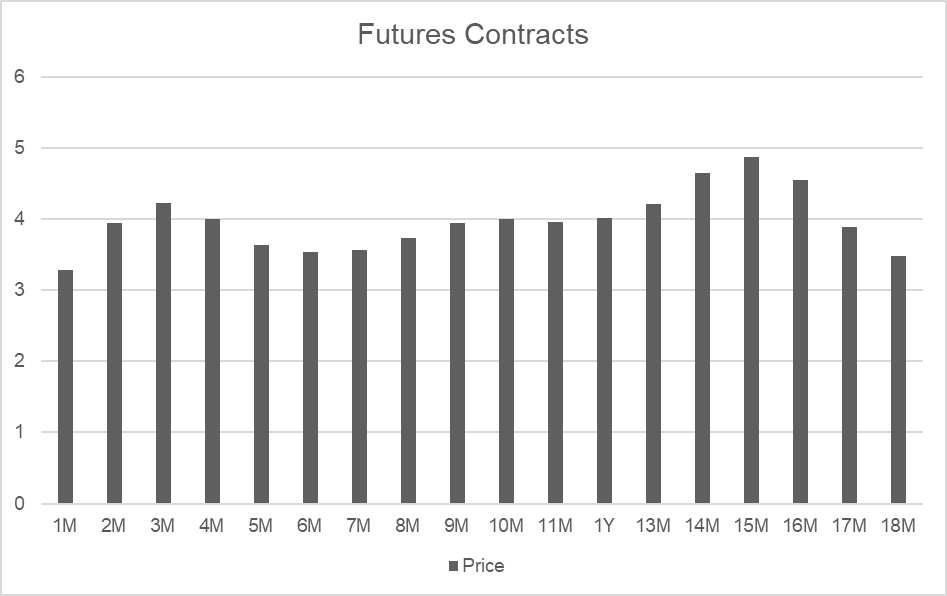
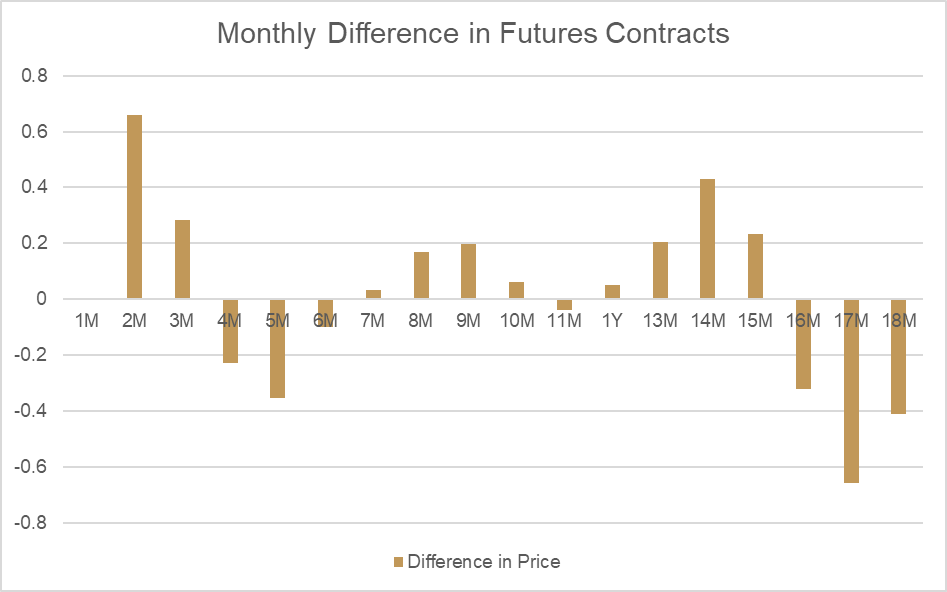
Palyginę 2-ąjį ir 3-iąjį mėnesius matome didelį kainų skirtumą (vadinamąja „tikrąja verte“):
| Galiojimo pabaigos data | Laikotarpis | Kaina |
| 30 dienų | 2 mėn. | 3,938 |
| 64 dienos | 3 mėn. | 4,221 |
| Skirtumas | 0,283 |
Pažvelgę, kaip ši kaina keičiasi kiekvieną dieną tarp šių dviejų taškų, galime apskaičiuoti tikrosios vertės koregavimą, kuris būtų taikomas kaip kasdienis premijos koregavimas. Kadangi 2-ojo mėnesio kaina yra mažesnė už 3-iojo mėnesio kainą, neatidėliotinos žaliavos vertinimo kaina natūraliai didės kiekvieną dieną kartu su tikrosios vertės pokyčiu.
Siekdami kompensuoti šį poveikį atviroms pozicijoms, iš sąskaitų, kuriose laikomos ilgosios pozicijos, atimame lygiavertį koregavimą. Trumpųjų pozicijų atveju įskaitoma tokia pati suma. Bendras tikrosios vertės koregavimo poveikis tiek vertinimo kainai, tiek sąskaitos likučiui yra lygus nuliui.
| Taikytinų dienų skaičius | Pokytis per dieną |
| 34 | 0,00832 |
| Ilgosios pozicijos rezultatas | Suma |
| Pelnas / nuostolis | 0,00832 |
| Koregavimas | -0,00832 |
| Grynasis poveikis | 0 |
| Trumposios pozicijos rezultatas | Suma |
| Pelnas / nuostolis | -0,00832 |
| Koregavimas | 0,00832 |
| Grynasis poveikis | 0 |
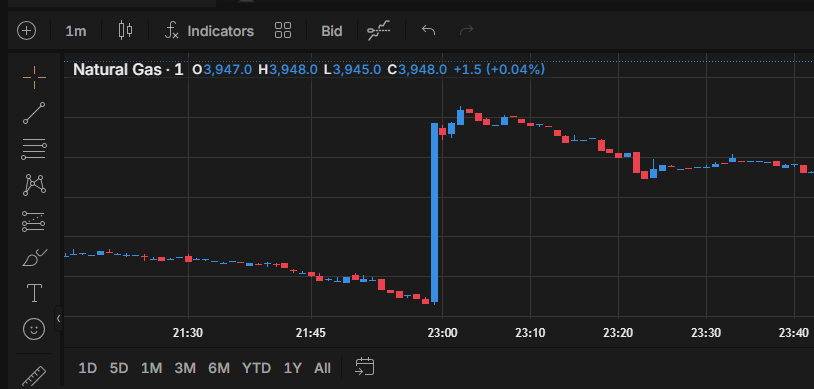
Kasdienis premijos koregavimas būtinas tikrosios vertės pokyčiams atspindėti, todėl atnaujintą tikrąją vertę taikome kiekvieną dieną prieš pat kiekvienos žaliavos prekybos uždarymo laiką. Naujos tikrosios vertės, pritaikytos neatidėliotinai žaliavai, poveikį galite tiesiogiai matyti platformos diagramose, kaip parodyta toliau pateiktame pavyzdyje.
Kasdienis premijos koregavimas nėra išlaidos ar mokestis. Tai vertės koregavimas, užtikrinantis kainų tęstinumą žaliavų, indeksų, obligacijų ir palūkanų normų rinkose. Konkrečios priemonės DPA informaciją rasite individualios rinkos informacijoje programėlėje arba interneto platformoje.