CFD cenas atšķiras atkarībā no dažādiem faktoriem. Šeit izskaidrosim, kā mēs nosakām cenu mūsu tirgiem pēc aktīvu klasēm, detalizēti aprakstot, kā cenas tiek iegūtas no biržu un citu iestāžu cenām.
Kriptovalūtas
Mēs nosakām kriptovalūtu cenas, izmantojot pārdošanas un pirkšanas cenas no vairākām labi zināmām kriptovalūtu biržām. Pēc tam mēs šīs cenas apkopojam, lai iegūtu konsolidētu viduscenu, kurai piemērojam savu spredu. Tas nodrošina daudz stabilāku spredu dažādos dienas laikos.
Piemērs
Aplūkosim, kā mēs hipotētiskā laika momentā nosakām Bitcoin (BTC) cenu.
Mēs izmantojam pašreizējās cenas no trim biržām: 99 500 $/99 700 $, 99 550 $/99 750 $ un 99 520 $/99 720 $. Pēc tam aprēķinām viduscenes un apkopojam tās, iegūstot cenu 99 623 $.
Šai cenai mēs piemērojam 200 $* spredu, tādējādi Capital.com cena ir 99 523 $/99 723 $.
Akcijas
Nosakot akciju cenas, mēs izmantojam katras akcijas pamatā esošās biržas pārdošanas un pirkšanas cenas un pēc tam šīm cenām piemērojam uzcenojumu. Tas nozīmē, ka jūs tirgojat par pamatā esošā tirgus “īstajām” cenām, veicot tikai nelielu korekciju mūsu komisijas maksai. Tas arī nozīmē, ka mūsu cena atspoguļos pamatā esošā tirgus spreada svārstības, ko izraisa likviditātes izmaiņas.
Piemērs
- Pieņemsim, ka vienas fiziskas akcijas pārdošanas cena pamatā esošajā tirgū ir 99,95 $, bet pirkšanas cena — 100,05 $.
- Kad jūs tirgojat šo akciju pie mums kā atvasināto instrumentu (piemēram, CFD), mēs šai cenai abās pusēs piemērojam fiksētu 0,05 $ uzcenojumu, nosakot mūsu pārdošanas cenu 99,90 $ un pirkšanas cenu 100,10 $. Tas nozīmē, ka mūsu spreads ir 0,20.
- Ja pamatā esošā tirgus spreads palielinās līdz 99,80/100,20, mūsu fiksētais 0,05 uzcenojums nosaka cenu 99,75/100,25. Tas nozīmē, ka mūsu spreads tagad ir 0,50.
Forex un tūlītējie metāli
Atšķirībā no pārējiem mūsu piedāvājumiem tūlītējais forex un metāli pamatā esošajā tirgū netiek tirgoti centralizētā biržā. Tas nozīmē, ka brokeriem nav centrāla atsauces punkta, no kura iegūt cenu, tāpēc cenas parasti tiek aprēķinātas, izmantojot vairākus ārpusbiržas (OTC — over-the-counter) darījumu partnerus. Tie var būt gan investīciju bankas, gan citi brokeri.
Šīm cenām atkarībā no tirgus apstākļiem tiek piemēroti mainīgi spredu apjomi. Vietnē Capital.com mēs tos apkopojam un pēc tam atkarībā no tirgus pievienojam nelielu papildu spredu (mūsu darījuma maksu).
Piemērs
- Aplūkosim, kā mēs noteiktā laika momentā nosakām EUR/USD cenu.
- Mēs apkopojam trīs darījumu partneru cenas: 1,12345/1,12355, 1,12350/1,12360 un 1,12348/1,12358, iegūstot konsolidētu cenu 1,12348/1,12358.
- Šai cenai mēs piemērojam spredu, piemēram, 0,00006, tādējādi Capital.com cena ir 1,12345/1,12361.
Indeksi
Mūsu skaidras naudas indeksu cenas tiek iegūtas no mūsu cenu nodrošinātāju viduscenām, atņemot/pieskaitot spredu.
Mēs nosakām fiksētus indeksu spredu apjomus dažādiem dienas laikiem, parasti lai atspoguļotu pamatā esošā tirgus likviditātes izmaiņas. Mūsu spreads parasti ir visplašākais, kad pamatā esošo nākotnes līgumu tirgus ir slēgts, un visšaurākais — galvenās akciju tirdzniecības sesijas laikā.
Tā kā skaidras naudas indeksus var tirgot pamatā esošajā tirgū. Daudzi cenu nodrošinātāji, tostarp mēs, skaidras naudas cenu iegūst, ņemot nākotnes līguma cenu un koriģējot to atbilstoši patiesajai vērtībai, ko veido paredzamās indeksa sastāvā esošo akciju dividendes un attiecīgās tirgus procentu likmes.
Patiesā vērtība atspoguļo to, cik indeksam vajadzētu būt vērtam perfektā tirgū bez arbitrāžas iespējām.
Ikdienas prēmijas korekcija indeksiem
CFD un nokauta pozīcijām, kas atsaucas uz indeksiem, var tikt piemērota ikdienas prēmijas korekcija (DPA). Tā ir vērtības korekcija, kas atspoguļo cenu atšķirības starp pamatā esošo nākotnes līgumu secīgajiem termiņiem, un tālāk ir izskaidrota pilnībā.
Preces un VIX indekss
Pie mums varat tirgot gan preču tūlītējās cenas (dažkārt sauktas arī par “beztermiņa precēm”), gan preču nākotnes līgumus.
Kā mēs nosakām preču nākotnes līgumu tirgu cenas
Mēs nosakām preču nākotnes līgumu cenu, pamatā esošā tirgus cenai pievienojot savu spredu. Cena, par kuru jūs tirgojat, jau ietver spredu.
Spredu apjoms var mainīties. Jaunākos rādītājus skatiet atsevišķā tirgus informācijā lietotnē vai tīmekļa platformā.
Biržas, no kurām mēs iegūstam preču nākotnes līgumu cenas, ir:
- Brent nafta: ICE Futures Europe
- Oglekļa emisijas: ICE Futures Europe
- Jēlnafta: New York Mercantile Exchange (NYMEX)
- ASV kakao: ICE Futures US
- Dabasgāze: New York Mercantile Exchange (NYMEX)
Visiem līgumiem ir noteikti nākotnes beigu datumi, un norēķini tiek veikti skaidrā naudā, tāpēc jūs nekad nesaņemsiet preci fiziskā veidā.
Kā mēs nosakām preču tūlītējo tirgu cenas
Mēs nosakām cenas saviem preču tūlītējiem tirgiem, izmantojot divus tuvākos preces nākotnes līgumus, jo parasti tie ir visaktīvāk tirgotie.
Laika gaitā mūsu beztermiņa cena pakāpeniski mainās no tuvākā līguma cenas uz nākamā līguma cenu, lai nebūtu nepieciešams beigu datums (dažkārt saukts par pārnešanas datumu).
Mūsu sistēmā:
- “Tuvākā mēneša līgums” (līgums, kura termiņš beidzas visdrīzāk) tiek saukts par “A”.
- “Tālākā mēneša līgums” (līgums, kura termiņš beidzas otro tuvāko) tiek saukts par “B”.
- Mūsu cena (P0 un P1 tālāk redzamajā diagrammā) starp šiem diviem beigu termiņiem pakāpeniski mainās no “A” cenas uz “B” cenu.
- “B” cena var būt augstāka vai zemāka par “A” cenu, taču tālāk redzamajā piemērā tā ir augstāka.
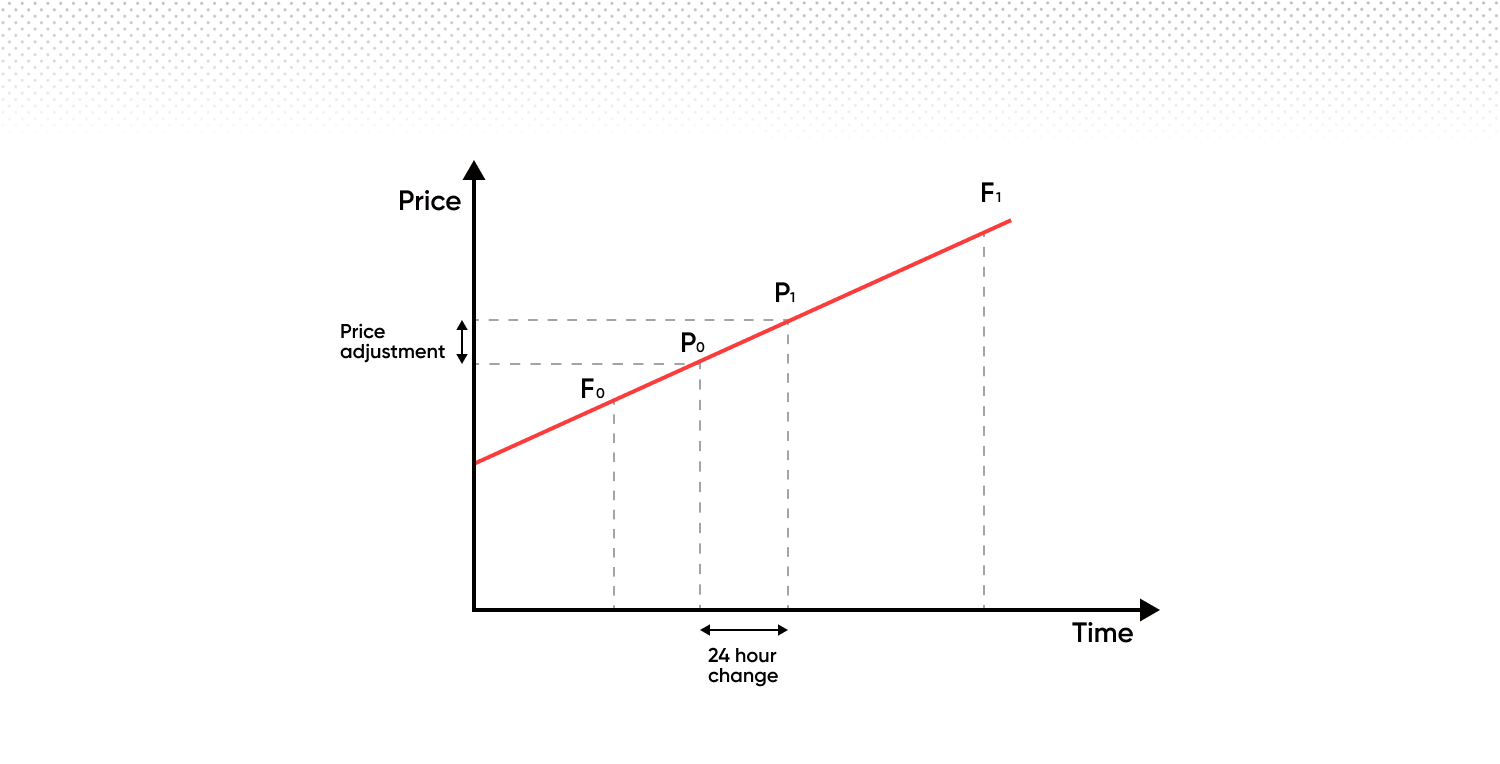
Kad tuvākā mēneša līguma “A” termiņš beidzas, mēs pārejam uz nākamo līgumu kopumu. Tas nozīmē, ka “B” kļūst par jauno “A”, bet līgums, kura termiņš beidzas pēc jaunā “A”, kļūst par jauno “B”. Šis process turpinās, tādējādi vienmēr tiek nodrošināta vienmērīga pāreja no viena līguma uz nākamo.
Tas nozīmē, ka pārejas brīdī mūsu cenas 100% balstās uz tuvākā mēneša līgumu un pēc tam lineāri virzās uz tālākā mēneša līgumu.
Ja pozīcijas tiek turētas pa nakti, tiek piemērots tālāk norādītais:
Administratīvā maksa (maksa par turēšanu pa nakti)
Tā ir fiksēta maksa 0,01096% apmērā, kas katru dienu tiek iekasēta par atvērtas pozīcijas turēšanu pa nakti.
Ikdienas prēmijas korekcija
Ikdienas prēmijas korekcija (DPA) ir cenas korekcija, nevis maksa vai komisija. Tā attiecas uz noteiktām CFD un nokauta pozīcijām, kas atsaucas uz precēm, indeksiem, obligācijām vai procentu likmēm, un pastāv neatkarīgi no administratīvās maksas.
Ko tā dara
DPA atspoguļo vērtības atšķirības starp pamatā esošo nākotnes līgumu secīgajiem termiņiem. Tā nodrošina cenu nepārtrauktību laika gaitā, pielāgojot jūsu pozīcijas vērtību patiesajai vērtībai.
Kā tā ietekmē jūsu kontu
DPA tiek piemērota katru dienu un atkarībā no jūsu pozīcijas virziena rada debetu vai kredītu:
- Garajām pozīcijām var tikt piemērots ikdienas debets
- Īsajām pozīcijām var tikt piemērots ikdienas kredīts
Lai gan DPA ir izstrādāta tā, lai kopā ar atbilstošo cenas kustību neitrāli ietekmētu jūsu pozīcijas kopējo ekonomisko vērtību, tā var ietekmēt jūsu attēloto peļņu un zaudējumus, kā arī konta atlikumu ikdienā. Tā var ietekmēt arī pieejamo maržu un pozīcijas slēgšanas risku.
Šeit ir piemērs, izmantojot reālas dabasgāzes cenas — precei, kurai katru nākotnes mēnesi beidzas līgumi ar atšķirīgām cenām. Otrajā diagrammā redzamas katra mēneša līguma vērtības relatīvās izmaiņas. Šīs izmaiņas izraisa sezonālais piedāvājums un pieprasījums, nevis tirgus gaidas par nākotnes cenām. Citiem vārdiem sakot, dabasgāzi parasti ir dārgāk iegādāties ziemā nekā vasarā.
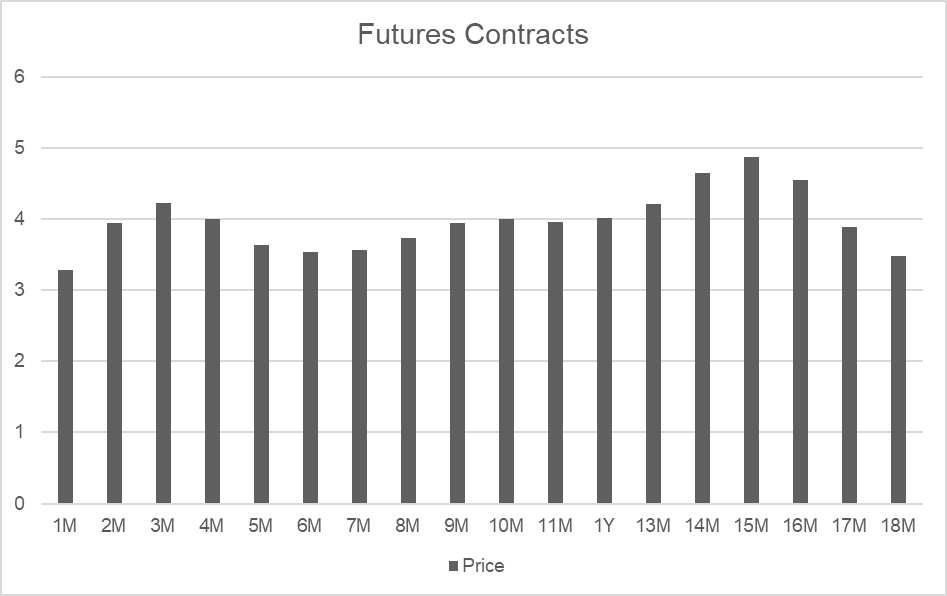
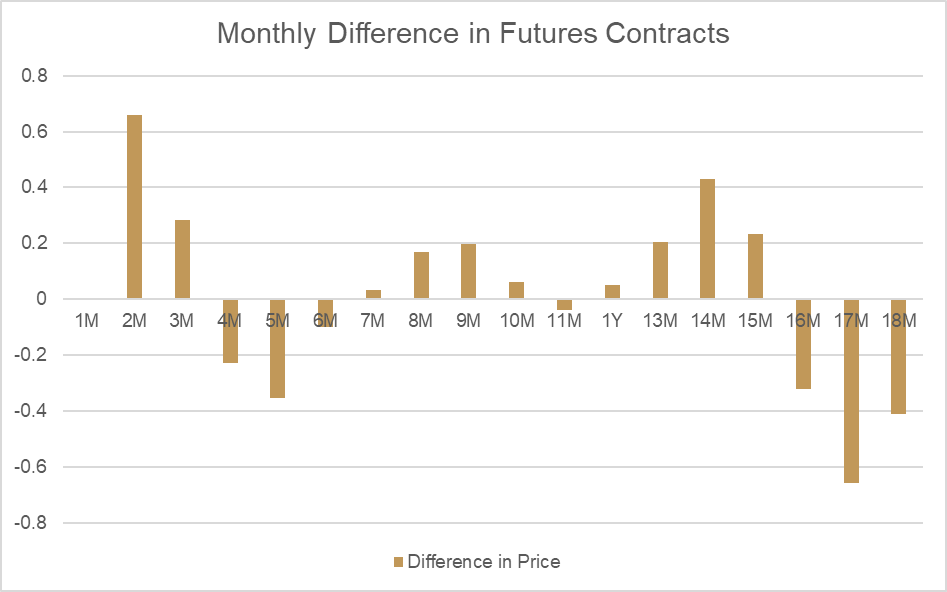
Salīdzinot 2. un 3. mēnesi, redzam lielu cenu atšķirību (tā saukto “patieso vērtību”):
| Beigu datums | Periods | Cena |
| 30 dienas | 2M | 3,938 |
| 64 dienas | 3M | 4,221 |
| Atšķirība | 0,283 |
Ja aplūkojam, kā šī cena mainās katru dienu starp šiem diviem punktiem, varam aprēķināt patiesās vērtības korekciju, kas tiktu piemērota kā ikdienas prēmijas korekcija. Tā kā 2. mēneša cena ir zemāka par 3. mēneša cenu, tūlītējās preces novērtējuma cena dabiski pieaugs katru dienu atbilstoši patiesās vērtības izmaiņām.
Lai kompensētu šo ietekmi uz atvērtajām pozīcijām, kontiem, kuros tiek turētas garās pozīcijas, tiek atskaitīta līdzvērtīga korekcija. Īsajām pozīcijām tiek ieskaitīta tāda pati summa. Patiesās vērtības korekcijas kopējā ietekme uz novērtējuma cenu un konta atlikumu ir nulle.
| Dienu skaits | Izmaiņas dienā |
| 34 | 0,00832 |
| Garās pozīcijas rezultāts | Summa |
| Peļņa/zaudējumi | 0,00832 |
| Korekcija | -0,00832 |
| Neto ietekme | 0 |
| Īsās pozīcijas rezultāts | Summa |
| Peļņa/zaudējumi | -0,00832 |
| Korekcija | 0,00832 |
| Neto ietekme | 0 |
Ikdienas prēmijas korekcija ir nepieciešama, lai atspoguļotu patiesās vērtības izmaiņas, un mēs piemērojam atjaunināto patieso vērtību katru dienu tieši pirms katras preces tirdzniecības slēgšanas laika. Jaunās patiesās vērtības piemērošanas ietekmi uz tūlītējo preci varat redzēt tieši platformas diagrammās, kā parādīts tālāk redzamajā piemērā.
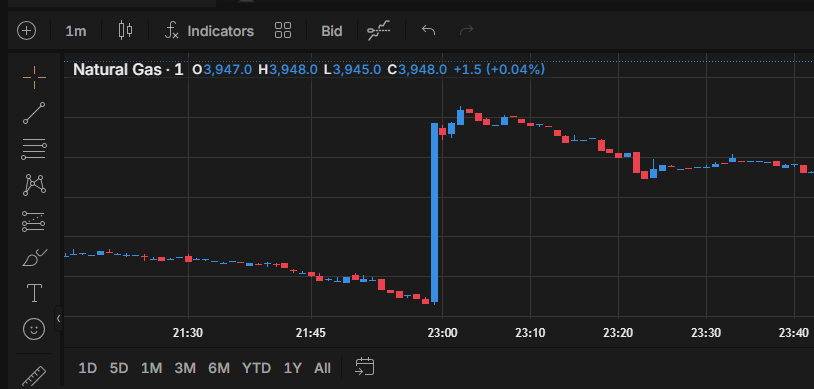
Ikdienas prēmijas korekcija nav izmaksas vai maksa. Tā ir vērtības korekcija, kas nodrošina cenu nepārtrauktību precēm, indeksiem, obligācijām un procentu likmēm. Konkrētu DPA informāciju par attiecīgo instrumentu skatiet atsevišķā tirgus informācijā lietotnē vai tīmekļa platformā.