CFD's worden verschillend geprijsd, afhankelijk van verschillende factoren. Hier leggen we uit hoe we onze markten per activaklasse prijzen en beschrijven we hoe de prijzen worden afgeleid van die van beurzen en andere instellingen.
Cryptovaluta
We bepalen onze cryptovalutaprijzen door verkoop- en aankoopprijzen van verschillende bekende cryptovalutabeurzen te nemen. Vervolgens voegen we deze prijzen samen om een geconsolideerde middenprijs te verkrijgen, waarop we onze eigen spread toepassen. Dit zorgt op verschillende momenten van de dag voor een veel stabielere spread.
Voorbeeld
Laten we kijken hoe we Bitcoin (BTC) op een hypothetisch moment prijzen.
We baseren ons op de actuele prijzen van drie beurzen: $99,500/$99,700, $99,550/$99,750 en $99,520/$99,720. Vervolgens berekenen we de middenprijzen en voegen we deze samen tot een prijs van $99,623.
Op deze prijs passen we een spread van $200* toe, waardoor de Capital.com-prijs $99,523/$99,723 wordt.
Aandelen
Voor onze aandelenprijzen nemen we de verkoop- en aankoopprijzen van elk aandeel op de onderliggende beurs en passen we vervolgens een opslag op deze prijzen toe. Dit betekent dat u handelt tegen de ‘echte’ prijzen van de onderliggende markt, met alleen een kleine aanpassing voor onze vergoeding. Het betekent ook dat onze prijs de schommelingen in de spread van de onderliggende markt weerspiegelt die het gevolg zijn van veranderingen in liquiditeit.
Voorbeeld
- Stel dat één fysiek aandeel op de onderliggende markt een verkoopprijs van $99.95 en een aankoopprijs van $100.05 heeft.
- Wanneer u bij ons in het aandeel handelt als derivaat (bijv. CFD), passen we aan beide kanten een vaste opslag van $0.05 op deze prijs toe. Hierdoor wordt onze verkoopprijs $99.90 en onze aankoopprijs $100.10. Dit betekent dat onze spread 0.20 is.
- Als de spread op de onderliggende markt verruimt naar 99.80/100.20, zorgt onze vaste opslag van 0.05 ervoor dat onze prijs 99.75/100.25 wordt. Dit betekent dat onze spread nu 0.50 is.
Forex en spotmetalen
In tegenstelling tot de rest van ons aanbod worden spotforex en spotmetalen op de onderliggende markt niet op een gecentraliseerde beurs verhandeld. Dit betekent dat er geen centraal referentiepunt is waarvan brokers hun prijs kunnen afleiden. Daarom worden prijzen doorgaans berekend aan de hand van een reeks OTC-tegenpartijen (over-the-counter). Dit kunnen investeringsbanken of andere brokers zijn.
Deze prijzen zijn onderhevig aan variabele spreads, afhankelijk van de marktomstandigheden. Bij Capital.com voegen we deze samen en voegen we vervolgens een kleine extra spread (onze transactievergoeding) toe, afhankelijk van de markt.
Voorbeeld
- Laten we kijken hoe we EUR/USD op een bepaald moment prijzen.
- We voegen de prijzen van drie tegenpartijen samen: 1.12345/1.12355, 1.12350/1.12360 en 1.12348/1.12358. Dit geeft een geconsolideerde prijs van 1.12348/1.12358.
- Op deze prijs passen we een spread van (bijv.) 0.00006 toe, waardoor de Capital.com-prijs 1.12345/1.12361 wordt.
Indices
Onze prijsstelling voor contante indices is gebaseerd op de middenprijs van onze prijsaanbieders, waarop we een spread in mindering brengen of bij optellen.
We stellen onze indexspreads vast op basis van tijdstippen gedurende de dag, meestal om veranderingen in de onderliggende liquiditeit van de markt weer te geven. Onze spread is doorgaans het grootst wanneer de onderliggende termijnmarkt gesloten is en het kleinst tijdens de belangrijkste aandelentransactiesessie.
Aangezien contante indices op de onderliggende markt verhandelbaar zijn. zullen veel prijsaanbieders, waaronder wij, hun contante prijs afleiden door de termijnprijs te nemen en deze aan te passen voor de reële waarde. Dit zijn de verwachte dividenden van de aandelen waaruit de index bestaat en de relevante marktrente.
De reële waarde vertegenwoordigt wat de index waard zou moeten zijn in een perfecte markt zonder arbitragemogelijkheden.
Dagelijkse premieaanpassing voor indices
Voor CFD- en knock-outposities die verwijzen naar indices kan een dagelijkse premieaanpassing (DPA) van toepassing zijn. Dit is een waarderingsaanpassing die prijsverschillen tussen opeenvolgende looptijden van de onderliggende termijncontracten weerspiegelt en hieronder volledig wordt uitgelegd.
Grondstoffen en de VIX-index
U kunt bij ons zowel handelen in spotprijzen van grondstoffen (soms ook ‘ongedateerde grondstoffen’ genoemd) als in grondstoffentermijncontracten.
Hoe we grondstoffentermijnmarkten prijzen
We prijzen onze grondstoffentermijncontracten door onze spread aan de prijs van de onderliggende markt toe te voegen. De prijs waartegen u handelt, is inclusief de spread.
Spreads kunnen wijzigen. Raadpleeg de details van de afzonderlijke markt in de app of het webplatform voor de meest recente cijfers.
De beurzen waar we onze prijzen voor grondstoffentermijncontracten vandaan halen, zijn:
- Brentolie: ICE Futures Europe
- Koolstofemissies: ICE Futures Europe
- Ruwe olie: New York Mercantile Exchange (NYMEX)
- Cacao VS: ICE Futures US
- Aardgas: New York Mercantile Exchange (NYMEX)
Alle contracten lopen af op vastgestelde toekomstige datums en worden contant afgewikkeld. U zult dus nooit een grondstof geleverd krijgen.
Hoe we spotmarkten voor grondstoffen prijzen
We bepalen de prijzen voor onze spotmarkten voor grondstoffen aan de hand van de twee dichtstbijzijnde termijncontracten van een grondstof, omdat deze doorgaans het meest worden verhandeld.
Na verloop van tijd verschuift onze ongedateerde prijs geleidelijk van de prijs van het dichtstbijzijnde contract naar het volgende contract, zodat er geen vervaldatum (soms ook rolloverdatum genoemd) nodig is.
In ons systeem:
- Het ‘front-monthcontract’ (het contract dat het eerst afloopt) wordt ‘A’ genoemd.
- Het ‘back-monthcontract’ (het contract dat als tweede afloopt) wordt ‘B’ genoemd.
- Onze prijs (P0 en P1 in het onderstaande diagram) beweegt geleidelijk van de prijs van ‘A’ naar de prijs van ‘B’ tussen deze twee vervalpunten.
- De prijs van ‘B’ kan hoger of lager zijn dan de prijs van ‘A’, hoewel deze in het onderstaande voorbeeld hoger is.
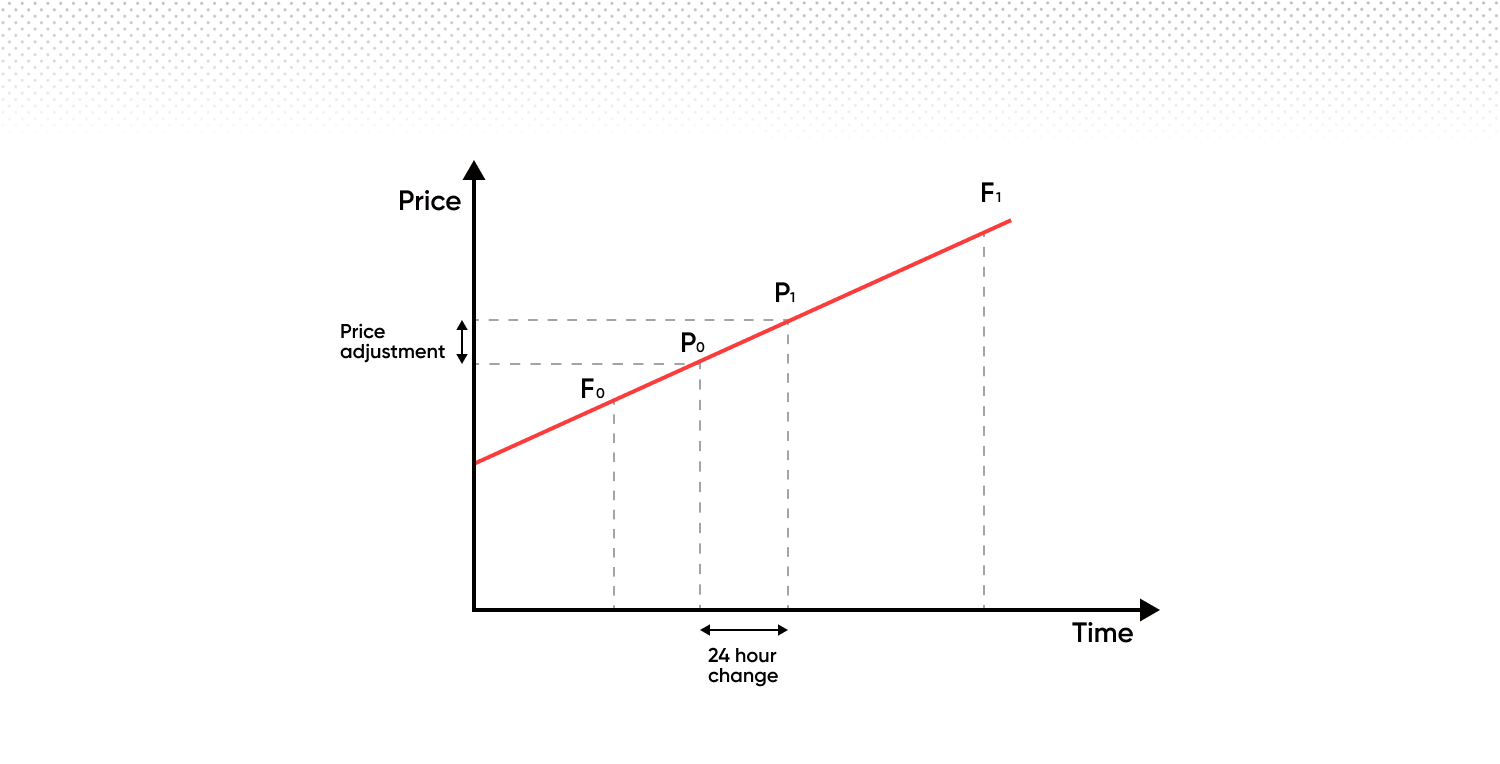
Wanneer het front-monthcontract ‘A’ afloopt, schakelen we over naar de volgende set contracten. Dit betekent dat ‘B’ het nieuwe ‘A’ wordt en het contract dat na het nieuwe ‘A’ afloopt het nieuwe ‘B’ wordt. Dit proces gaat door, zodat er altijd een soepele overgang van het ene contract naar het volgende is.
Dit betekent dat onze prijsstelling bij de overgang voor 100% gebaseerd is op het front-monthcontract en vervolgens lineair in de richting van de back month beweegt.
Voor het aanhouden van posities gedurende de nacht geldt het volgende:
Administratieve vergoeding (vergoeding voor het 's nachts aanhouden)
Dit is een vaste vergoeding van 0.01096% die dagelijks in rekening wordt gebracht voor het 's nachts aanhouden van een open positie.
Dagelijkse premieaanpassing
De dagelijkse premieaanpassing (DPA) is een prijsaanpassing, geen vergoeding of kostenpost. Deze is van toepassing op bepaalde CFD- en knock-outposities die verwijzen naar grondstoffen, indices, obligaties of rentetarieven, en staat los van de administratieve vergoeding.
Wat de DPA doet
De DPA weerspiegelt waarderingsverschillen tussen opeenvolgende looptijden van de onderliggende termijncontracten. Deze zorgt in de loop van de tijd voor continuïteit in de prijsstelling door de waarde van uw positie af te stemmen op de reële waarde.
Hoe de DPA uw rekening beïnvloedt
De DPA wordt dagelijks toegepast en resulteert, afhankelijk van de richting van uw positie, in een debet of credit:
- Longposities kunnen dagelijks worden gedebiteerd
- Shortposities kunnen dagelijks worden gecrediteerd
Hoewel de DPA bedoeld is om, in combinatie met de bijbehorende prijsbeweging, een neutraal effect te hebben op de algehele economische waarde van uw positie, kan deze dagelijks invloed hebben op uw weergegeven winst en verlies en uw rekeningsaldo. De DPA kan ook invloed hebben op uw beschikbare marge en het risico dat uw positie wordt gesloten.
Hier volgt een voorbeeld met actuele prijzen voor aardgas, een grondstof waarvan de contracten die elke maand in de toekomst aflopen verschillende prijzen hebben. In de tweede grafiek ziet u een relatieve verandering in de waarde van elk maandcontract. Deze veranderingen zijn het gevolg van seizoensgebonden vraag en aanbod, niet van marktverwachtingen voor toekomstige prijzen. Met andere woorden: aardgas is doorgaans duurder om te kopen in de winter dan in de zomer.
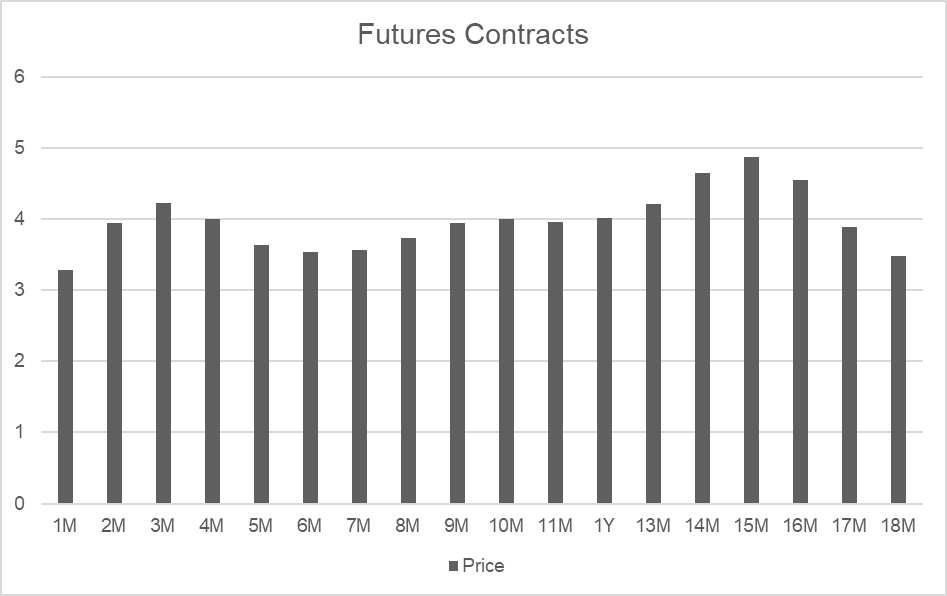
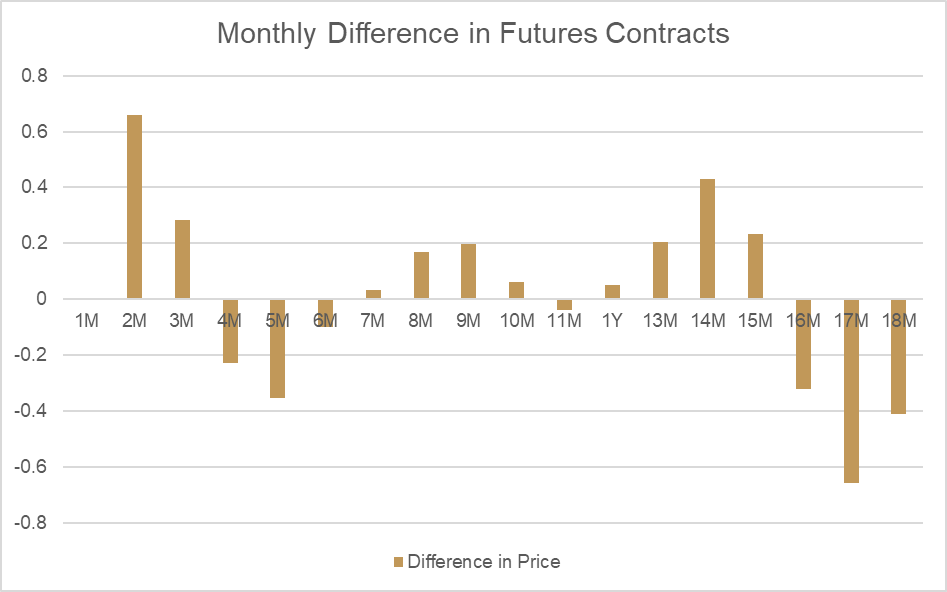
Als we maand 2 en maand 3 vergelijken, zien we een groot prijsverschil (bekend als ‘reële waarde’):
| Vervaldatum | Periode | Prijs |
| 30 dagen | 2M | 3.938 |
| 64 dagen | 3M | 4.221 |
| Verschil | 0.283 |
Als we bekijken hoe deze prijs dagelijks tussen deze twee punten verandert, kunnen we de aanpassing voor de reële waarde berekenen die als dagelijkse premieaanpassing zou worden toegepast. Omdat maand 2 lager is dan maand 3, zal de waarderingsprijs van de spotgrondstof elke dag op natuurlijke wijze stijgen in lijn met de verandering in de reële waarde.
Om dit effect op open posities te compenseren, wordt een gelijkwaardige aanpassing afgetrokken van rekeningen met longposities. Voor shortposities wordt hetzelfde bedrag gecrediteerd. Het totale effect van de aanpassing voor de reële waarde op zowel de waarderingsprijs als het rekeningsaldo is nul.
| Aantal dagen | Verandering per dag |
| 34 | 0.00832 |
| Resultaat longpositie | Bedrag |
| Winst/verlies | 0.00832 |
| Aanpassing | -0.00832 |
| Netto-effect | 0 |
| Resultaat shortpositie | Bedrag |
| Winst/verlies | -0.00832 |
| Aanpassing | 0.00832 |
| Netto-effect | 0 |
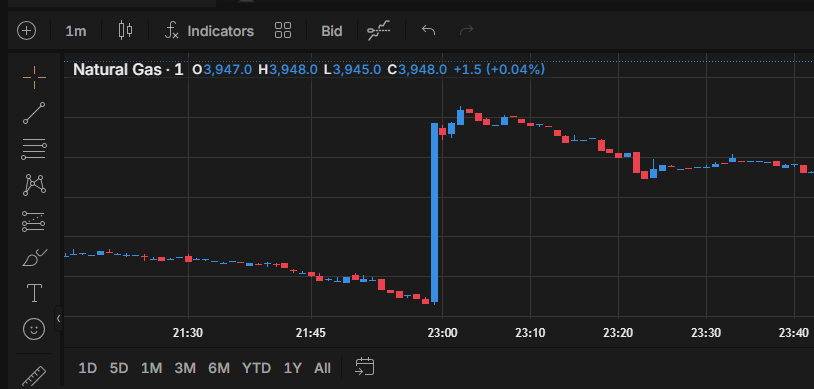
De dagelijkse premieaanpassing is nodig om veranderingen in de reële waarde weer te geven. We passen de bijgewerkte reële waarde elke dag toe, vlak vóór de sluitingstijd voor de handel in elke grondstof. U kunt het effect van de nieuwe toegepaste reële waarde op een spotgrondstof rechtstreeks in de grafieken op het platform zien, zoals in het onderstaande voorbeeld.
De dagelijkse premieaanpassing is geen kostenpost of vergoeding. Het is een waarderingsaanpassing die de continuïteit van de prijsstelling voor grondstoffen, indices, obligaties en rentetarieven handhaaft. Raadpleeg voor specifieke DPA-informatie over een bepaald instrument de details van de afzonderlijke markt in de app of het webplatform.