Ceny kontraktów CFD są ustalane w różny sposób, w zależności od wielu czynników. Poniżej wyjaśniamy, jak ustalamy ceny na naszych rynkach według klas aktywów, szczegółowo opisując sposób, w jaki ceny są wyprowadzane z cen giełdowych i cen innych instytucji.
Kryptowaluty
Ceny kryptowalut ustalamy, pobierając ceny sprzedaży i kupna z różnych uznanych giełd kryptowalut. Następnie agregujemy te ceny, aby uzyskać skonsolidowaną cenę średnią, wokół której ustalamy własny spread. Zapewnia to znacznie stabilniejszy spread w różnych porach dnia.
Przykład
Przyjrzyjmy się, jak ustalamy cenę bitcoina (BTC) w hipotetycznym momencie.
Korzystamy z bieżących cen z trzech giełd: 99 500/99 700 USD, 99 550/99 750 USD oraz 99 520/99 720 USD. Następnie obliczamy ceny średnie i agregujemy je, uzyskując cenę 99 623 USD.
Do tej ceny stosujemy spread w wysokości 200 USD*, aby cena Capital.com wynosiła 99 523/99 723 USD.
Akcje
W przypadku wyceny akcji pobieramy ceny sprzedaży i kupna każdej akcji z rynku bazowego, a następnie stosujemy do tych cen marżę. Oznacza to, że handlujesz po „prawdziwych” cenach z rynku bazowego, z jedynie niewielką korektą uwzględniającą naszą opłatę. Oznacza to również, że nasza cena będzie odzwierciedlać wahania spreadu na rynku bazowym wynikające ze zmian płynności.
Przykład
- Załóżmy, że jedna akcja na rynku bazowym ma cenę sprzedaży 99,95 USD i cenę kupna 100,05 USD.
- Gdy handlujesz tą akcją za naszym pośrednictwem jako instrumentem pochodnym (np. CFD), zastosujemy stałą marżę w wysokości 0,05 USD po obu stronach ceny, ustalając naszą cenę sprzedaży na poziomie 99,90 USD, a cenę kupna na poziomie 100,10 USD. Oznacza to, że nasz spread wynosi 0,20.
- Jeśli spread na rynku bazowym zwiększy się do 99,80/100,20, nasza stała marża w wysokości 0,05 spowoduje, że nasza cena wyniesie 99,75/100,25. Oznacza to, że nasz spread wynosi teraz 0,50.
Forex i metale spot
W przeciwieństwie do pozostałych oferowanych przez nas instrumentów, transakcje spot na rynku forex i metalach nie są zawierane na scentralizowanej giełdzie na rynku bazowym. Oznacza to, że nie istnieje centralny punkt odniesienia, na podstawie którego brokerzy mogliby ustalać ceny, dlatego ceny są zazwyczaj obliczane na podstawie ofert wielu kontrahentów OTC (over-the-counter, czyli pozagiełdowych). Mogą to być zarówno banki inwestycyjne, jak i inni brokerzy.
Ceny te podlegają zmiennym spreadom w zależności od warunków rynkowych. W Capital.com agregujemy je, a następnie dodajemy niewielki dodatkowy spread (naszą opłatę transakcyjną), zależnie od rynku.
Przykład
- Przyjrzyjmy się, jak ustalamy cenę EUR/USD w danym momencie.
- Agregujemy ceny od trzech kontrahentów: 1,12345/1,12355, 1,12350/1,12360 oraz 1,12348/1,12358, uzyskując skonsolidowaną cenę 1,12348/1,12358.
- Do tej ceny stosujemy spread wynoszący (np.) 0,00006, aby cena Capital.com wynosiła 1,12345/1,12361.
Indeksy
Nasze ceny indeksów kasowych są wyprowadzane ze średniej ceny naszych dostawców cen, z odjęciem/dodaniem spreadu.
Ustalamy spready indeksów w zależności od pory dnia, zwykle tak, aby odzwierciedlały zmiany płynności na rynku bazowym. Nasz spread jest zazwyczaj największy, gdy bazowy rynek kontraktów futures jest zamknięty, a najmniejszy podczas głównej sesji handlu akcjami.
Ponieważ indeksami kasowymi można handlować na rynku bazowym, wielu dostawców cen, w tym my, ustala cenę kasową, pobierając cenę kontraktu futures i korygując ją o wartość godziwą, na którą składają się oczekiwane dywidendy akcji wchodzących w skład indeksu oraz odpowiednie rynkowe stopy procentowe.
Wartość godziwa oznacza wartość, jaką indeks powinien mieć na doskonałym rynku, na którym nie występują możliwości arbitrażu.
Dzienna korekta premii dla indeksów
W przypadku pozycji CFD i knock-out opartych na indeksach może mieć zastosowanie dzienna korekta premii (DPA). Jest to korekta wyceny odzwierciedlająca różnice cenowe między kolejnymi terminami zapadalności bazowych kontraktów futures. Jej szczegółowe wyjaśnienie znajduje się poniżej.
Towary i indeks VIX
Możesz handlować z nami zarówno po cenach spot towarów (czasami nazywanych również „towarami bez daty wygaśnięcia”), jak i kontraktami futures na towary.
Jak ustalamy ceny rynków kontraktów futures na towary
Ustalamy ceny naszych kontraktów futures na towary, dodając nasz spread do ceny rynku bazowego. Cena, po której zawierasz transakcję, uwzględnia już spread.
Spready mogą się zmieniać. Najnowsze wartości znajdziesz w szczegółach poszczególnych rynków w aplikacji lub na platformie internetowej.
Giełdy, z których pozyskujemy ceny kontraktów futures na towary, to:
- Ropa Brent: ICE Futures Europe
- Emisje dwutlenku węgla: ICE Futures Europe
- Ropa naftowa: New York Mercantile Exchange (NYMEX)
- Kakao US: ICE Futures US
- Gaz ziemny: New York Mercantile Exchange (NYMEX)
Wszystkie kontrakty wygasają w określonych przyszłych terminach i są rozliczane gotówkowo, więc nigdy nie nastąpi fizyczna dostawa towaru.
Jak ustalamy ceny rynków spot towarów
Ceny naszych rynków spot towarów ustalamy na podstawie dwóch najbliższych kontraktów futures na dany towar, ponieważ są one zazwyczaj przedmiotem największego obrotu.
Z biegiem czasu nasza cena bez daty wygaśnięcia stopniowo przesuwa się od ceny najbliższego kontraktu do ceny kolejnego kontraktu, aby uniknąć konieczności określania daty wygaśnięcia (czasami nazywanej datą rolowania).
W naszym systemie:
- „Kontrakt pierwszego miesiąca” (ten, który wygasa najwcześniej) jest oznaczony jako „A”.
- „Kontrakt dalszego miesiąca” (ten, który wygasa jako drugi w kolejności) jest oznaczony jako „B”.
- Nasza cena (P0 i P1 na poniższym wykresie) stopniowo przesuwa się od ceny „A” w kierunku ceny „B” między tymi dwoma terminami wygaśnięcia.
- Cena „B” może być wyższa lub niższa od ceny „A”, jednak w poniższym przykładzie jest wyższa.
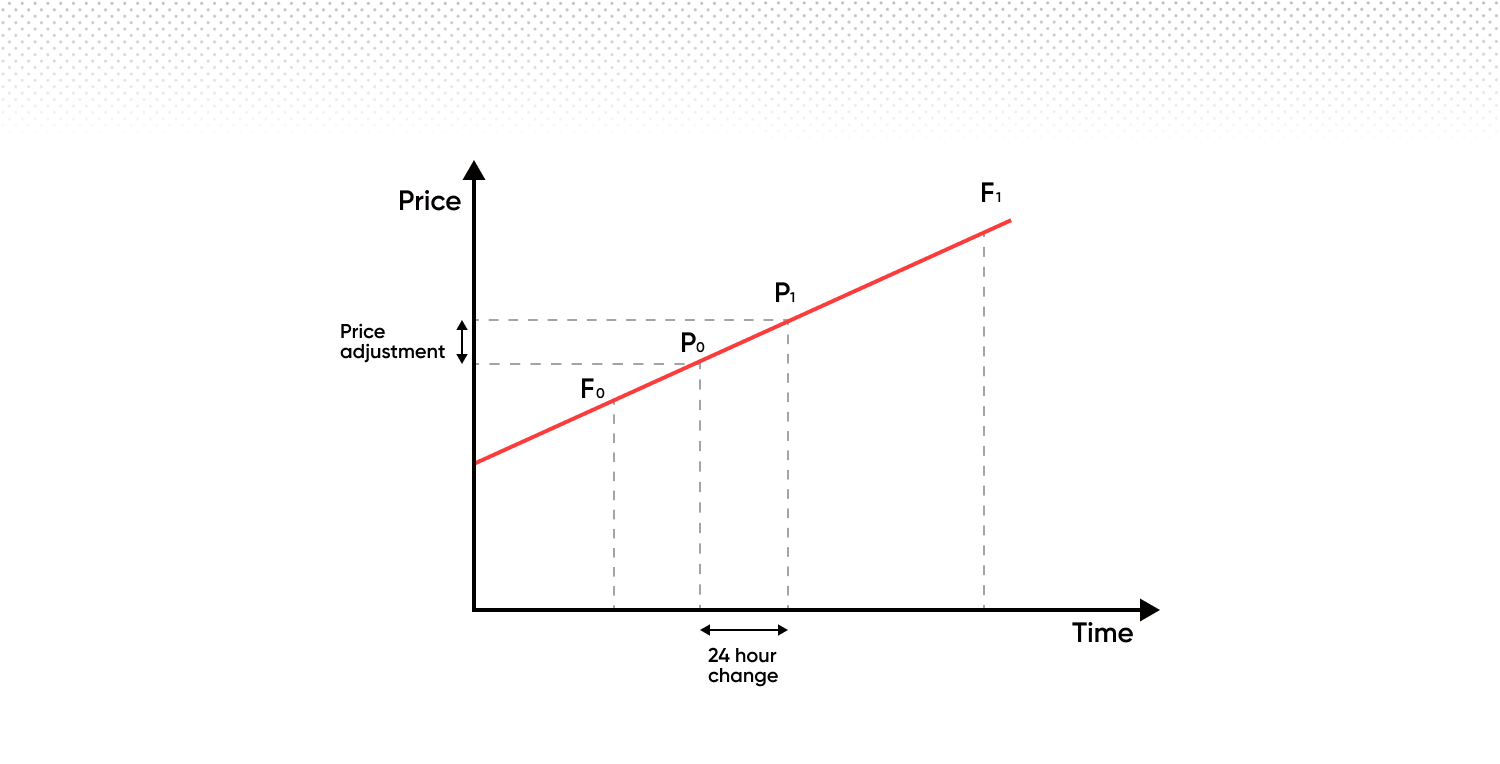
Po wygaśnięciu kontraktu pierwszego miesiąca „A” przechodzimy do kolejnego zestawu kontraktów. Oznacza to, że „B” staje się nowym „A”, a kontrakt wygasający po nowym „A” staje się nowym „B”. Proces ten jest kontynuowany, dzięki czemu zawsze następuje płynne przejście z jednego kontraktu do kolejnego.
Oznacza to, że w momencie przejścia nasza wycena będzie w 100% oparta na kontrakcie pierwszego miesiąca, a następnie będzie liniowo przesuwać się w kierunku kontraktu dalszego miesiąca.
W przypadku utrzymywania pozycji przez noc obowiązują następujące zasady:
Opłata administracyjna (opłata za utrzymanie pozycji przez noc)
Jest to stała opłata w wysokości 0,01096%, pobierana codziennie za utrzymywanie otwartej pozycji przez noc.
Dzienna korekta premii
Dzienna korekta premii (DPA) jest korektą wyceny, a nie opłatą ani obciążeniem. Dotyczy określonych pozycji CFD i knock-out opartych na towarach, indeksach, obligacjach lub stopach procentowych i jest naliczana niezależnie od opłaty administracyjnej.
Na czym polega
DPA odzwierciedla różnice w wycenie między kolejnymi terminami zapadalności bazowych kontraktów futures. Utrzymuje ciągłość wyceny w czasie, dostosowując wartość pozycji do wartości godziwej.
Wpływ na konto
DPA jest stosowana codziennie i skutkuje obciążeniem albo uznaniem, zależnie od kierunku pozycji:
- Pozycje długie mogą skutkować codziennym obciążeniem
- Pozycje krótkie mogą skutkować codziennym uznaniem
Chociaż DPA ma neutralizować ogólny wpływ ekonomiczny na wartość pozycji w połączeniu z odpowiadającym jej ruchem ceny, może wpływać na wyświetlany wynik zysków i strat oraz saldo konta z dnia na dzień. Może również wpływać na dostępny depozyt zabezpieczający i ryzyko zamknięcia pozycji.
Oto przykład wykorzystujący rzeczywiste ceny gazu ziemnego, czyli towaru, którego kontrakty wygasające w kolejnych miesiącach mają różne ceny. Na drugim wykresie można zobaczyć względną zmianę wartości każdego kontraktu miesięcznego. Zmiany te wynikają z sezonowej podaży i popytu, a nie z oczekiwań rynku dotyczących przyszłych cen. Innymi słowy, gaz ziemny zazwyczaj kosztuje więcej zimą niż latem.
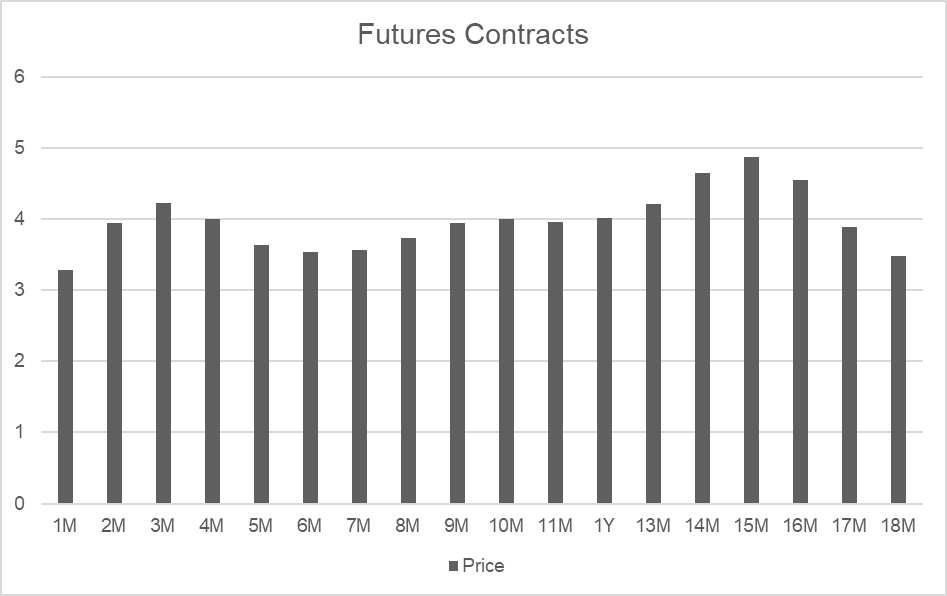
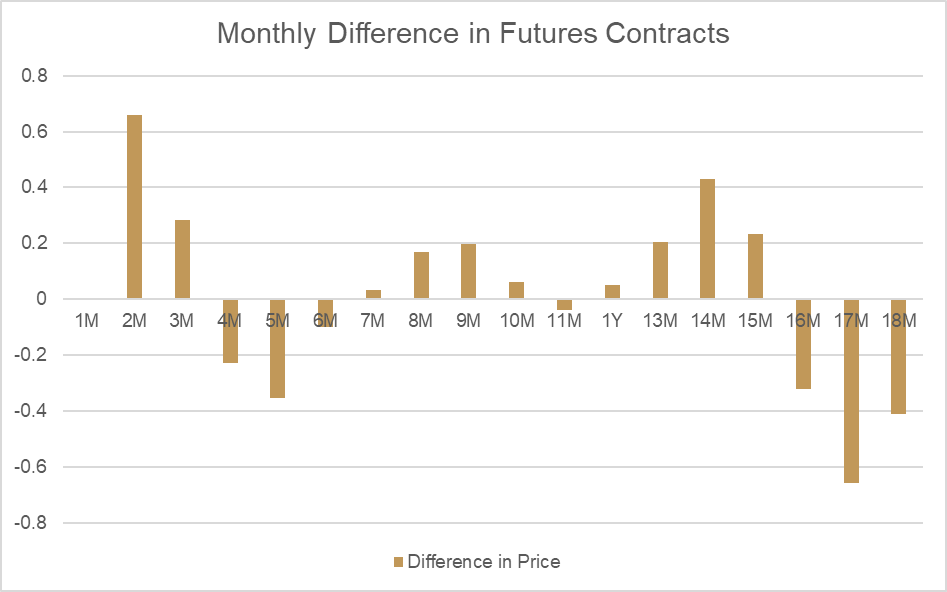
Porównując miesiąc 2 i miesiąc 3, widzimy dużą różnicę w cenach (zwaną „wartością godziwą”):
| Data wygaśnięcia | Okres | Cena |
| 30 dni | 2M | 3,938 |
| 64 dni | 3M | 4,221 |
| Różnica | 0,283 |
Jeśli przyjrzymy się, jak ta cena zmienia się każdego dnia między tymi dwoma punktami, możemy obliczyć korektę wartości godziwej, która zostanie zastosowana jako dzienna korekta premii. Ponieważ miesiąc 2 ma niższą cenę niż miesiąc 3, cena wyceny towaru spot będzie naturalnie rosnąć każdego dnia zgodnie ze zmianą wartości godziwej.
Aby zrównoważyć ten wpływ na otwarte pozycje, z kont posiadaczy pozycji długich odejmowana jest równoważna korekta. W przypadku pozycji krótkich taka sama kwota jest uznawana na koncie. Ogólny wpływ korekty wartości godziwej na cenę wyceny i saldo konta wynosi zero.
| Liczba dni | Zmiana dzienna |
| 34 | 0,00832 |
| Wynik pozycji długiej | Kwota |
| Zysk/strata | 0,00832 |
| Korekta | -0,00832 |
| Efekt netto | 0 |
| Wynik pozycji krótkiej | Kwota |
| Zysk/strata | -0,00832 |
| Korekta | 0,00832 |
| Efekt netto | 0 |
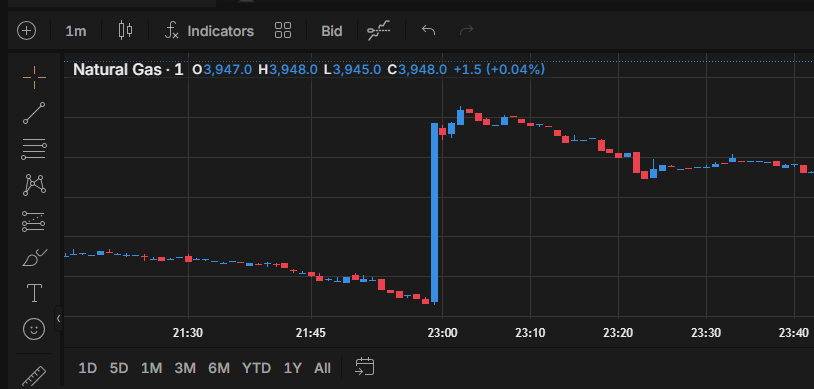
Dzienna korekta premii jest niezbędna do odzwierciedlania zmian wartości godziwej, a zaktualizowaną wartość godziwą stosujemy codziennie tuż przed zamknięciem handlu danym towarem. Efekt zastosowania nowej wartości godziwej do towaru spot można bezpośrednio zobaczyć na wykresach platformy, jak pokazano w poniższym przykładzie.
Dzienna korekta premii nie jest kosztem ani opłatą. Jest to korekta wyceny, która zapewnia ciągłość wyceny towarów, indeksów, obligacji i stóp procentowych. Szczegółowe informacje dotyczące DPA dla danego instrumentu znajdziesz w szczegółach poszczególnych rynków w aplikacji lub na platformie internetowej.