Os CFDs são precificados de forma diferente dependendo de vários fatores. Aqui, explicaremos como precificamos nossos mercados por classe de ativos, detalhando como os preços são derivados dos preços de bolsas e de outras instituições.
Criptomoedas
Derivamos nossos preços de criptomoedas usando os preços de venda e compra de várias corretoras de criptomoedas conhecidas. Em seguida, agregamos esses preços para obter um preço médio consolidado, ao qual aplicamos nosso próprio spread. Isso proporciona um spread muito mais estável em diferentes horários do dia.
Exemplo
Vejamos como precificamos o Bitcoin (BTC) em um determinado momento hipotético.
Usamos os preços atuais de três corretoras: 99.500 $/99.700 $, 99.550 $/99.750 $ e 99.520 $/99.720 $. Em seguida, calculamos os preços médios e os agregamos, obtendo um preço de 99.623 $.
A esse preço, aplicamos um spread de 200 $* para chegar ao preço da Capital.com de 99.523 $/99.723 $.
Ações
Para a precificação de nossas ações, usamos os preços subjacentes de venda e compra de cada ação e, em seguida, aplicamos uma margem de lucro a esses preços. Isso significa que você negocia com base nos preços “reais” do mercado subjacente, com apenas um pequeno ajuste referente à nossa tarifa. Isso também significa que nosso preço refletirá as flutuações no spread do mercado subjacente devido a alterações na liquidez.
Exemplo
- Digamos que uma ação física no mercado subjacente tenha um preço de venda de 99,95 $ e um preço de compra de 100,05 $.
- Quando você negocia essa ação conosco como um derivativo (por exemplo, CFD), aplicamos uma margem de lucro fixa de 0,05 $ a cada lado desse preço, fazendo com que nosso preço de venda seja 99,90 $ e nosso preço de compra seja 100,10 $. Isso significa que nosso spread é de 0,20.
- Se o mercado subjacente se ampliar para 99,80/100,20, nossa margem de lucro fixa de 0,05 fará com que nosso preço seja 99,75/100,25. Isso significa que nosso spread agora é de 0,50.
Forex e metais à vista
Ao contrário do restante de nossas ofertas, o forex à vista e os metais à vista não são negociados em uma bolsa centralizada no mercado subjacente. Isso significa que não há um ponto de referência central a partir do qual as corretoras possam derivar seu preço e, portanto, os preços normalmente são calculados por meio de uma variedade de contrapartes OTC (over-the-counter, ou mercado de balcão). Elas podem variar de bancos de investimento a outras corretoras.
Esses preços estão sujeitos a spreads variáveis, dependendo das condições do mercado. Na Capital.com, agregamos esses preços e, posteriormente, adicionamos um pequeno spread adicional (nossa tarifa de transação), dependendo do mercado.
Exemplo
- Vejamos como precificamos o EUR/USD em um determinado momento.
- Agregamos os preços de três contrapartes: 1,12345/1,12355, 1,12350/1,12360 e 1,12348/1,12358, obtendo um preço consolidado de 1,12348/1,12358.
- A esse preço, aplicamos um spread de (por exemplo) 0,00006 para chegar ao preço da Capital.com de 1,12345/1,12361.
Índices
Nossa precificação de índices à vista é derivada do preço médio de nossos provedores de preços, com a subtração ou adição do spread.
Fixamos nossos spreads de índices com base em diferentes horários do dia, geralmente para refletir alterações na liquidez subjacente do mercado. Normalmente, nosso spread será maior quando o mercado de futuros subjacente estiver fechado e menor durante a principal sessão de negociação de ações.
Como os índices à vista são negociáveis no mercado subjacente, muitos provedores de preços, incluindo o nosso, derivam seu preço à vista tomando o preço dos futuros e ajustando-o pelo valor justo, que corresponde aos dividendos esperados das ações que compõem o índice e às taxas de juros relevantes do mercado.
O valor justo representa quanto o índice deveria valer em um mercado perfeito, sem oportunidades de arbitragem.
Ajuste de prêmio diário sobre índices
Para posições de CFD e knock-out que fazem referência a índices, pode ser aplicado um Ajuste de Prêmio Diário (DPA), que é um ajuste de avaliação que reflete as diferenças de preço entre vencimentos sucessivos dos contratos futuros subjacentes e é explicado integralmente abaixo.
Commodities e índice VIX
Você pode negociar conosco tanto preços à vista de commodities (também chamados, às vezes, de “commodities sem vencimento”) quanto futuros de commodities.
Como precificamos os mercados de futuros de commodities
Precificamos nossos futuros de commodities adicionando nosso spread ao preço do mercado subjacente. O preço pelo qual você negocia já inclui o spread.
Os spreads podem mudar. Consulte os detalhes de cada mercado no aplicativo ou na plataforma web para obter os valores mais recentes.
As bolsas das quais obtemos os preços de nossos futuros de commodities são:
- Petróleo Brent: ICE Futures Europe
- Emissões de carbono: ICE Futures Europe
- Petróleo bruto: New York Mercantile Exchange (NYMEX)
- Cacau dos EUA: ICE Futures US
- Gás natural: New York Mercantile Exchange (NYMEX)
Todos os contratos vencem em datas futuras especificadas e são liquidados em dinheiro, portanto, você nunca receberá a entrega de uma commodity.
Como precificamos os mercados à vista de commodities
Determinamos os preços de nossos mercados à vista de commodities usando os dois contratos futuros mais próximos de uma commodity, pois eles geralmente são os mais negociados.
Com o tempo, nosso preço sem vencimento muda gradualmente do preço do contrato mais próximo para o seguinte, evitando a necessidade de uma data de vencimento (às vezes chamada de data de rolagem).
Em nosso sistema:
- O “contrato do mês corrente” (aquele que vence primeiro) é chamado de “A”.
- O “contrato do mês seguinte” (aquele que vence em segundo lugar) é chamado de “B”.
- Nosso preço (P0 e P1 no diagrama abaixo) move-se gradualmente do preço de “A” em direção ao preço de “B” entre esses dois pontos de vencimento.
- O preço de “B” pode ser maior ou menor que o preço de “A”, embora, no exemplo abaixo, seja maior.
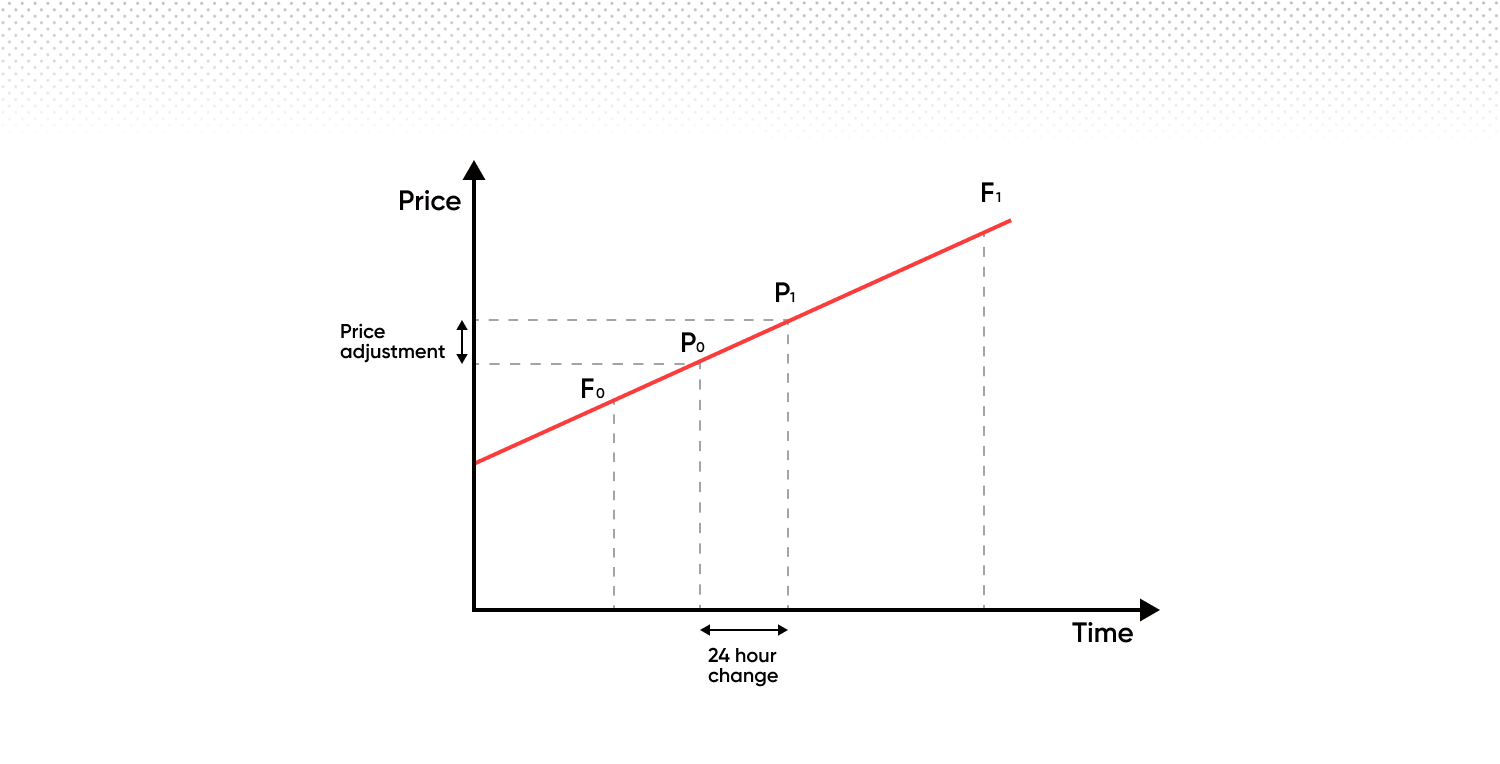
Quando o contrato do mês corrente “A” vence, fazemos a transição para o próximo conjunto de contratos. Isso significa que “B” se torna o novo “A”, e o contrato que vence depois do novo “A” se torna o novo “B”. Esse processo continua, garantindo sempre uma transição suave de um contrato para o seguinte.
Isso significa que, durante a transição, nossa precificação será baseada 100% no contrato do mês corrente e, em seguida, avançará linearmente em direção ao contrato do mês seguinte.
Ao manter posições durante a noite, aplica-se o seguinte:
Tarifa administrativa (tarifa de manutenção durante a noite)
Esta é uma tarifa fixa de 0,01096% cobrada diariamente pela manutenção de uma posição aberta durante a noite.
Ajuste de prêmio diário
O Ajuste de Prêmio Diário (DPA) é um ajuste de preço, não uma tarifa ou cobrança. Ele se aplica a determinadas posições de CFD e knock-out que fazem referência a commodities, índices, títulos ou taxas de juros, e existe independentemente da tarifa administrativa.
O que ele faz
O DPA reflete as diferenças de avaliação entre vencimentos sucessivos dos contratos futuros subjacentes. Ele mantém a continuidade dos preços ao longo do tempo, alinhando o valor da sua posição ao valor justo.
Como ele afeta sua conta
O DPA é aplicado diariamente e resulta em um débito ou crédito, dependendo da direção da sua posição:
- As posições compradas podem receber um débito diário
- As posições vendidas podem receber um crédito diário
Embora o DPA seja projetado para ter um efeito neutro sobre o valor econômico geral da sua posição quando combinado com o movimento de preço correspondente, ele pode afetar seu P&L exibido e o saldo da sua conta diariamente. Ele também pode influenciar sua margem disponível e o risco de encerramento da posição.
Veja um exemplo usando preços reais do gás natural, uma commodity com preços diferentes para contratos que vencem em cada mês futuro. Você pode observar uma alteração relativa no valor de cada contrato mensal no segundo gráfico. Essas alterações se devem à oferta e à demanda sazonais, não às expectativas do mercado sobre preços futuros. Em outras palavras, normalmente custa mais comprar gás natural no inverno do que no verão.
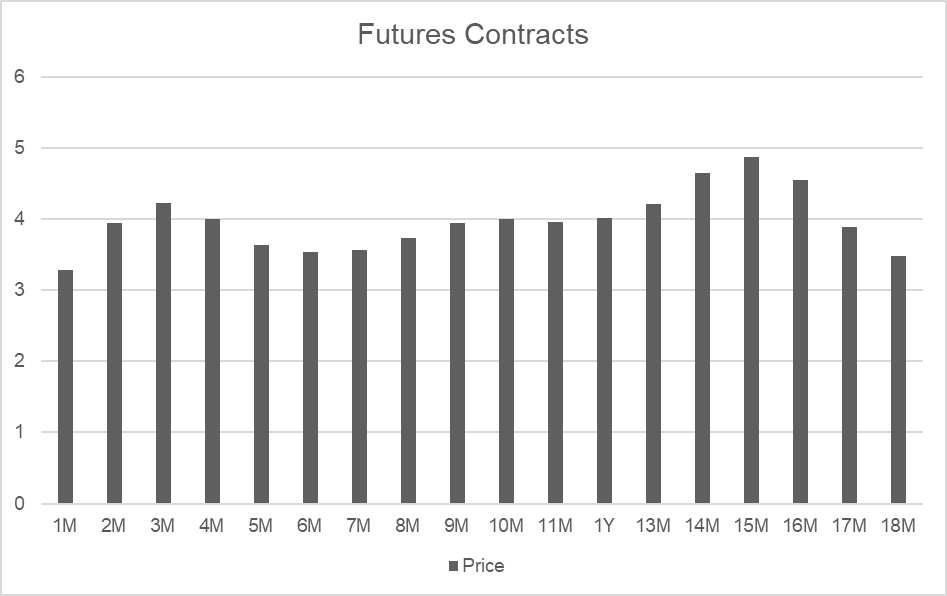
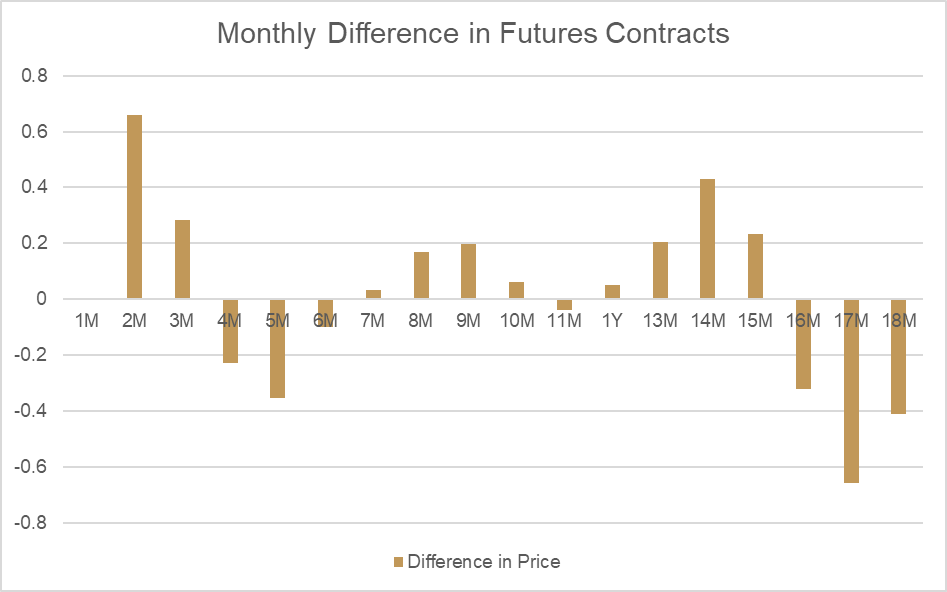
Comparando o mês 2 e o mês 3, podemos ver que há uma grande diferença nos preços (conhecida como “valor justo”):
| Data de vencimento | Período | Preço |
| 30 dias | 2M | 3,938 |
| 64 dias | 3M | 4,221 |
| Diferença | 0,283 |
Se observarmos como esse preço muda por dia entre esses dois pontos, podemos calcular o ajuste de valor justo que seria aplicado como um Ajuste de Prêmio Diário. Como o mês 2 tem um valor menor que o mês 3, o preço de avaliação da commodity à vista naturalmente aumentará a cada dia de acordo com a mudança no valor justo.
Para compensar esse impacto nas posições abertas, um ajuste equivalente é subtraído das contas que mantêm posições compradas. Para posições vendidas, o mesmo valor é creditado. O efeito geral do ajuste de valor justo sobre o preço de avaliação e o saldo da conta é zero.
| N.º de dias | Variação por dia |
| 34 | 0,00832 |
| Resultado da posição comprada | Valor |
| P/L | 0,00832 |
| Ajuste | -0,00832 |
| Efeito líquido | 0 |
| Resultado da posição vendida | Valor |
| P/L | -0,00832 |
| Ajuste | 0,00832 |
| Efeito líquido | 0 |
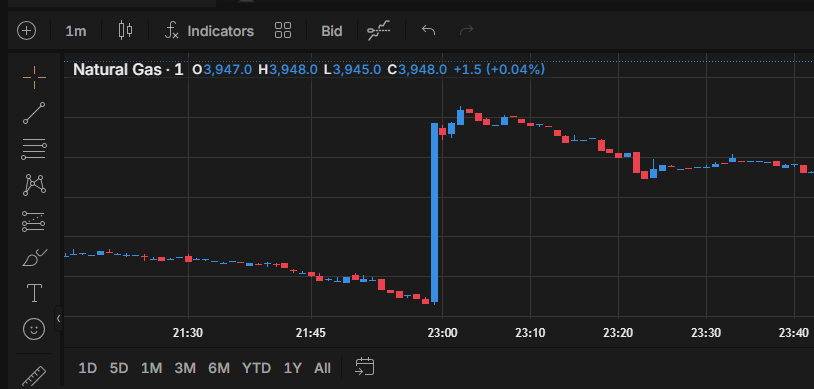
O Ajuste de Prêmio Diário é necessário para refletir as alterações no valor justo, e aplicamos o valor justo atualizado todos os dias, pouco antes do horário de encerramento das negociações de cada commodity. Você pode ver o efeito do novo valor justo aplicado a uma commodity à vista diretamente nos gráficos da plataforma, conforme mostrado no exemplo abaixo.
O Ajuste de Prêmio Diário não é um custo ou uma tarifa. É um ajuste de avaliação que mantém a continuidade dos preços entre commodities, índices, títulos e taxas de juros. Para obter informações específicas sobre o DPA de um determinado instrumento, consulte os detalhes do mercado no aplicativo ou na plataforma web.