CFD-urile au prețuri diferite în funcție de diverși factori. Aici vom explica modul în care stabilim prețurile piețelor noastre pentru fiecare clasă de active, detaliind felul în care prețurile sunt derivate din cele ale burselor și ale altor instituții.
Criptomonede
Stabilim prețurile criptomonedelor preluând prețurile de vânzare și de cumpărare de la mai multe burse de criptomonede cunoscute. Apoi agregăm aceste prețuri pentru a obține un preț mediu consolidat, peste care aplicăm propriul nostru spread. Astfel, obținem un spread mult mai stabil în diferite momente ale zilei.
Exemplu
Să analizăm modul în care stabilim prețul Bitcoin (BTC) într-un moment ipotetic.
Folosim prețurile curente de la trei burse: 99.500 $/99.700 $, 99.550 $/99.750 $ și 99.520 $/99.720 $. Apoi calculăm prețurile medii și le agregăm pentru a obține un preț de 99.623 $.
La acest preț aplicăm un spread de 200 $* pentru ca prețul Capital.com să fie de 99.523 $/99.723 $.
Acțiuni
Pentru stabilirea prețurilor acțiunilor, preluăm prețurile de vânzare și de cumpărare ale acțiunilor de pe bursa-suport și apoi aplicăm un adaos acestor prețuri. Aceasta înseamnă că tranzacționați la prețurile „reale” ale pieței-suport, cu doar o mică ajustare pentru comisionul nostru. De asemenea, înseamnă că prețul nostru va reflecta fluctuațiile spreadului pieței-suport cauzate de modificările lichidității.
Exemplu
- Să presupunem că o acțiune fizică de pe piața-suport are un preț de vânzare de 99,95 $ și un preț de cumpărare de 100,05 $.
- Când tranzacționați acțiunea cu noi ca instrument derivat (DE EXEMPLU, CFD), vom aplica un adaos fix de 0,05 $ de fiecare parte a acestui preț, rezultând un preț de vânzare de 99,90 $ și un preț de cumpărare de 100,10 $. Aceasta înseamnă că spreadul nostru este de 0,20.
- Dacă spreadul pieței-suport se extinde la 99,80/100,20, adaosul nostru fix de 0,05 face ca prețul nostru să fie de 99,75/100,25. Aceasta înseamnă că spreadul nostru este acum de 0,50.
Forex și metale spot
Spre deosebire de restul ofertelor noastre, tranzacționarea forex spot și a metalelor spot nu se desfășoară pe o bursă centralizată pe piața-suport. Aceasta înseamnă că nu există un punct de referință central din care brokerii să își derive prețul, astfel că, de regulă, prețurile sunt calculate prin intermediul unei game de contrapărți OTC (over-the-counter). Acestea pot varia de la bănci de investiții la alți brokeri.
Aceste prețuri sunt supuse unor spreaduri variabile, în funcție de condițiile pieței. La Capital.com, le agregăm și adăugăm ulterior un mic spread suplimentar (comisionul nostru de tranzacționare), în funcție de piață.
Exemplu
- Să analizăm modul în care stabilim prețul EUR/USD la un moment dat.
- Agregăm prețurile de la trei contrapărți: 1,12345/1,12355, 1,12350/1,12360 și 1,12348/1,12358, pentru un preț consolidat de 1,12348/1,12358.
- La acest preț aplicăm un spread de (DE EXEMPLU) 0,00006 pentru ca prețul Capital.com să fie de 1,12345/1,12361.
Indici
Prețul indicilor cash este derivat din prețul mediu al furnizorilor noștri de prețuri, prin scăderea/adăugarea spreadului.
Stabilim spreadurile indicilor în funcție de anumite momente ale zilei, de obicei pentru a reflecta modificările lichidității pieței-suport. Spreadul nostru este, de regulă, cel mai larg atunci când piața futures-suport este închisă și cel mai restrâns în timpul principalei sesiuni de tranzacționare a acțiunilor.
Deoarece indicii cash pot fi tranzacționați pe piața-suport. Mulți furnizori de prețuri, inclusiv noi, își derivă prețul cash luând prețul futures și ajustându-l în funcție de valoarea justă, care reprezintă dividendele preconizate ale acțiunilor componente și ratele relevante ale dobânzii de pe piață.
Valoarea justă reprezintă valoarea pe care ar trebui să o aibă indicele pe o piață perfectă, fără oportunități de arbitraj.
Ajustarea zilnică a primei pentru indici
Pentru pozițiile CFD și knock-out care fac referire la indici, se poate aplica o Ajustare zilnică a primei (DPA), o ajustare de evaluare care reflectă diferențele de preț dintre scadențele succesive ale contractelor futures-suport și care este explicată integral mai jos.
Mărfuri și indicele VIX
Cu noi puteți tranzacționa atât prețurile spot ale mărfurilor (numite uneori și „mărfuri fără scadență”), cât și contractele futures pe mărfuri.
Cum stabilim prețurile piețelor futures pe mărfuri
Stabilim prețul contractelor noastre futures pe mărfuri adăugând spreadul nostru la prețul pieței-suport. Prețul la care tranzacționați include deja spreadul.
Spreadurile se pot modifica. Consultați detaliile fiecărei piețe în aplicație sau pe platforma web pentru cele mai recente valori.
Bursele de la care obținem prețurile contractelor futures pe mărfuri sunt:
- Petrol Brent: ICE Futures Europe
- Emisiile de carbon: ICE Futures Europe
- Petrol brut: New York Mercantile Exchange (NYMEX)
- Cacao SUA: ICE Futures US
- Gaze naturale: New York Mercantile Exchange (NYMEX)
Toate contractele expiră la date viitoare specificate și sunt decontate în numerar, astfel încât nu veți primi niciodată livrarea unei mărfuri.
Cum stabilim prețurile piețelor spot de mărfuri
Stabilim prețurile pentru piețele noastre spot de mărfuri folosind cele mai apropiate două contracte futures ale unei mărfuri, deoarece acestea sunt de obicei cele mai tranzacționate.
În timp, prețul nostru fără scadență se deplasează treptat de la prețul celui mai apropiat contract la cel al următorului contract, pentru a evita necesitatea unei date de expirare (numită uneori dată de reportare).
În sistemul nostru:
- „Contractul lunii apropiate” (cel care expiră cel mai curând) este denumit „A”.
- „Contractul lunii îndepărtate” (cel care expiră al doilea ca apropiere) este denumit „B”.
- Prețul nostru (P0 și P1 în diagrama de mai jos) se deplasează treptat de la prețul „A” către prețul „B” între aceste două momente de expirare.
- Prețul „B” poate fi mai mare sau mai mic decât prețul „A”, însă în exemplul de mai jos este mai mare.
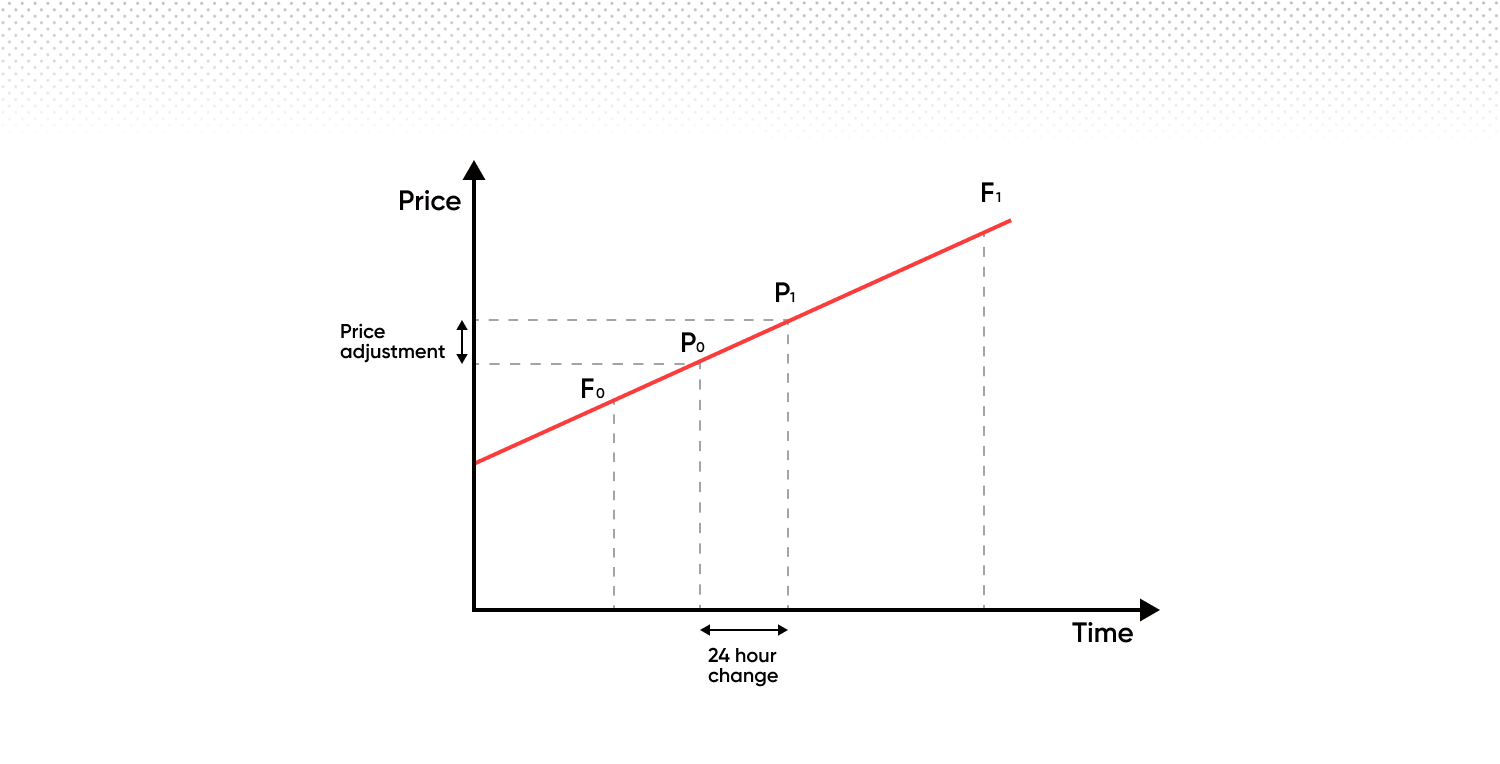
Când contractul lunii apropiate „A” expiră, trecem la următorul set de contracte. Aceasta înseamnă că „B” devine noul „A”, iar contractul care expiră după noul „A” devine noul „B”. Procesul continuă astfel încât să existe întotdeauna o tranziție lină de la un contract la următorul.
Aceasta înseamnă că, atunci când facem tranziția, prețul nostru se va baza 100% pe contractul lunii apropiate și apoi se va deplasa liniar către luna îndepărtată.
În cazul deținerii pozițiilor peste noapte, se aplică următoarele:
Comision administrativ (comision de deținere peste noapte)
Acesta este un comision fix de 0,01096%, perceput zilnic pentru menținerea unei poziții deschise peste noapte.
Ajustarea zilnică a primei
Ajustarea zilnică a primei (DPA) este o ajustare a prețului, nu un comision sau o taxă. Se aplică anumitor poziții CFD și knock-out care fac referire la mărfuri, indici, obligațiuni sau rate ale dobânzii și există independent de comisionul administrativ.
Ce face aceasta
DPA reflectă diferențele de evaluare dintre scadențele succesive ale contractelor futures-suport. Aceasta menține continuitatea prețului în timp, aliniind valoarea poziției dumneavoastră la valoarea justă.
Cum vă afectează contul
DPA se aplică zilnic și are ca rezultat fie un debit, fie un credit, în funcție de direcția poziției dumneavoastră:
- Pozițiile long pot primi un debit zilnic
- Pozițiile short pot primi un credit zilnic
Deși DPA este concepută să aibă un efect neutru asupra valorii economice generale a poziției dumneavoastră atunci când este combinată cu mișcarea corespunzătoare a prețului, aceasta poate afecta P&L-ul afișat și soldul contului de la o zi la alta. De asemenea, poate influența marja disponibilă și riscul de închidere a poziției.
Iată un exemplu folosind prețuri reale pentru gazele naturale, o marfă cu prețuri diferite pentru contractele care expiră în fiecare lună viitoare. În al doilea grafic puteți vedea o modificare relativă a valorii fiecărui contract lunar. Aceste modificări se datorează ofertei și cererii sezoniere, nu așteptărilor pieței privind prețurile viitoare. Cu alte cuvinte, gazele naturale costă de obicei mai mult iarna decât vara.
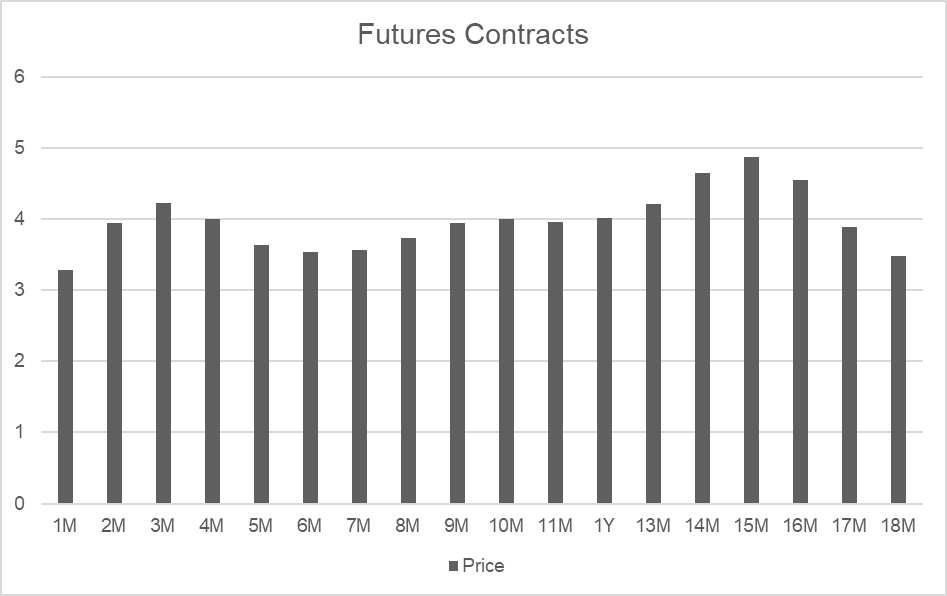
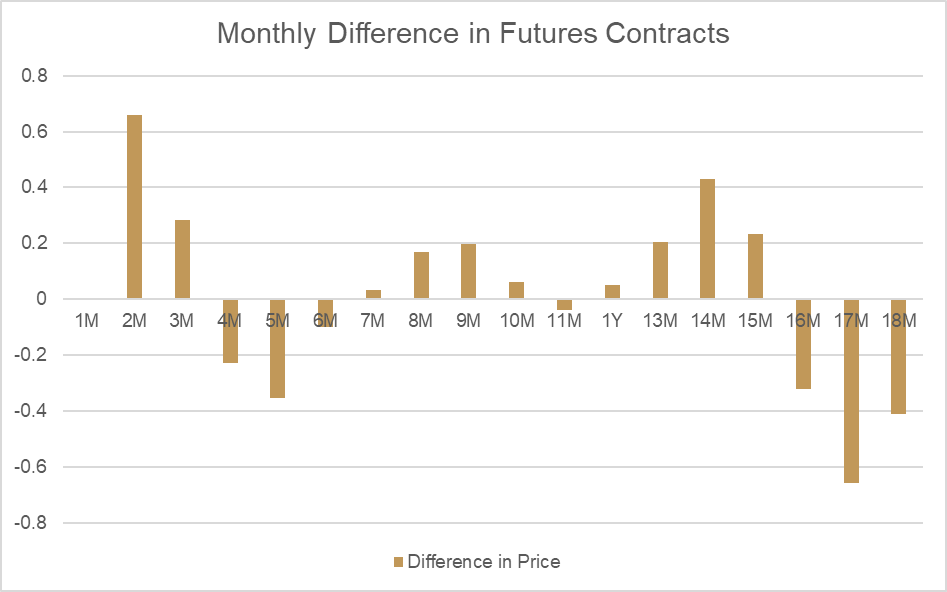
Comparând Luna 2 și Luna 3, putem observa o diferență mare între prețuri (cunoscută sub denumirea de „valoare justă”):
| Data expirării | Perioada | Preț |
| 30 de zile | 2L | 3.938 |
| 64 de zile | 3L | 4.221 |
| Diferență | 0.283 |
Dacă analizăm modul în care se modifică acest preț în fiecare zi între aceste două puncte, putem calcula ajustarea valorii juste care s-ar aplica drept Ajustare zilnică a primei. Deoarece Luna 2 are o valoare mai mică decât Luna 3, prețul de evaluare al mărfii spot va crește în mod natural în fiecare zi, în concordanță cu modificarea valorii juste.
Pentru a compensa acest efect asupra pozițiilor deschise, din conturile care dețin poziții long se scade o ajustare echivalentă. Pentru pozițiile short, aceeași sumă este creditată. Efectul general al ajustării valorii juste asupra prețului de evaluare și soldului contului este zero.
| Număr de zile | Modificarea pe zi |
| 34 | 0.00832 |
| Rezultatul poziției long | Sumă |
| P/L | 0.00832 |
| Ajustare | -0.00832 |
| Efect net | 0 |
| Rezultatul poziției short | Sumă |
| P/L | -0.00832 |
| Ajustare | 0.00832 |
| Efect net | 0 |
Ajustarea zilnică a primei este necesară pentru a reflecta modificările valorii juste și aplicăm valoarea justă actualizată în fiecare zi, chiar înainte de ora de închidere a tranzacționării pentru fiecare marfă. Puteți vedea efectul noii valori juste aplicate unei mărfi spot direct pe graficele platformei, după cum se arată în exemplul de mai jos.
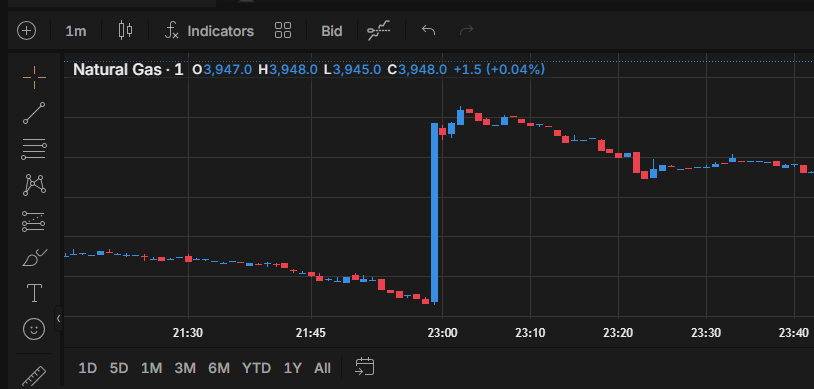
Ajustarea zilnică a primei nu este un cost sau un comision. Este o ajustare de evaluare care menține continuitatea prețurilor pentru mărfuri, indici, obligațiuni și rate ale dobânzii. Pentru informații specifice despre DPA pentru un anumit instrument, consultați detaliile respectivei piețe în aplicație sau pe platforma web.