Цены на CFD формируются по-разному в зависимости от различных факторов. Здесь мы расскажем, как формируются цены на наши рынки для разных классов активов, и подробно объясним, каким образом цены рассчитываются на основе данных бирж и других учреждений.
Криптовалюты
Мы формируем цены на криптовалюты на основе цен продажи и покупки на нескольких известных криптовалютных биржах. Затем мы агрегируем эти цены, чтобы получить консолидированную среднюю цену, к которой применяем собственный спред. Благодаря этому спред остаётся гораздо более стабильным в разное время суток.
Пример
Рассмотрим, как мы формируем цену Bitcoin (BTC) в определённый момент времени.
Мы используем текущие цены на трёх биржах: 99 500/99 700 $, 99 550/99 750 $ и 99 520/99 720 $. Затем рассчитываем средние цены и агрегируем их, получая цену 99 623 $.
К этой цене мы применяем спред в размере 200 $*, в результате чего цена Capital.com составляет 99 523/99 723 $.
Акции
При формировании цен на акции мы берём цены продажи и покупки каждой акции на базовой бирже и затем применяем к ним наценку. Это означает, что вы торгуете по «реальным» ценам базового рынка с небольшой корректировкой, учитывающей нашу комиссию. Это также означает, что наша цена будет отражать изменения спреда базового рынка вследствие изменений ликвидности.
Пример
- Предположим, что цена продажи одной физической акции на базовом рынке составляет 99,95 $, а цена покупки — 100,05 $.
- Когда вы торгуете этой акцией у нас в виде дериватива (например, CFD), мы применяем к этой цене фиксированную наценку в размере 0,05 $ с каждой стороны, в результате чего наша цена продажи составляет 99,90 $, а цена покупки — 100,10 $. Таким образом, наш спред составляет 0,20.
- Если спред базового рынка расширится до 99,80/100,20, наша фиксированная наценка 0,05 приведёт к формированию цены 99,75/100,25. Таким образом, наш спред теперь составляет 0,50.
Форекс и спот-металлы
В отличие от остальных наших предложений, спотовые валюты и металлы не торгуются на централизованной бирже на базовом рынке. Это означает, что не существует единой точки отсчёта, на основе которой брокеры могли бы формировать цены, поэтому обычно цены рассчитываются на основе данных различных внебиржевых (OTC) контрагентов. К ним могут относиться инвестиционные банки и другие брокеры.
Эти цены подвержены изменению спредов в зависимости от рыночных условий. В Capital.com мы агрегируем их, а затем добавляем небольшой дополнительный спред (нашу комиссию за транзакцию) в зависимости от рынка.
Пример
- Рассмотрим, как мы формируем цену EUR/USD в определённый момент времени.
- Мы агрегируем цены трёх контрагентов: 1,12345/1,12355, 1,12350/1,12360 и 1,12348/1,12358, получая консолидированную цену 1,12348/1,12358.
- К этой цене мы применяем спред, например, 0,00006, в результате чего цена Capital.com составляет 1,12345/1,12361.
Индексы
Цены на наши денежные индексы формируются на основе средней цены наших поставщиков цен с вычитанием/добавлением спреда.
Мы устанавливаем спреды по индексам в зависимости от времени суток, обычно отражая изменения базовой ликвидности рынка. Как правило, наш спред максимален, когда базовый фьючерсный рынок закрыт, и минимален во время основной сессии торговли акциями.
Поскольку денежные индексы торгуются на базовом рынке, многие поставщики цен, включая нас, рассчитывают их денежную цену на основе цены фьючерса с корректировкой на справедливую стоимость, которая учитывает ожидаемые дивиденды по акциям, входящим в состав индекса, и соответствующие рыночные процентные ставки.
Справедливая стоимость отражает стоимость, которую индекс имел бы на идеальном рынке без возможностей для арбитража.
Ежедневная корректировка премии по индексам
Для позиций по CFD и нокаут-позиций, основанных на индексах, может применяться ежедневная корректировка премии (DPA). Это корректировка оценки, отражающая разницу в ценах между последовательными сроками погашения базовых фьючерсных контрактов; подробное объяснение приведено ниже.
Товары и индекс VIX
У нас можно торговать как спотовыми ценами на товары (также иногда называемыми «бессрочными товарами»), так и товарными фьючерсами.
Как мы формируем цены на товарные фьючерсные рынки
Мы формируем цены на товарные фьючерсы, добавляя наш спред к цене базового рынка. Цена, по которой вы торгуете, уже включает спред.
Спреды могут изменяться. Актуальные значения можно найти в сведениях об отдельных рынках в приложении или на веб-платформе.
Биржи, с которых мы получаем цены на товарные фьючерсы:
- Нефть Brent: ICE Futures Europe
- Углеродные выбросы: ICE Futures Europe
- Сырая нефть: New York Mercantile Exchange (NYMEX)
- Какао США: ICE Futures US
- Природный газ: New York Mercantile Exchange (NYMEX)
Все контракты истекают в установленные будущие даты и рассчитываются денежными средствами, поэтому поставка товара вам никогда не производится.
Как мы формируем цены на спотовых товарных рынках
Мы определяем цены для наших спотовых товарных рынков, используя два ближайших фьючерсных контракта на товар, поскольку именно они обычно торгуются наиболее активно.
Со временем наша бессрочная цена постепенно смещается от цены ближайшего контракта к следующему, чтобы избежать необходимости устанавливать дату истечения (иногда называемую датой ролловера).
В нашей системе:
- «Ближний контракт» (контракт с ближайшей датой истечения) обозначается как «A».
- «Дальний контракт» (контракт со второй по близости датой истечения) обозначается как «B».
- Наша цена (P0 и P1 на приведённой ниже диаграмме) постепенно перемещается от цены «A» к цене «B» между этими двумя датами истечения.
- Цена «B» может быть выше или ниже цены «A», однако в приведённом ниже примере она выше.
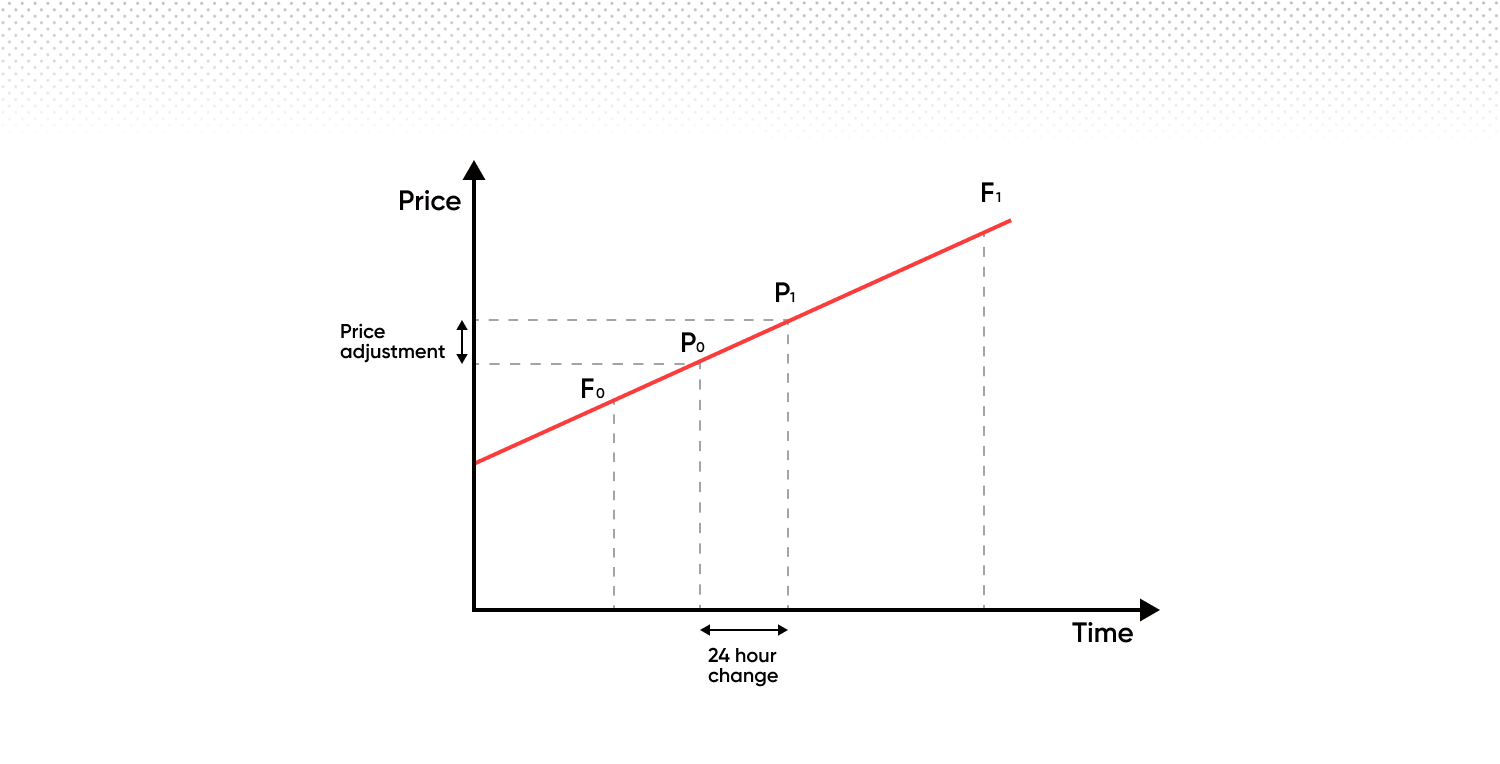
Когда истекает ближний контракт «A», мы переходим к следующему набору контрактов. Это означает, что «B» становится новым «A», а контракт, срок действия которого истекает после нового «A», становится новым «B». Этот процесс продолжается, поэтому переход от одного контракта к следующему всегда происходит плавно.
Это означает, что при переходе наша цена на 100% основывается на ближнем контракте, а затем линейно движется к дальнему контракту.
При удержании позиций в течение ночи применяется следующее:
Административная комиссия (комиссия за удержание позиции на ночь)
Это фиксированная комиссия в размере 0,01096%, взимаемая ежедневно за поддержание открытой позиции в течение ночи.
Ежедневная корректировка премии
Ежедневная корректировка премии (DPA) является корректировкой цены, а не комиссией или сбором. Она применяется к определённым позициям по CFD и нокаут-позициям, основанным на товарах, индексах, облигациях или процентных ставках, и существует независимо от административной комиссии.
Что она делает
DPA отражает разницу в оценке между последовательными сроками погашения базовых фьючерсных контрактов. Она поддерживает непрерывность ценообразования во времени, приводя стоимость вашей позиции в соответствие со справедливой стоимостью.
Как она влияет на ваш счёт
DPA применяется ежедневно и приводит либо к списанию, либо к зачислению средств в зависимости от направления вашей позиции:
- По длинным позициям может производиться ежедневное списание
- По коротким позициям может производиться ежедневное зачисление
Хотя DPA предназначена для нейтрального влияния на общую экономическую стоимость вашей позиции в сочетании с соответствующим изменением цены, она может влиять на отображаемые показатели прибыли и убытка и баланс счёта изо дня в день. Она также может влиять на доступную маржу и риск закрытия позиции.
Рассмотрим пример с использованием реальных цен на природный газ — товар, для которого существуют разные цены по контрактам, истекающим в разные будущие месяцы. На второй диаграмме можно увидеть относительное изменение стоимости каждого месячного контракта. Эти изменения обусловлены сезонными изменениями предложения и спроса, а не рыночными ожиданиями будущих цен. Иными словами, природный газ обычно стоит дороже зимой, чем летом.
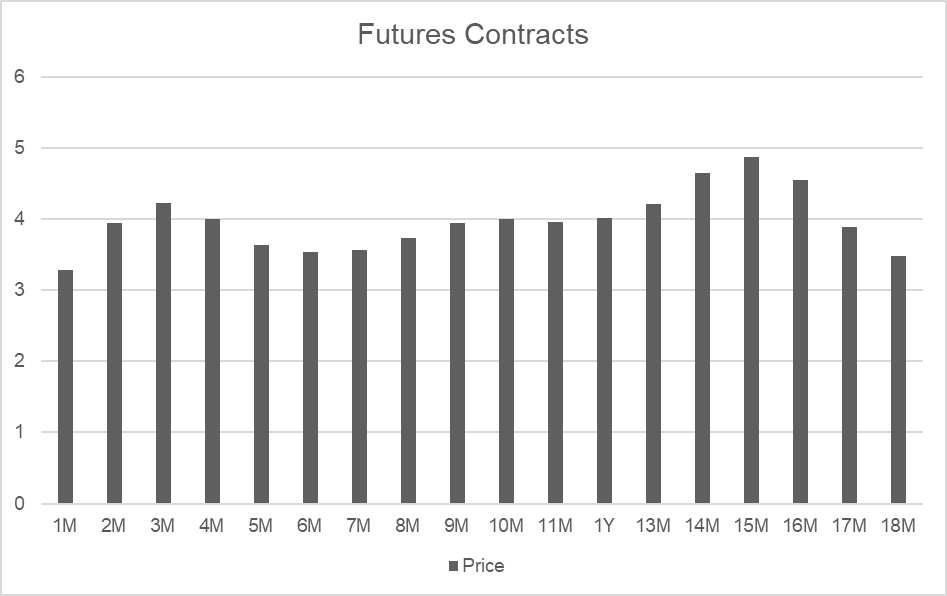
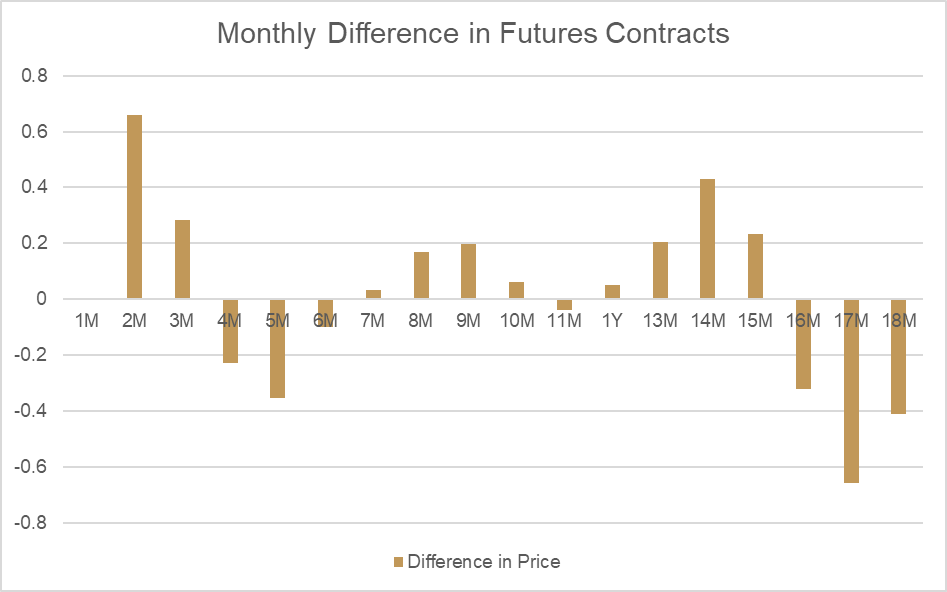
Сравнивая 2-й и 3-й месяцы, мы видим значительную разницу в ценах (известную как «справедливая стоимость»):
| Дата истечения | Период | Цена |
| 30 дней | 2M | 3,938 |
| 64 дня | 3M | 4,221 |
| Разница | 0,283 |
Если посмотреть, как цена изменяется ежедневно между этими двумя точками, можно рассчитать корректировку справедливой стоимости, которая будет применяться в качестве ежедневной корректировки премии. Поскольку цена за 2-й месяц ниже цены за 3-й месяц, оценочная цена спотового товара естественным образом будет ежедневно расти в соответствии с изменением справедливой стоимости.
Чтобы компенсировать это влияние на открытые позиции, со счетов, на которых удерживаются длинные позиции, списывается эквивалентная корректировка. Для коротких позиций зачисляется такая же сумма. Общее влияние корректировки справедливой стоимости на оценочную цену и баланс счёта равно нулю.
| Количество дней | Изменение в день |
| 34 | 0,00832 |
| Результат для длинной позиции | Сумма |
| Прибыль/убыток | 0,00832 |
| Корректировка | -0,00832 |
| Итоговый эффект | 0 |
| Результат для короткой позиции | Сумма |
| Прибыль/убыток | -0,00832 |
| Корректировка | 0,00832 |
| Итоговый эффект | 0 |
Ежедневная корректировка премии необходима для отражения изменений справедливой стоимости, и мы применяем обновлённую справедливую стоимость каждый день непосредственно перед временем закрытия торгов по каждому товару. Влияние новой применённой справедливой стоимости на спотовый товар можно увидеть непосредственно на графиках платформы, как показано в примере ниже.
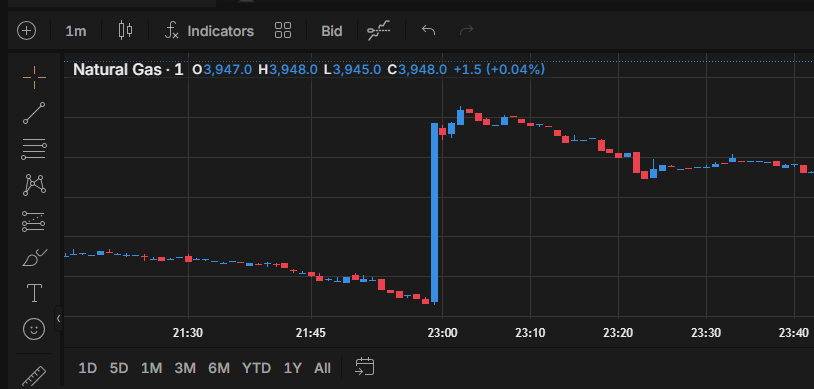
Ежедневная корректировка премии не является затратой или комиссией. Это корректировка оценки, которая обеспечивает непрерывность ценообразования для товаров, индексов, облигаций и процентных ставок. Подробную информацию о DPA для конкретного инструмента можно найти в сведениях об отдельном рынке в приложении или на веб-платформе.