CFD:er prissätts olika beroende på flera faktorer. Här går vi igenom hur vi prissätter våra marknader utifrån tillgångsklass och beskriver hur priserna härleds från priser på börser och hos andra institutioner.
Kryptovalutor
Vi härleder våra kryptovalutapriser genom att hämta sälj- och köppriser från flera välkända kryptovalutabörser. Därefter sammanställer vi dessa priser för att få ett konsoliderat mittpris, som vi sedan lägger vår egen spread runt. Det ger en mycket stabilare spread under dygnets olika tider.
Exempel
Vi ska titta på hur vi prissätter Bitcoin (BTC) vid en hypotetisk tidpunkt.
Vi utgår från aktuella priser från tre börser: 99 500/99 700 USD, 99 550/99 750 USD och 99 520/99 720 USD. Sedan beräknar vi mittpriserna och sammanställer dem till ett pris på 99 623 USD.
På detta pris lägger vi en spread på 200 USD* för att få Capital.com-priset 99 523/99 723 USD.
Aktier
För vår aktieprissättning hämtar vi den underliggande börsens sälj- och köppriser för varje aktie och lägger sedan på ett påslag på dessa priser. Det innebär att du handlar till de ”verkliga” priserna på den underliggande marknaden, med endast en mindre justering för vår avgift. Det innebär också att vårt pris återspeglar förändringar i spreaden på den underliggande marknaden till följd av förändrad likviditet.
Exempel
- Anta att en fysisk aktie på den underliggande marknaden har ett säljpris på 99,95 USD och ett köppris på 100,05 USD.
- När du handlar aktien hos oss som ett derivat (t.ex. en CFD) lägger vi på ett fast påslag på 0,05 USD på vardera sidan av detta pris. Vårt säljpris blir då 99,90 USD och vårt köppris 100,10 USD. Det innebär att vår spread är 0,20 USD.
- Om den underliggande marknaden breddas till 99,80/100,20 gör vårt fasta påslag på 0,05 att vårt pris blir 99,75/100,25. Det innebär att vår spread nu är 0,50.
Forex och spotmetaller
Till skillnad från resten av vårt utbud handlas spot-forex och metaller inte på en centraliserad börs på den underliggande marknaden. Det innebär att det inte finns någon central referenspunkt som mäklare kan härleda sina priser från, och priserna beräknas därför vanligtvis genom ett antal OTC-motparter (over-the-counter). Dessa kan vara allt från investmentbanker till andra mäklare.
Dessa priser omfattas av varierande spreadar beroende på marknadsförhållandena. På Capital.com sammanställer vi dem och lägger därefter till en mindre extra spread (vår transaktionsavgift) beroende på marknaden.
Exempel
- Vi ska titta på hur vi prissätter EUR/USD vid en given tidpunkt.
- Vi sammanställer priser från tre motparter: 1,12345/1,12355, 1,12350/1,12360 och 1,12348/1,12358, vilket ger ett konsoliderat pris på 1,12348/1,12358.
- På detta pris lägger vi en spread på (t.ex.) 0,00006 för att få Capital.com-priset 1,12345/1,12361.
Index
Vår prissättning av kontantindex härleds från våra prisleverantörers mittpris genom att spreaden dras av/läggs till.
Vi fastställer våra indexspreadar utifrån olika tider under dagen, vanligtvis för att återspegla förändringar i marknadens underliggande likviditet. Vår spread är vanligtvis bredast när den underliggande terminsmarknaden är stängd och som tajtast under den huvudsakliga aktiehandelssessionen.
Eftersom kontantindex kan handlas på den underliggande marknaden kommer många prisleverantörer, inklusive vi, att härleda sitt kontantpris genom att utgå från terminspriset och justera för verkligt värde, vilket motsvarar förväntade utdelningar från de ingående aktierna och relevanta marknadsräntor.
Verkligt värde representerar vad indexet borde vara värt på en perfekt marknad utan arbitragemöjligheter.
Daglig premiejustering av index
För CFD- och knock-out-positioner som refererar till index kan en daglig premiejustering (DPA) tillämpas. Det är en värderingsjustering som återspeglar prisskillnader mellan på varandra följande löptider för de underliggande terminskontrakten och förklaras i sin helhet nedan.
Råvaror och VIX-indexet
Du kan handla både spotpriser på råvaror (ibland även kallade ”odaterade råvaror”) och råvaruterminer hos oss.
Så prissätter vi råvaruterminsmarknader
Vi prissätter våra råvaruterminer genom att lägga vår spread på priset på den underliggande marknaden. Priset du handlar till inkluderar redan spreaden.
Spreadar kan ändras. Kontrollera uppgifterna för den enskilda marknaden i appen eller på webbplattformen för de senaste siffrorna.
De börser som vi hämtar våra råvaruterminspriser från är:
- Brentolja: ICE Futures Europe
- Utsläppsrätter: ICE Futures Europe
- Råolja: New York Mercantile Exchange (NYMEX)
- Kakao USA: ICE Futures US
- Naturgas: New York Mercantile Exchange (NYMEX)
Alla kontrakt löper ut på angivna framtida datum och kontantavräknas, så du kommer aldrig att ta emot någon råvara.
Så prissätter vi råvaruspotmarknader
Vi fastställer priserna för våra råvaruspotmarknader med hjälp av de två närmaste terminskontrakten för en råvara, eftersom dessa vanligtvis är de mest handlade.
Med tiden förskjuts vårt odaterade pris gradvis från priset på det närmaste kontraktet till nästa kontrakt, så att ett utgångsdatum (ibland kallat ett rullningsdatum) inte behövs.
I vårt system:
- ”Front month-kontraktet” (det som löper ut först) kallas ”A”.
- ”Back month-kontraktet” (det som löper ut näst först) kallas ”B”.
- Vårt pris (P0 och P1 i diagrammet nedan) rör sig gradvis från priset på ”A” mot priset på ”B” mellan dessa två utgångspunkter.
- Priset på ”B” kan vara högre eller lägre än priset på ”A”, men i exemplet nedan är det högre.
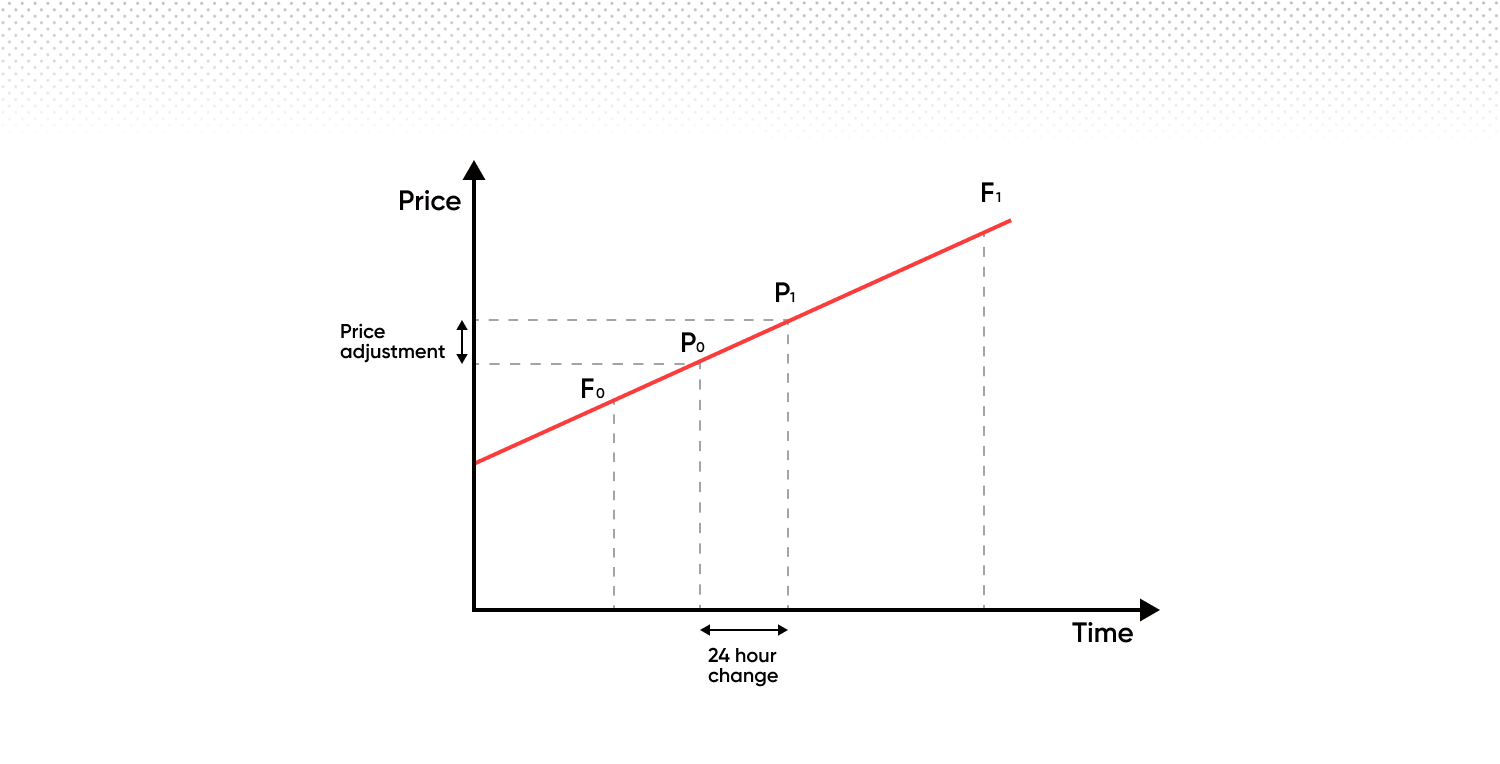
När front month-kontraktet ”A” löper ut går vi över till nästa uppsättning kontrakt. Det innebär att ”B” blir det nya ”A”, och det kontrakt som löper ut efter det nya ”A” blir det nya ”B”. Processen fortsätter på detta sätt, så att övergången från ett kontrakt till nästa alltid blir smidig.
Det innebär att vår prissättning vid övergången baseras till 100 % på front month-kontraktet och sedan rör sig linjärt mot back month.
Vid innehav av positioner över natten gäller följande:
Administrativ avgift (avgift för innehav över natten)
Detta är en fast avgift på 0,01096 % som tas ut dagligen för att hålla en öppen position över natten.
Daglig premiejustering
Den dagliga premiejusteringen (DPA) är en prisjustering, inte en avgift eller kostnad. Den gäller för vissa CFD- och knock-out-positioner som refererar till råvaror, index, obligationer eller räntor och existerar separat från den administrativa avgiften.
Vad den gör
DPA återspeglar värderingsskillnader mellan på varandra följande löptider för de underliggande terminskontrakten. Den upprätthåller kontinuiteten i prissättningen över tid genom att anpassa värdet på din position till det verkliga värdet.
Hur den påverkar ditt konto
DPA tillämpas dagligen och resulterar antingen i en debitering eller kreditering, beroende på riktningen på din position:
- Långa positioner kan få en daglig debitering
- Korta positioner kan få en daglig kreditering
Även om DPA är utformad för att ha en neutral effekt på det övergripande ekonomiska värdet av din position när den kombineras med motsvarande prisrörelse, kan den påverka din visade vinst/förlust och ditt kontosaldo från dag till dag. Den kan även påverka din tillgängliga marginal och risken för att positionen stängs.
Här är ett exempel med verkliga priser för naturgas, en råvara med olika priser för kontrakt som löper ut varje framtida månad. Du kan se en relativ förändring i värdet på varje månadskontrakt i det andra diagrammet. Dessa förändringar beror på säsongsvariationer i utbud och efterfrågan, inte på marknadens förväntningar om framtida priser. Med andra ord kostar naturgas vanligtvis mer att köpa på vintern än på sommaren.
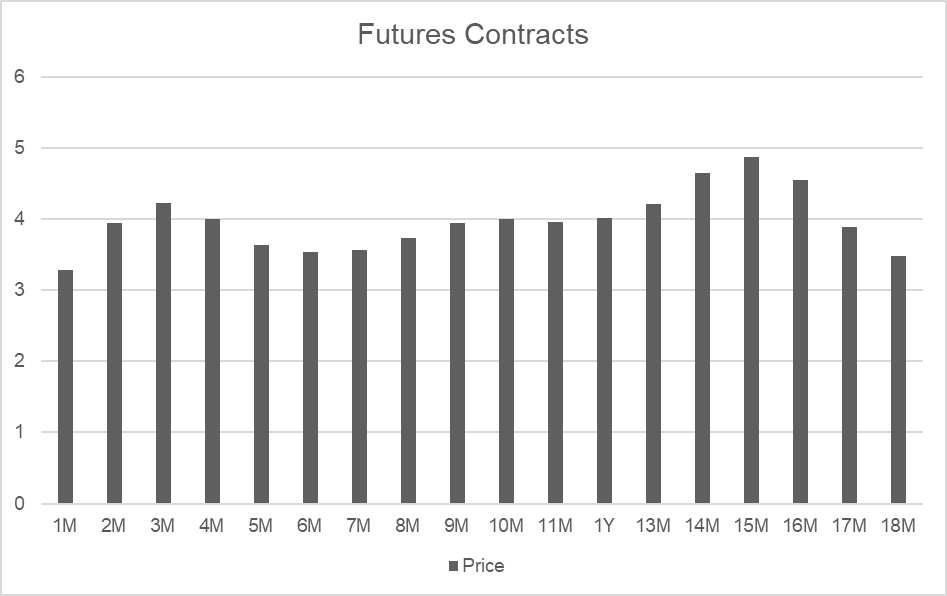
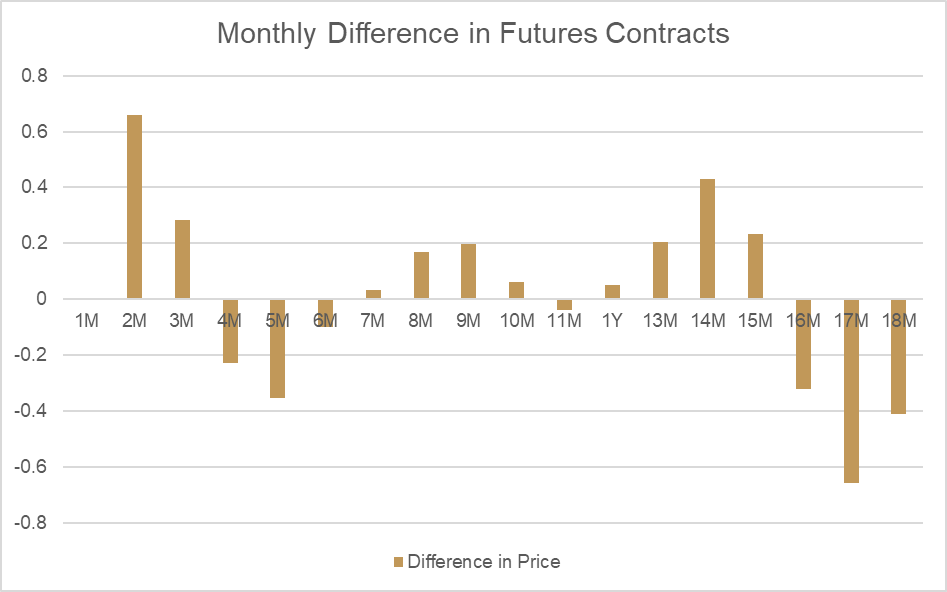
Om vi jämför månad 2 och månad 3 kan vi se att det är stor skillnad mellan priserna (så kallat ”verkligt värde”):
| Utgångsdatum | Period | Pris |
| 30 dagar | 2M | 3,938 |
| 64 dagar | 3M | 4,221 |
| Skillnad | 0,283 |
Om vi tittar på hur detta pris förändras per dag mellan dessa två punkter kan vi beräkna den justering av verkligt värde som skulle tillämpas som en daglig premiejustering. Eftersom månad 2 är lägre än månad 3 kommer värderingspriset på spotråvaran naturligt att stiga varje dag i takt med förändringen i verkligt värde.
För att kompensera för denna påverkan på öppna positioner dras en motsvarande justering från konton med långa positioner. För korta positioner krediteras samma belopp. Den övergripande effekten av justeringen av verkligt värde på både värderingspriset och kontosaldot är noll.
| Antal dagar | Förändring per dag |
| 34 | 0,00832 |
| Resultat för lång position | Belopp |
| Vinst/förlust | 0,00832 |
| Justering | -0,00832 |
| Nettoeffekt | 0 |
| Resultat för kort position | Belopp |
| Vinst/förlust | -0,00832 |
| Justering | 0,00832 |
| Nettoeffekt | 0 |
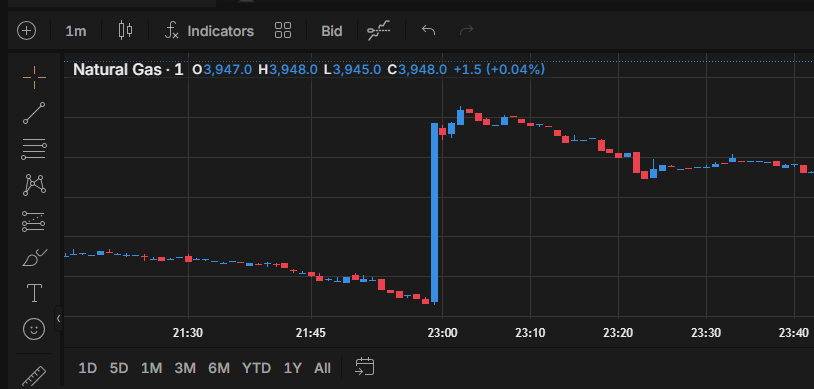
Den dagliga premiejusteringen behövs för att återspegla förändringar i verkligt värde, och vi tillämpar det uppdaterade verkliga värdet varje dag strax före handelns stängningstid för varje råvara. Du kan se effekten av det nya verkliga värdet som tillämpas på en spotråvara direkt i plattformens diagram, som visas i exemplet nedan.
Den dagliga premiejusteringen är inte en kostnad eller avgift. Det är en värderingsjustering som upprätthåller kontinuiteten i prissättningen för råvaror, index, obligationer och räntor. För specifik DPA-information för ett visst instrument kan du kontrollera uppgifterna för den enskilda marknaden i appen eller på webbplattformen.