差价合约(CFD)的定价取决于各种因素。在此,我们将按资产类别介绍我们的市场定价方式,并详细说明价格如何根据交易所和其他机构的价格得出。
加密货币
我们从多家知名加密货币交易所获取加密货币的卖价和买价。然后,我们汇总这些价格,得出综合中间价,并以此为基础加入我们自己的点差。这能让点差在一天中的不同时段保持更加稳定。
示例
下面来看一个假设时间点上比特币(BTC)的定价方式。
我们参考三家交易所的当前价格:99,500/99,700 美元、99,550/99,750 美元和 99,520/99,720 美元。然后,我们计算其中间价并进行汇总,得出99,623 美元的价格。
在此价格基础上,我们加入 200 美元的点差*,使 Capital.com 的价格变为99,523/99,723 美元。
股票
对于股票定价,我们采用每只股票在基础交易所的卖价和买价,然后在这些价格上加价。这意味着您交易的是基础市场的“真实”价格,仅针对我们的费用进行小幅调整。这也意味着,由于流动性变化,基础市场点差发生波动时,我们的价格也会反映这种变化。
示例
- 假设基础市场中某只实物股票的卖价为 99.95 美元,买价为 100.05 美元。
- 当您以衍生品(例如 CFD)的形式与我们交易该股票时,我们会在此价格的两边分别加上固定的 0.05 美元加价,使我们的卖价为99.90 美元,买价为100.10 美元。这意味着我们的点差为0.20。
- 如果基础市场的价格扩大至 99.80/100.20,我们固定的 0.05 加价会使我们的价格变为99.75/100.25。这意味着我们的点差现在为0.50。
外汇和现货金属
与我们的其他产品不同,现货外汇和金属并不是在基础市场的集中式交易所进行交易。这意味着经纪商没有一个统一的参考点来推导价格,因此价格通常通过一系列场外交易(OTC)交易对手方计算得出。这些交易对手方可能包括投资银行和其他经纪商。
这些价格会根据市场情况产生浮动点差。在 Capital.com,我们会汇总这些价格,然后根据市场情况加入少量额外点差(即我们的交易费用)。
示例
- 下面来看我们在某一给定时间点如何为 EUR/USD 定价。
- 我们汇总三家交易对手方的价格:1.12345/1.12355、1.12350/1.12360 和 1.12348/1.12358,得出1.12348/1.12358的综合价格。
- 在此价格基础上,我们加入 0.00006 的点差(例如),使 Capital.com 的价格变为1.12345/1.12361。
指数
我们的现金指数价格源自我们的价格提供商提供的中间价,并减去或加上点差。
我们会根据一天中的不同时间段固定指数点差,通常是为了反映市场基础流动性的变化。当基础期货市场休市时,我们的点差通常最大;在主要股票交易时段内,点差通常最小。
由于现金指数可以在基础市场进行交易,包括我们在内的许多价格提供商会通过获取期货价格并根据公允价值进行调整来得出现金价格。公允价值包括成分股的预期股息和相关市场利率。
公允价值代表在不存在套利机会的理想市场中指数应有的价值。
指数的每日溢价调整
对于参考指数的 CFD 和敲出头寸,可能会适用每日溢价调整(DPA)。这是一项反映基础期货合约连续到期月份之间价格差异的估值调整,详情如下。
大宗商品和 VIX 指数
您可以通过我们交易大宗商品现货价格(有时也称为“无到期日大宗商品”)和大宗商品期货。
我们如何为大宗商品期货市场定价
我们会在基础市场价格上加入点差,为大宗商品期货定价。您交易时的价格已经包含点差。
点差可能会发生变化。请在应用程序或网页版平台中查看各个市场的详细信息,了解最新数据。
我们获取大宗商品期货价格的交易所包括:
- 布伦特原油:洲际交易所欧洲期货交易所(ICE Futures Europe)
- 碳排放:洲际交易所欧洲期货交易所(ICE Futures Europe)
- 原油:纽约商品交易所(NYMEX)
- 美国可可:洲际交易所美国期货交易所(ICE Futures US)
- 天然气:纽约商品交易所(NYMEX)
所有合约均会在指定的未来日期到期,并以现金结算,因此您永远不会实际接收大宗商品。
我们如何为大宗商品现货市场定价
我们使用某种大宗商品最近的两份期货合约来确定现货大宗商品市场的价格,因为这两份合约通常交易最为活跃。
随着时间推移,我们的无到期日价格会逐渐从最近合约的价格转向下一份合约的价格,从而避免设置到期日(有时称为移仓日)。
在我们的系统中:
- “近月合约”(最早到期的合约)称为“A”。
- “远月合约”(第二早到期的合约)称为“B”。
- 我们的价格(下图中的 P0 和 P1)会在这两个到期点之间逐渐从“A”的价格向“B”的价格移动。
- “B”的价格可能高于或低于“A”的价格,不过在下方示例中,前者高于后者。
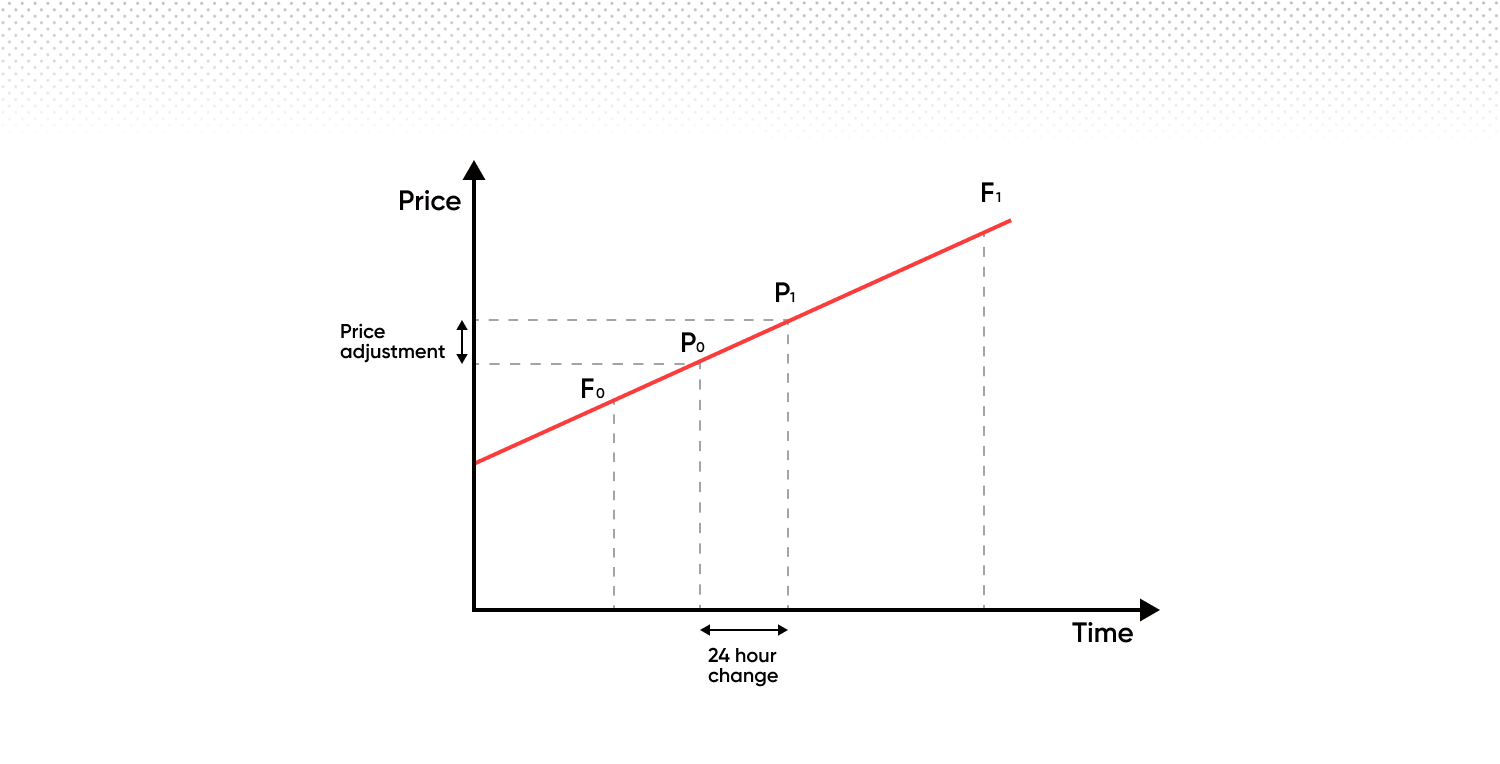
当近月合约“A”到期时,我们会转到下一组合约。这意味着“B”会成为新的“A”,而在新的“A”之后到期的合约会成为新的“B”。这一过程会持续进行,因此始终能够实现从一份合约到下一份合约的平稳过渡。
这意味着在过渡时,我们的定价将 100% 基于近月合约,然后以线性方式向远月合约移动。
持仓过夜时,适用以下规定:
管理费(隔夜持仓费)
这是维持头寸隔夜持仓所收取的固定费用,每日为 0.01096%。
每日溢价调整
每日溢价调整(DPA)是一项定价调整,而不是费用或收费。它适用于参考大宗商品、指数、债券或利率的某些 CFD 和敲出头寸,并且独立于管理费。
调整的作用
DPA 反映基础期货合约连续到期月份之间的估值差异。它通过使您的头寸价值与公允价值保持一致,维持价格随时间的连续性。
对您账户的影响
DPA 每日进行,并根据您的头寸方向产生借记或贷记:
- 多头头寸可能每日被借记
- 空头头寸可能每日获得贷记
虽然 DPA 的设计目的是在与相应的价格变动结合时,对您头寸的整体经济价值产生中性影响,但它可能会影响您每日显示的损益和账户余额。它还可能影响您的可用保证金以及头寸被平仓的风险。
下面以天然气的实际价格为例。天然气是一种未来每个月到期的合约价格各不相同的大宗商品。您可以在第二张图表中看到每月合约价值的相对变化。这些变化是由季节性供需造成的,而不是市场对未来价格的预期。换句话说,天然气通常冬季的购买成本高于夏季。
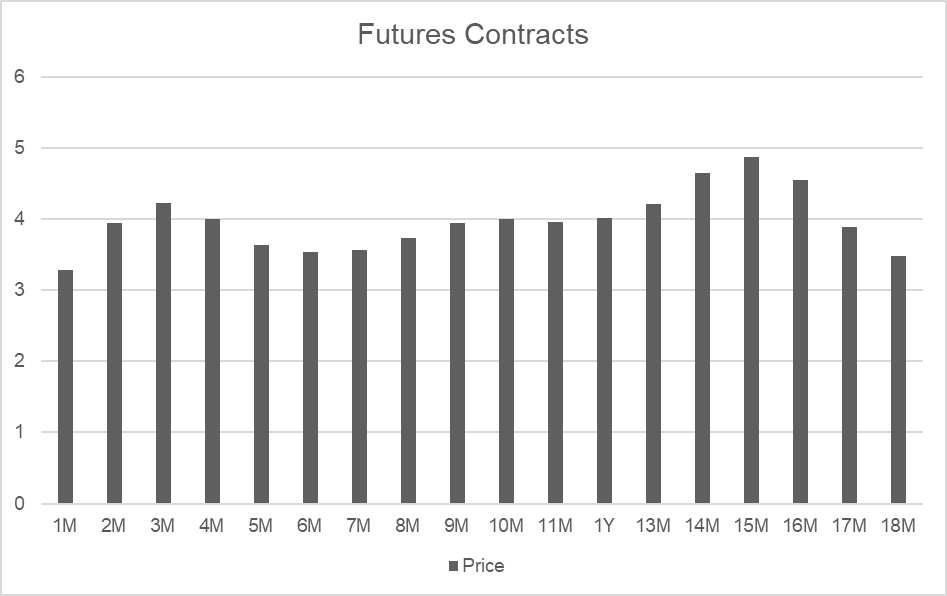
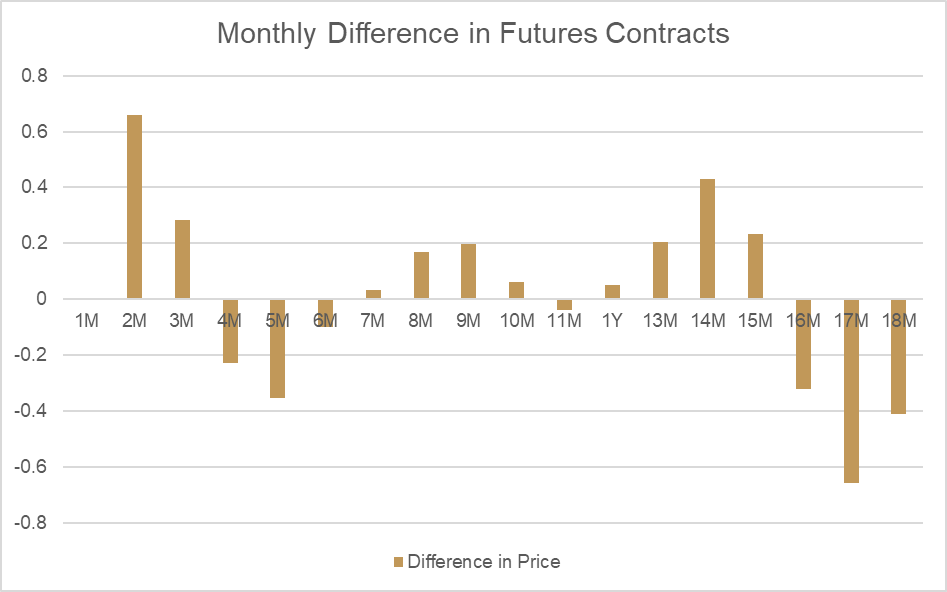
比较第 2 个月和第 3 个月,我们可以看到价格(称为“公允价值”)存在较大差异:
| 到期日 | 期限 | 价格 |
| 30 天 | 2 个月 | 3.938 |
| 64 天 | 3 个月 | 4.221 |
| 差额 | 0.283 |
如果我们观察这两个时间点之间价格每天的变化,就可以计算出作为每日溢价调整所应用的公允价值调整。由于第 2 个月的价格低于第 3 个月,现货大宗商品的估值价格会随着公允价值的变化自然地逐日上涨。
为抵消这一变化对未平仓头寸的影响,持有多头头寸的账户会被扣除等额调整金额。对于空头头寸,则会贷记相同金额。公允价值调整对估值价格和账户余额的整体影响为零。
| 天数 | 每日变化 |
| 34 | 0.00832 |
| 多头结果 | 金额 |
| 损益 | 0.00832 |
| 调整 | -0.00832 |
| 净影响 | 0 |
| 空头结果 | 金额 |
| 损益 | -0.00832 |
| 调整 | 0.00832 |
| 净影响 | 0 |
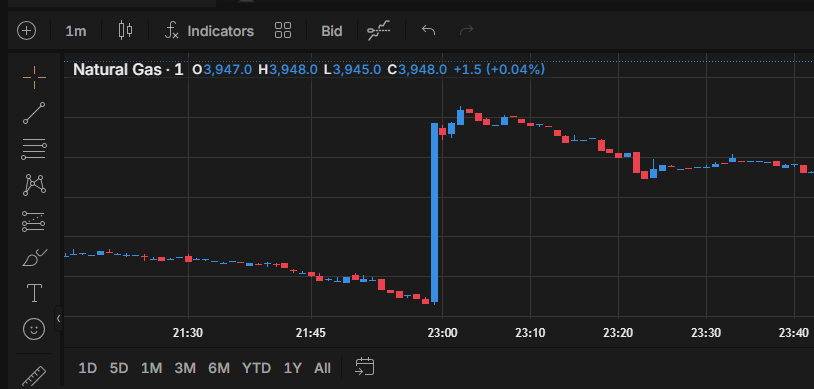
每日溢价调整对于反映公允价值的变化是必要的。我们会在每种大宗商品的交易收盘时间之前,每日应用更新后的公允价值。您可以直接在平台图表中看到应用新公允价值后对现货大宗商品产生的影响,如下方示例所示。
每日溢价调整不是成本或费用,而是一项估值调整,用于维持大宗商品、指数、债券和利率之间的价格连续性。如需了解某一特定工具的 DPA 信息,请在应用程序或网页版平台中查看相应市场的详细信息。